TARGET VALUE MATRIX - LOGISTICA INTERNA

La tua logistica interna ti sta mentendo.

Non in modo drammatico. Non con un crollo dell'OTIF che finisce nella slide di emergenza al board. Non con un'esplosione dei costi logistici che nessuno può ignorare.

Ti sta mentendo in modo silenzioso, graduale, quasi impercettibile. Con un OTIF che regge — o che sale — mentre i costi per unità evasa crescono settimana dopo settimana senza che nessuno abbia ancora dichiarato l'emergenza. O con costi che scendono mentre il livello di servizio si erode lentamente, consumando riserve operative che non appaiono in nessun report standard.

Il problema non è la mancanza di dati. Quasi ogni azienda ha l'OTIF. Quasi ogni azienda ha i costi logistici. Il problema è che questi due numeri vivono quasi sempre in report separati, vengono letti da persone diverse in momenti diversi, e non vengono mai messi sullo stesso asse con la stessa priorità nella stessa riunione.

Quando OTIF e LCU vengono letti insieme, emerge qualcosa che nessuno dei due da solo può mostrare: in quale dei quattro quadranti si trova davvero la tua logistica interna — e cosa fare di conseguenza.

I due numeri che bastano.

L'OTIF: il livello di servizio reale.

L'OTIF — On Time In Full misura la percentuale di ordini consegnati nei tempi concordati e nelle quantità richieste. È il numero più onesto disponibile sulla qualità del servizio logistico interno — perché non misura quello che l'azienda pensa di erogare, ma quello che il processo effettivamente produce.


Un OTIF superiore al 95% indica un processo logistico che funziona in modo affidabile e strutturale. Un OTIF tra l'85% e il 95% indica un processo adeguato ma con margini significativi di miglioramento. Un OTIF inferiore all'85% è un'emergenza operativa che richiede intervento immediato.

Ma l'OTIF da solo racconta solo metà della storia. Racconta cosa stai consegnando. Non racconta quanto ti costa consegnarlo.

L'LCU: il costo reale per unità evasa.

Il LCU — Logistic Cost per Unit misura il costo logistico totale per ogni unità processata dalla logistica interna — picking, movimentazione, stoccaggio, gestione degli errori, costo dei resi, straordinari operativi. È il numero che trasforma la valutazione della logistica da una conversazione sul servizio a una conversazione sul valore.


Un LCU in diminuzione nel tempo indica che la logistica sta diventando progressivamente più efficiente — produce lo stesso o più servizio con meno risorse per unità. Un LCU in crescita indica che qualcosa sta consumando risorse in modo non proporzionale all'output — e quel qualcosa deve essere identificato e corretto prima che diventi strutturale.

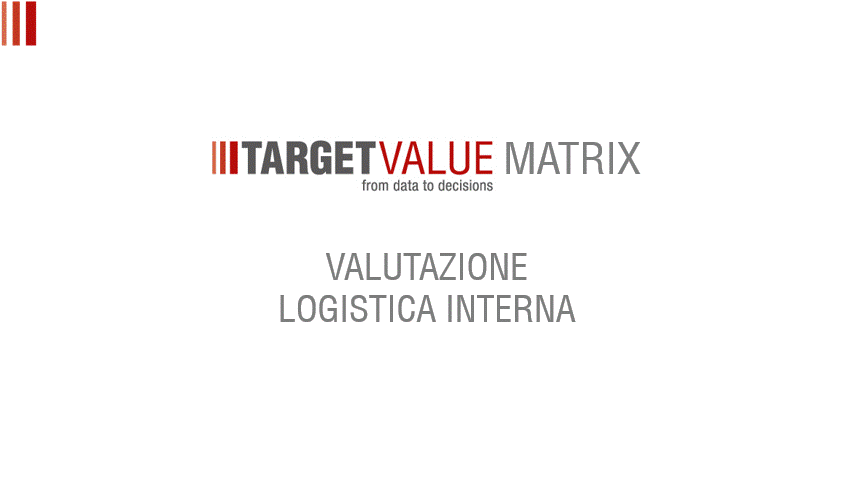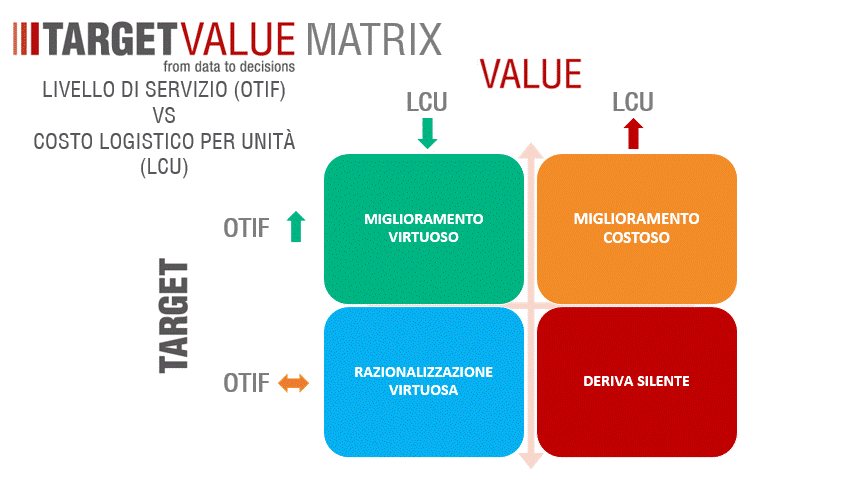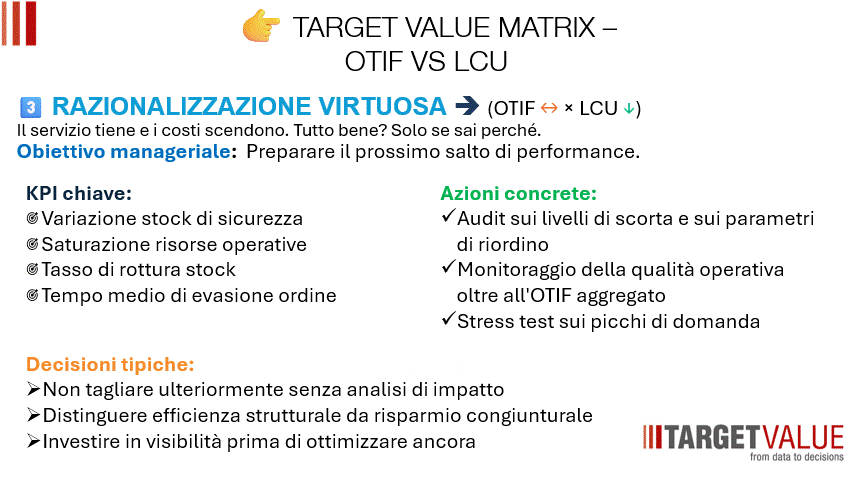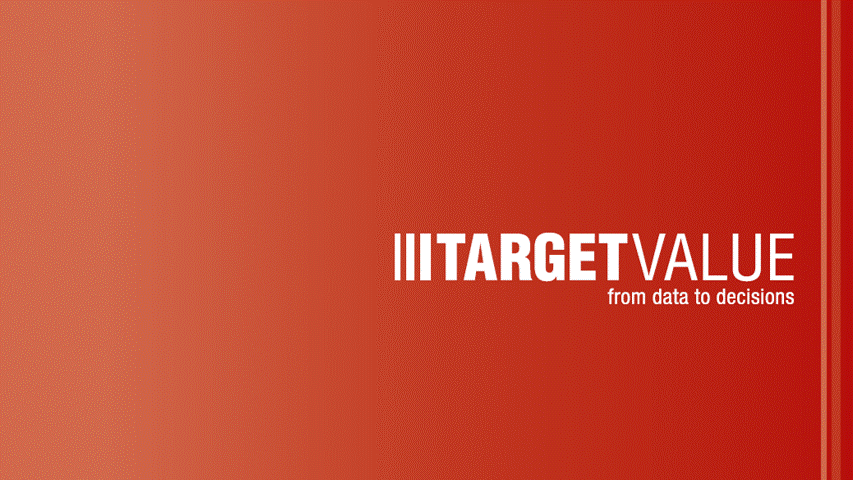
La combinazione di OTIF e LCU — e soprattutto la direzione in cui si muovono insieme — posiziona ogni magazzino, ogni area operativa, ogni turno in uno dei quattro quadranti della Matrice della Logistica Interna.

I quattro quadranti.

1️⃣ MIGLIORAMENTO VIRTUOSO

OTIF ↑ / LCU ↓

Servi meglio. Spendi meno. Rendilo strutturale.

Il quadrante d'eccellenza. Il livello di servizio cresce — più ordini vengono consegnati nei tempi e nelle quantità concordate — mentre il costo per unità evasa scende. I due movimenti si combinano in un risultato che è la somma di entrambi: non solo si eroga un servizio migliore, ma lo si fa con più efficienza. La logistica interna sta migliorando in modo reale e sostenibile.

Questo non è il punto di partenza. È il punto di arrivo di un lavoro fatto bene — di processi standardizzati, di automazione intelligente, di personale formato sui metodi operativi ottimali, di layout ridisegnati per minimizzare i movimenti non produttivi.

Il rischio principale del Miglioramento Virtuoso non è l'emergenza — è la regressione silente.

Quando la logistica funziona bene, il presidio manageriale si allenta. Le procedure che avevano prodotto il miglioramento vengono seguite meno rigorosamente. Il turnover del personale porta via know-how operativo che non è stato formalizzato in standard replicabili. L'automazione installata non viene aggiornata quando cambiano i volumi o i mix prodotto. E lentamente, senza che nessuno lo dichiari esplicitamente, il Miglioramento Virtuoso scivola verso l'Efficienza Controllata prima, e poi verso quadranti più critici.

Proteggere il Miglioramento Virtuoso richiede lo stesso impegno che lo ha generato. Significa formalizzare le procedure vincenti in standard operativi condivisi — non tenerle nella testa degli operatori più bravi. Significa monitorare mensilmente il trend di OTIF e LCU per area e per turno, cercando i segnali deboli di deterioramento prima che diventino visibili nei report aggregati. Significa costruire benchmark interni che permettano di confrontare la performance tra aree diverse, identificando dove il miglioramento si sta consolidando e dove sta già regredendo.

La domanda da fare in questo quadrante non è "come miglioraresamo ancora?" ma "come facciamo a non perdere quello che abbiamo costruito?" Quella domanda, posta con disciplina ogni mese, è il presidio più efficiente del vantaggio operativo raggiunto.

2️⃣ GOLD PLATING

OTIF ↑ / LCU ↑

La direzione è giusta. La sostenibilità no. Stai comprando performance.

Il quadrante della promessa parziale. L'OTIF cresce — il livello di servizio migliora — ma il costo per unità evasa cresce anche lui. La logistica eroga un servizio migliore, ma lo fa a un prezzo crescente. E quel prezzo, se non viene identificato e corretto, diventerà strutturale — trasformando un miglioramento di servizio temporaneamente costoso in un modello operativo permanentemente insostenibile.

Come si genera il Gold Plating? Quasi sempre attraverso la stessa serie di meccanismi: straordinari operativi per coprire picchi di domanda non pianificati, spedizioni urgenti per recuperare ritardi accumulati nelle fasi precedenti del processo, workaround operativi che aggirano i colli di bottiglia invece di risolverli, personale extra temporaneo gestito senza procedure standardizzate che aumenta gli errori e i costi di correzione.

Ognuno di questi meccanismi ha una logica operativa comprensibile nel breve periodo. Il problema è quando diventano abituali — quando l'azienda smette di considerarli eccezioni e inizia a costruire il budget logistico partendo dall'assunzione che queste voci di costo straordinario siano parte normale del funzionamento.

Il segnale più chiaro del Gold Plating è quando i responsabili logistici difendono l'OTIF alto citando come cause i costi extra invece di spiegarli come anomalie da correggere. Quando gli straordinari diventano una risposta accettabile alla domanda "perché il costo sta crescendo?" invece che una domanda aperta a cui rispondere con un piano di eliminazione, il Gold Plating è già diventato strutturale.

La risposta manageriale in questo quadrante richiede una distinzione precisa tra due categorie di costo che spesso vengono aggregate: il costo strutturale del servizio — quello necessario per erogare l'OTIF target in condizioni operative normali — e il costo evitabile — quello generato da inefficienze, emergenze, workaround e gestione non pianificata dei picchi. Separare le due categorie con dati reali è il primo passo per capire quanta parte del LCU crescente è strutturalmente necessaria e quanta parte è eliminabile con interventi organizzativi mirati.

Il secondo passo è allineare commerciale e operations sulla gestione dei picchi di domanda — perché spesso le radici del Gold Plating non sono nella logistica, ma nei modelli commerciali che generano domanda imprevedibile che la logistica deve assorbire a caro prezzo.

3️⃣ EFFICIENZA CONTROLLATA

OTIF → / LCU ↓

I costi scendono. Il servizio regge. Attenzione all'autocompiacimento.

Il quadrante che sembra il più tranquillo — e che richiede invece la forma di attenzione manageriale più sottile. L'OTIF è stabile su valori adeguati. Il LCU scende. La logistica sta diventando più efficiente senza perdere qualità di servizio. I report sono puliti. Le riunioni operative non generano allarmi. Il management è soddisfatto.

Eppure è esattamente in questo quadrante che si nasconde il rischio più insidioso della logistica interna: la riduzione del LCU ottenuta consumando riserve operative invisibili nei report standard.

Cosa significa consumare riserve operative invisibili? Significa che la riduzione dei costi non viene dalla maggiore efficienza dei processi, ma dall'abbassamento progressivo dei livelli di stock di sicurezza — che migliorano il LCU oggi ma aumentano la vulnerabilità ai picchi di domanda domani. Significa che i parametri di riordino vengono ottimizzati per i volumi medi ma non vengono aggiornati quando cambiano i volumi di picco — generando rotture di stock che non sono ancora visibili nell'OTIF ma che lo comprometteranno al primo picco stagionale. Significa che il personale operativo viene ridotto in modo da abbassare il LCU ma senza verificare se la capacità residua è sufficiente a gestire la variabilità della domanda.

La domanda critica da porre in questo quadrante non è "quanto stiamo risparmiando?" ma "da dove vengono i risparmi?" Se la risposta include una riduzione delle riserve di capacità — di stock, di personale, di tempo buffer nei processi — l'Efficienza Controllata è in realtà un debito operativo che verrà riscosso al prossimo picco di domanda.

Il test più semplice disponibile è la simulazione operativa: il processo logistico attuale è in grado di assorbire un picco di domanda del 30% superiore alla media mantenendo l'OTIF attuale? Se la risposta è incerta, le riserve operative sono state consumate più di quanto sia prudente.

4️⃣ DERIVA SILENTE

OTIF → / LCU ↑

Il servizio sembra stabile. I costi salgono. Nessuno lo vede ancora.

Il quadrante più pericoloso della matrice. Non perché sia il più drammatico — il Gold Plating con OTIF in rapida crescita a costi esplosi può essere altrettanto critico. Ma perché è il quadrante che più spesso viene riconosciuto troppo tardi.

L'OTIF è stabile. Il processo logistico consegna nei tempi e nelle quantità concordate con una frequenza che non genera allarmi. I report operativi non mostrano segnali inequivocabili di crisi. Ma il LCU cresce — settimana dopo settimana, mese dopo mese, in modo graduale, con piccoli incrementi che nessuna singola voce di costo rende drammaticamente visibili.

Dove si nasconde il LCU crescente nella Deriva Silente? Quasi sempre in un insieme di fenomeni che individualmente sembrano spiegabili e gestibili, ma che insieme raccontano una storia di deterioramento progressivo della qualità operativa. Gli errori di picking aumentano leggermente — la Picking Accuracy scende di qualche punto percentuale, generando rilavorazioni, resi, gestione delle eccezioni che costano tempo e risorse. I movimenti non produttivi nel magazzino aumentano — il layout non è stato aggiornato quando sono cambiati i volumi o il mix prodotto, e gli operatori percorrono distanze crescenti per unità evasa. I costi di gestione delle eccezioni crescono — ordini urgenti interni, modifiche dell'ultimo minuto, adattamenti non pianificati che consumano tempo operativo senza generare output.

Il segnale d'allarme più precoce della Deriva Silente non è nel costo aggregato — è nella Picking Accuracy. Quando la percentuale di ordini evasi senza errori di prelievo inizia a calare — anche di pochi decimali, anche da livelli che sembrano ancora accettabili — il LCU crescente sta già trovando la sua causa radice. Gli errori di picking generano a cascata costi di correzione, resi, riprocessamento che moltiplicano il costo per unità evasa in modo non lineare.

La risposta manageriale alla Deriva Silente deve essere immediata e strutturata. Non basta dichiarare l'emergenza — bisogna identificare la causa specifica, misurabile, attribuibile a un processo o a un'area operativa precisa. Quello richiede di costruire alert automatici sui KPI di costo per area operativa invece di aspettare i report mensili aggregati, di portare i dati LCU per turno e per area nella stessa riunione operativa in cui si discute l'OTIF, di definire un piano di rientro con milestone settimanali e responsabili nominati invece di attendere che il deterioramento si stabilizzi da solo.

Ogni settimana di ritardo nell'intercettare la Deriva Silente aumenta il costo del recupero e riduce le opzioni disponibili. La finestra di intervento efficiente si apre quando il trend è chiaramente negativo ma la situazione è ancora gestibile — ed è una finestra che si chiude molto più velocemente di quanto si percepisca.

La conversazione che non avviene quasi mai.

In molte aziende, l'AD guarda il report OTIF e vede tutto verde. Il CFO guarda il budget logistico e inizia a preoccuparsi. Il Responsabile Logistica sa che qualcosa non quadra — sente la pressione operativa, vede gli straordinari, conosce i workaround che reggono il sistema — ma non riesce a comunicarlo in modo strutturato in sala riunioni perché non ha uno strumento che metta i due numeri sullo stesso piano di lettura con la stessa priorità.

Il risultato è sempre lo stesso: tre persone che guardano gli stessi dati, li leggono in modo diverso, e non riescono a convergere su una decisione condivisa.

Il problema non è nei numeri. È nello spazio tra i numeri.

L'OTIF racconta cosa sta succedendo al livello di servizio. Il LCU racconta cosa sta succedendo ai costi. Nessuno dei due da solo dice in quale quadrante si trova la logistica — e quindi quale decisione manageriale è necessaria adesso, con quali priorità, con quale urgenza.

Quando OTIF e LCU vengono messi sullo stesso asse, nella stessa riunione, con il quadrante come riferimento condiviso, la conversazione cambia. Non si discute più se l'OTIF è buono o se i costi sono troppo alti. Si discute se si è nel Miglioramento Virtuoso o nel Gold Plating, nell'Efficienza Controllata o nella Deriva Silente — e cosa fare di conseguenza con un piano specifico e misurabile.

Come costruire questa mappa in tre passi.

Non servono strumenti sofisticati. Servono disciplina nella raccolta dei dati e chiarezza nell'interpretazione.

Primo passo — calcola l'OTIF reale per area e per turno. Non il numero aggregato aziendale — quello nasconde troppo. L'OTIF per magazzino, per linea di prodotto, per turno operativo rivela variabilità che il numero aggregato non mostra. Due magazzini con OTIF aggregato identico possono trovarsi in quadranti completamente diversi quando si guarda l'LCU.

Secondo passo — calcola l'LCU per le stesse unità organizzative. Non il costo logistico totale diviso per le unità totali — quella è una media che nasconde i problemi. Il costo logistico per area operativa, per turno, per linea di prodotto rivela dove si concentrano le inefficienze che il dato aggregato diluisce.

Terzo passo — porta i due numeri nella stessa riunione operativa mensile. Non nel report finanziario trimestrale — in quella mensile, con i responsabili operativi e finanziari nella stessa stanza, con il quadrante come riferimento condiviso. Quello cambia la qualità della conversazione e la velocità delle decisioni più di qualsiasi strumento di analisi sofisticato.

Contattami.

Se stai leggendo questo articolo e non sai con certezza in quale quadrante si trova oggi la tua logistica interna — non l'impressione del responsabile operations, ma OTIF e LCU degli ultimi quattro mesi per area — hai già la risposta alla domanda più importante.

Non lo sai.

E non saperlo ha un costo reale. In Gold Plating non intercettato che diventa strutturale. In Deriva Silente che accumula deterioramento per mesi prima di essere riconosciuta. In Efficienza Controllata che consuma riserve operative invisibili fino al prossimo picco di domanda.

Scrivimi in privato con i dati della tua logistica.

Bastano tre informazioni di partenza: OTIF degli ultimi quattro mesi per area operativa, costo logistico totale per periodo e unità evase nello stesso periodo, Picking Accuracy media degli ultimi novanta giorni. Da lì si costruisce la mappa completa e le priorità di intervento diventano chiare.

L'articolo completo è nel primo commento. ????

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.

#BusinessIntelligence #ControllodiGestione #LogisticaInterna #OTIF #LCU #TargetValueMatrix #CFO #OperationsManagement #SupplyChain #PMI #Magazzino #Efficienza #LogisticaAziendale
 

TARGET VALUE MATRIX - SVILUPPO DEI CLIENTI

Nella tua azienda esiste un problema che nessun report evidenzia.

Non è un problema di fatturato — quello lo vedi ogni mese. Non è un problema di margini — quelli li monitori ogni trimestre. Non è nemmeno un problema di acquisizione clienti — quella ha un budget dedicato, una pipeline, un obiettivo.

È un problema di lettura del portafoglio esistente.

Di quei clienti che hai già, che pagano regolarmente, che appaiono nelle tue tabelle Excel come righe ordinarie — e che nel frattempo si stanno muovendo in direzioni che nessuno sta osservando con la precisione necessaria per intervenire prima che sia troppo tardi.

Alcuni stanno crescendo e potrebbero crescere ancora di più se qualcuno li accompagnasse con un programma di sviluppo strutturato invece di lasciarli andare da soli. Altri stanno rallentando in modo impercettibile, con segnali comportamentali che anticipano l'abbandono di mesi — ma che non emergono in nessun report standard perché il fatturato regge ancora. Altri ancora sono stabili, fedeli, prevedibili, e vengono sistematicamente trascurati proprio perché non generano allarmi.

Due numeri cambiano il modo in cui leggi tutto questo. Il CLV Trend e il Churn Risk.

Perché la profilazione clienti tradizionale non funziona.

Le aziende investono in CRM sofisticati, in strumenti di analytics, in dashboard che aggregano decine di indicatori — fatturato per cliente, margine, storico ordini, ticket di assistenza, NPS, engagement email, frequenza di acquisto. Ogni indicatore racconta una parte della storia. Nessuno la racconta per intero.

Il risultato pratico è che le decisioni sui clienti — dove allocare le risorse di customer success, quali relazioni presidiare con priorità, quali clienti contattare con urgenza, quali accompagnare in un percorso di sviluppo — vengono quasi sempre prese sulla base dell'esperienza soggettiva del singolo account manager. Non sui dati. Sull'impressione. Sul ricordo dell'ultimo incontro. Sulla percezione di quanto il cliente "sembri soddisfatto".

Questa modalità di gestione ha un costo nascosto enorme. I clienti ad alto potenziale non vengono sviluppati perché nessuno ha calcolato esplicitamente il loro potenziale. I clienti a rischio churn non vengono intercettati perché il loro fatturato regge ancora e nessun alert scatta automaticamente. I clienti stabili e fedeli vengono trascurati perché non generano urgenze e le urgenze assorbono tutta l'attenzione disponibile.

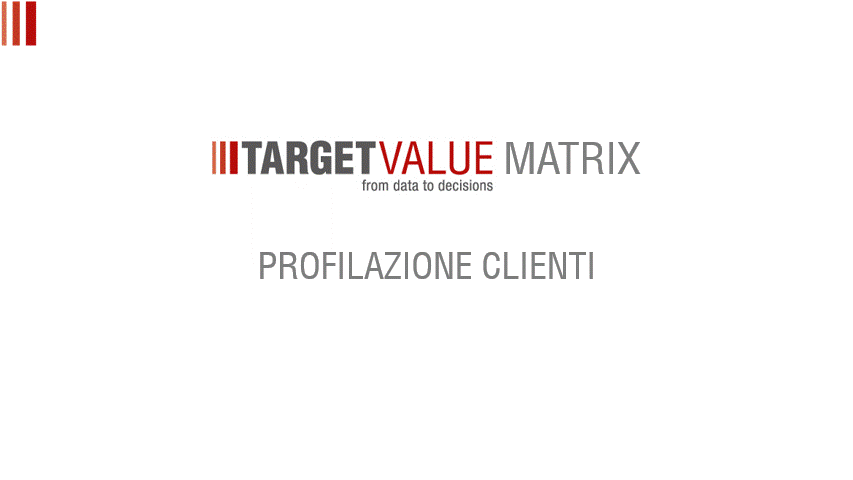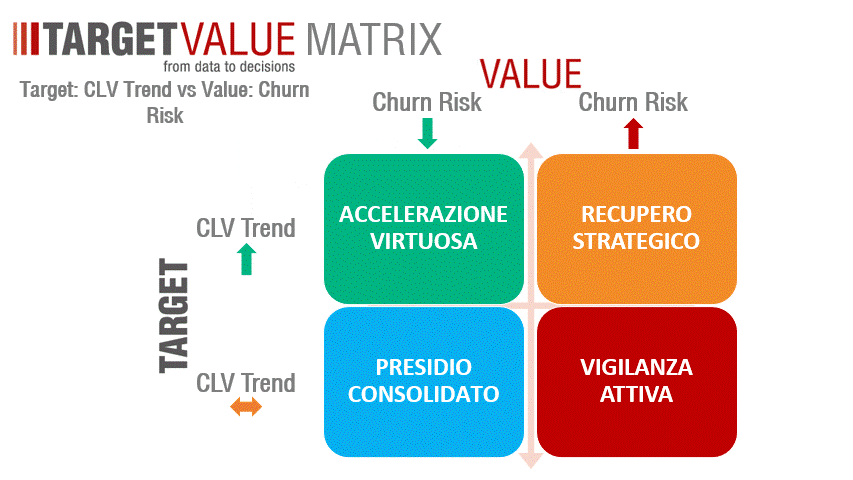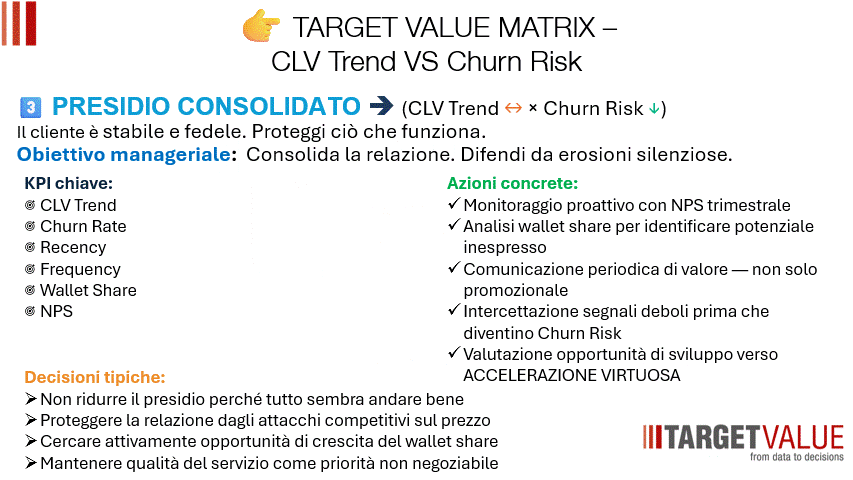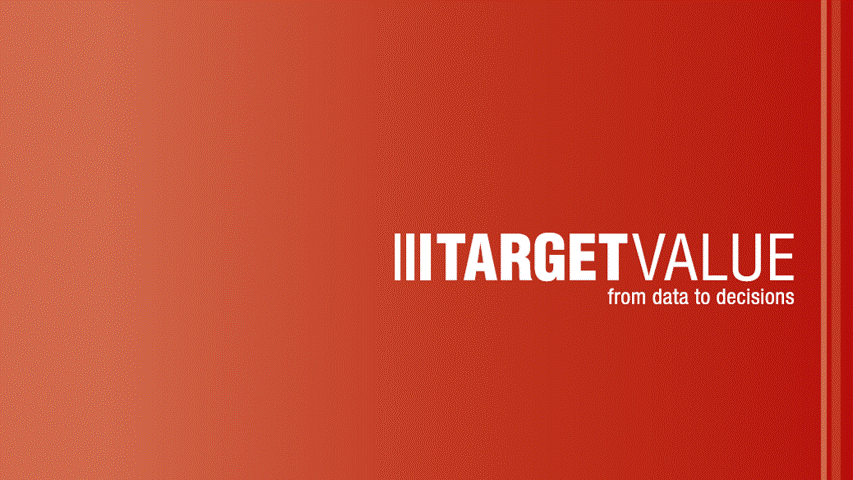
La Target Value Matrix CLV Trend × Churn Risk nasce per superare questo limite con la soluzione più semplice possibile: due numeri calcolabili con i dati già disponibili nel CRM, che posizionano ogni cliente in uno dei quattro quadranti della matrice, ciascuno con un obiettivo manageriale preciso e un'azione prioritaria chiara.

I due indici che bastano.

Il CLV Trend: dove sta andando il valore.

Il CLV Trend misura la variazione percentuale del valore generato dal cliente negli ultimi dodici mesi rispetto ai dodici mesi precedenti. Non il valore assoluto oggi — quello racconta dove sei arrivato. Il trend racconta dove stai andando, e in quale direzione si muove la relazione nel tempo.

Un CLV Trend superiore al 10% indica che il valore della relazione è in espansione — il cliente investe di più, acquista più spesso, si fida di più. Un CLV Trend compreso tra meno 5% e più 10% indica che il valore è stabile — la relazione esiste, funziona, genera risultati prevedibili. Un CLV Trend inferiore a meno 5% segnala un deterioramento che richiede intervento a monte, sul prodotto o sulla proposta di valore, e non rientra come obiettivo manageriale in questa matrice.

Questa è una scelta metodologica precisa: il TARGET sull'asse verticale è sempre positivo o stabile. Il management non gestisce il declino del CLV — lo corregge con strumenti diversi. Questa matrice si occupa di dove si vuole andare, non di come si è arrivati in crisi.

Il Churn Risk: quanto è solida la relazione.

Il Churn Risk misura la probabilità che il cliente abbandoni la relazione nel prossimo periodo. È il numero che trasforma la percezione soggettiva del commerciale in un indicatore oggettivo, misurabile e confrontabile tra clienti diversi.

La formula aggrega tre variabili comportamentali che ogni azienda ha già nel proprio CRM.

La Recency — quanti giorni sono passati dall'ultimo acquisto: un cliente che ha acquistato la settimana scorsa ha un rischio basso, un cliente il cui ultimo acquisto risale a quattro mesi fa ha un rischio significativamente più alto.

La Frequency — come è variata la frequenza degli acquisti rispetto al periodo precedente: un calo superiore al 30% è un segnale d'allarme che da solo giustifica un contatto diretto.

L'Engagement Score — il tasso di risposta alle comunicazioni commerciali e di servizio: un cliente che non apre le email, non risponde ai messaggi, non partecipa alle iniziative sta comunicando qualcosa attraverso il comportamento, e il comportamento è il predittore più affidabile del churn.

Per semplificare si suppone che gli indicatori hanno lo stesso peso nella realizzazione del Churn Risk. Nel caso ci fossero delle evidenze che individuino pesi ponderati diversi alle 3 variabili si può procedere considerando tali evidenze,

Tre variabili disponibili. Nessuno le aveva mai aggregate in un indicatore unico.

Il modello base tratta le tre variabili con peso uguale per semplicità applicativa. Se i dati storici del portafoglio dimostrano che una variabile predice il churn con maggiore affidabilità delle altre, è corretto introdurre una ponderazione differenziata che rifletta quella evidenza empirica.

I quattro quadranti. 

1️⃣ LEVA VIRTUOSA

CLV Trend ↑ / Churn Risk ↓

Il cliente cresce ed è coinvolto. Programmate insieme.

È il quadrante d'oro della matrice, quello che ogni responsabile commerciale e ogni CFO vorrebbero come riferimento permanente del proprio portafoglio. Il CLV cresce con continuità, il Churn Risk è basso, il cliente è ingaggiato, soddisfatto e in espansione. La relazione ha una traiettoria positiva su entrambe le dimensioni che contano — valore economico e solidità del legame.

Questo cliente non ha bisogno di essere difeso né convinto. Ha bisogno di essere accompagnato in un percorso di sviluppo che sfrutti pienamente il potenziale già dimostrato dalla traiettoria della relazione. Accompagnare significa qualcosa di molto più preciso che semplicemente vendere di più: significa proporre upselling coerente con la storia d'acquisto specifica di quel cliente invece di offerte standardizzate, costruire un programma di cross-selling su categorie adiacenti dove il comportamento passato segnala interesse latente, coinvolgerlo in modo privilegiato nel lancio di nuovi prodotti e servizi — prima ancora che vengano presentati al mercato generale.

Significa anche trasformare la sua soddisfazione in uno strumento commerciale attivo. Il cliente in Leva Virtuosa ha per definizione comportamentale un NPS elevato. Quella soddisfazione è un asset che nella maggior parte delle aziende rimane latente perché nessuno ha mai costruito un meccanismo sistematico per trasformarla in referral strutturati, in testimonianze, in acquisizione di nuovi clienti con lo stesso profilo.

Il contributo più strategico che questo cliente può offrire non è però il fatturato incrementale — è il profilo. Ogni cliente in Leva Virtuosa contiene l'informazione su quale combinazione di segmento, canale di acquisizione, onboarding e proposta di valore produce il risultato ottimale di CLV crescente e Churn Risk basso. Estrarre quel profilo, sistematizzarlo e usarlo come riferimento per le strategie di acquisizione è l'azione di sviluppo commerciale più efficiente disponibile — e la meno frequentemente praticata.

Il rischio di questo quadrante è la compiacenza. Il cliente in Leva Virtuosa non genera allarmi e non attira attenzione manageriale. È il cliente che nessuno monitora con la stessa intensità dedicata ai clienti problematici — e i segnali deboli di rallentamento vengono ignorati fino a quando la relazione è già scivolata nel quadrante successivo. Monitorare ogni variazione del Churn Risk con priorità assoluta non è paranoia: è la forma più efficiente di protezione del valore già costruito. 

2️⃣ RECUPERO STRATEGICO

CLV Trend ↑ / Churn Risk ↑

Il cliente è in crescita ma manifesta segnali negativi.

Questo è il quadrante della contraddizione più difficile da leggere e da gestire — non perché sia complicato tecnicamente, ma perché è psicologicamente controintuitivo e organizzativamente invisibile.

Il CLV sta crescendo. Gli ordini arrivano con regolarità. Il fatturato sale e nei report standard tutto appare positivo, forse addirittura brillante. Ma il Churn Risk è alto. Il comportamento del cliente segnala instabilità che i numeri aggregati non riescono a catturare: la Recency si è allungata nonostante gli acquisti recenti, la frequenza sta cambiando pattern in modo non spiegabile con ragioni stagionali, l'engagement sulle comunicazioni è calato in misura significativa nelle ultime settimane.

Come si spiega questa coesistenza di CLV crescente e Churn Risk alto? Nella pratica, succede in almeno tre scenari tipici che è importante saper riconoscere. Un cliente che sta aumentando la spesa in una fase finale prima di cambiare fornitore — acquistando scorte, completando contratti in corso, chiudendo ordini in sospeso prima di passare a un'alternativa già identificata. Un cliente che ha concentrato gli acquisti su una categoria specifica mentre ne abbandonava silenziosamente un'altra, con il risultato che il CLV aggregato non mostra ancora il deterioramento già in atto nella composizione del portafoglio. Un cliente che sta valutando attivamente un competitor e nel frattempo continua ad acquistare dall'azienda per garantirsi la continuità operativa durante la transizione.

In tutti questi scenari il CLV crescente è un lagging indicator — racconta il passato recente. Il Churn Risk alto è un leading indicator — anticipa quello che sta per accadere. E quello che sta per accadere, in questo quadrante, richiede un intervento immediato e radicalmente personalizzato per essere intercettato in tempo utile.

Non una campagna automatizzata. Non un'email di massa costruita su un template standard. Un contatto diretto, condotto da una figura senior con piena conoscenza della storia della relazione, con l'obiettivo esplicito di capire cosa sta cambiando prima ancora di proporre qualsiasi soluzione. La domanda giusta non è "sei soddisfatto?", che genera risposte di cortesia inutilizzabili. È "cosa sta cambiando per te, e come possiamo adattarci?", che genera insight reali sulla natura del disengagement — e da quegli insight si costruisce la risposta efficace.

La finestra di intervento in questo quadrante è stretta e si chiude più velocemente di quanto si percepisca. Sette giorni dal rilevamento del Churn Risk alto è il tempo massimo accettabile per il primo contatto diretto. Ogni settimana di ritardo consolida la decisione del cliente e riduce la probabilità di successo dell'intervento in misura non lineare. 

3️⃣ PRESIDIO CONSOLIDATO

CLV Trend → / Churn Risk ↓

Il cliente è stabile e fedele. Proteggi ciò che funziona.

Il quadrante della solidità silenziosa. Il CLV è stabile — non accelera ma non deteriora. Il Churn Risk è basso — la relazione è solida, le abitudini di acquisto sono consolidate nel tempo, la fiducia è stata costruita attraverso una serie di esperienze positive che hanno generato fedeltà comportamentale reale.

Questo cliente è il fondamento prevedibile del portafoglio. Non genera entusiasmo, non crea urgenza, non attira l'attenzione del management. Esiste nella zona grigia della normalità operativa — e per questo viene sistematicamente trascurato nelle allocazioni di risorse commerciali e di customer success, che tendono a concentrarsi sui clienti in sviluppo accelerato o su quelli a rischio.

La trascuratezza non produce effetti immediati — ed è questa la sua caratteristica più insidiosa. Il cliente fedele ha costruito una relazione con l'azienda nel tempo e non abbandona al primo segnale di disattenzione. Ma la trascuratezza si accumula: un servizio che diventa progressivamente meno reattivo, una comunicazione che si standardizza perdendo la personalizzazione che aveva caratterizzato i momenti migliori della relazione, un account manager che cambia senza un passaggio di consegne adeguato sulla storia del cliente. Piccole erosioni che da sole non bastano a far muovere un cliente fedele — ma che accumulate nel tempo abbassano la soglia di resistenza agli attacchi competitivi in modo silenzioso e progressivo.

Quando un competitor si presenta con un'offerta abbastanza competitiva — non necessariamente migliore, solo abbastanza buona in un momento in cui la relazione è già indebolita dall'incuria — il cliente in Presidio Consolidato non ha più la motivazione emotiva per resistere alla tentazione del cambiamento. A quel punto la relazione si rompe non perché il competitor fosse irresistibile, ma perché l'azienda aveva smesso di essere presente in modo attivo.

Il lavoro in questo quadrante è duplice e simultaneo. Difendere la relazione esistente con lo stesso presidio attivo dedicato ai clienti in sviluppo — monitorando proattivamente i segnali deboli di deterioramento, mantenendo la qualità del servizio come priorità non negoziabile, proteggendo la relazione dagli attacchi competitivi sul prezzo con argomenti di valore invece che con contromisure puramente commerciali. E contemporaneamente esplorare con intelligenza le opportunità di sviluppo selettivo verso la Leva Virtuosa — perché spesso il cliente in Presidio Consolidato ha un wallet share non saturo che rappresenta il percorso di crescita più efficiente disponibile nell'intero portafoglio. 

4️⃣ VIGILANZA ATTIVA

CLV Trend → / Churn Risk ↑

Stabile in bilancio. Assente nella relazione.

Il quadrante più insidioso della matrice, il più urgente da gestire e il meno visibile nei report standard. Una combinazione che lo rende strutturalmente il più pericoloso — perché accumula urgenza reale sotto una superficie di apparente normalità.

Il CLV è ancora stabile — il cliente acquista, paga, appare nei report senza segnali d'allarme evidenti. Ma il Churn Risk è alto e probabilmente in crescita. Il comportamento segnala un deterioramento avanzato della relazione: la Recency si è allungata in modo significativo rispetto alla media storica del cliente, la frequenza degli acquisti è in calo strutturale che non si spiega con ragioni stagionali, le comunicazioni commerciali e di servizio rimangono sistematicamente senza risposta da settimane.

Il problema strutturale di questo quadrante risiede nel disallineamento temporale tra i segnali e la loro visibilità nei sistemi di reportistica tradizionali. Il CLV stabile maschera il deterioramento in corso — i report mensili non mostrano nulla di preoccupante, il fatturato del cliente è nella media storica, nessuna fattura è scaduta, nessun reclamo formale è mai arrivato. Ma il comportamento racconta una storia completamente diversa, e il comportamento è il predittore più affidabile del churn perché anticipa la decisione di abbandono di settimane o mesi rispetto al momento in cui quella decisione diventa visibile nei numeri.

Il silenzio non è fedeltà. È preavviso. Un cliente silenzioso non è necessariamente un cliente soddisfatto — è un cliente che ha già preso una distanza emotiva dalla relazione e sta gestendo la continuità operativa in attesa di completare una transizione verso un'alternativa già identificata o in fase di valutazione.

La decisione in questo quadrante è binaria e va presa consapevolmente, con un orizzonte temporale definito, prima che sia il cliente a deciderla al posto tuo. Recuperare significa investire in un ricontatto diretto entro quattordici giorni, costruire un piano di stabilizzazione con KPI misurabili su un orizzonte di novanta giorni, analizzare la causa radice del disengagement per costruire una proposta di valore rinnovata calibrata sulla storia specifica di quella relazione — con la piena consapevolezza che la probabilità di successo diminuisce in modo significativo a ogni settimana di ritardo. Rilasciare significa accettare che questa relazione si sta concludendo e gestirne l'uscita in modo che non si trasformi in un'esperienza negativa — perché un cliente che se ne va e viene trattato con rispetto e professionalità durante il processo di uscita non genera passaparola negativo e talvolta, nel tempo, torna.

Quello che non è mai accettabile è non decidere — lasciare che il cliente esca senza che nessuno abbia scelto come gestire quell'uscita, che sia verso il recupero o verso una chiusura consapevole. L'inerzia decisionale in questo quadrante è la risposta più costosa in termini di CLV perso, di referral negativi generati e di opportunità di apprendimento organizzativo non sfruttate.


I quattro movimenti che determinano la salute del portafoglio.

La matrice non è uno strumento statico da applicare una volta e archiviare. Ogni cliente si muove tra i quadranti nel tempo — in risposta alle decisioni manageriali, ai cambiamenti del mercato, all'evoluzione delle esigenze del cliente, alle pressioni competitive. Il lavoro del management non è fotografare dove si trovano i clienti oggi. È governare consapevolmente la direzione in cui si muovono — e anticipare i movimenti invece di registrarli a posteriori.

Il movimento da Presidio Consolidato verso Leva Virtuosa è il più desiderabile e il meno spontaneo. Richiede di identificare il potenziale di wallet share non saturo e costruire un programma di sviluppo progressivo calibrato sulla storia della relazione — è il percorso di crescita più efficiente disponibile perché parte da una base di fiducia già consolidata.

Il movimento da Vigilanza Attiva verso Recupero Strategico segnala che l'engagement sta peggiorando mentre il CLV resiste ancora — ed è il momento esatto in cui l'intervento ha ancora una probabilità di successo ragionevole. Aspettare che il CLV inizi a contrarsi significa aver perso la finestra migliore per agire.

Il movimento da Recupero Strategico verso Leva Virtuosa è il più soddisfacente e il meno frequente — richiede una riattivazione riuscita seguita da un programma strutturato di sviluppo del CLV, non solo il recupero della relazione ma la costruzione di una nuova traiettoria di crescita su basi più solide di quelle precedenti.

Il movimento da Vigilanza Attiva verso l'uscita è il più costoso e il più evitabile — è quasi sempre il risultato di un intervento tardivo su segnali che erano leggibili e misurabili mesi prima.


Come iniziare: tre azioni concrete questa settimana.

Il valore di questa matrice non risiede nella sofisticazione del modello ma nella semplicità operativa con cui può essere applicata ai dati già disponibili in qualsiasi organizzazione commerciale strutturata.

La prima azione è calcolare il CLV degli ultimi dodici mesi e di quelli precedenti per i trenta clienti principali del portafoglio — quelli che insieme rappresentano la quota più significativa del fatturato e del margine. Il rapporto percentuale tra i due periodi è il CLV Trend: un numero che posiziona immediatamente ogni cliente sulla dimensione verticale della matrice.

La seconda azione è costruire il Churn Risk aggregando Recency, variazione della Frequency ed Engagement Score per gli stessi clienti. Anche una stima qualitativa su questi tre parametri — basso, medio, alto per ciascuno — produce già un posizionamento nella matrice con sufficiente accuratezza per iniziare a prendere decisioni diverse da quelle che si sarebbero prese sulla base della sola percezione del team commerciale.

La terza azione è portare questa mappa in una riunione commerciale entro questa settimana — non per presentare numeri, ma per rispondere a tre domande operative: chi presidia i clienti in Recupero Strategico con un contatto diretto entro sette giorni? Chi gestisce i clienti in Vigilanza Attiva con una decisione esplicita entro quattordici? Chi sta lavorando attivamente sul wallet share dei clienti in Presidio Consolidato per costruire il percorso verso la Leva Virtuosa?

Le risposte a queste domande cambiano le priorità del team commerciale e di customer success in modo più profondo e duraturo di qualsiasi obiettivo di fatturato trimestrale.


Due numeri per cliente. Un quadrante. Una decisione.

Se vuoi costruire questa mappa per il tuo portafoglio, scrivimi in privato con quattro dati di partenza: data dell'ultimo acquisto, frequenza degli acquisti negli ultimi dodici mesi, CLV per periodo e livello di engagement disponibile nel tuo CRM.

Da lì si costruisce la mappa completa in tempi rapidi — e le priorità cambiano.


Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.


#BusinessIntelligence #ControllodiGestione #CustomerProfiling #CLVTrend #ChurnRisk #TargetValueMatrix #CFO #CustomerSuccess #CRM #PMI #GrowthStrategy #CustomerRetention #SalesStrategy

TARGET VALUE MATRIX - LOGISTICA ESTERNA

La logistica esterna non è un costo. È una scelta strategica che la maggior parte delle aziende non ha ancora fatto.

Si parla di vettori, di spedizioni, di resi. Si negoziano tariffe. Si misurano i ritardi.

Ma quasi nessuno si fa la domanda giusta.

Cosa vuole la mia azienda dalla logistica nel prossimo triennio? E cosa vuole il mio cliente da essa domani mattina?

Sono due domande diverse. Richiedono risposte diverse. E confonderle è la causa principale di ogni inefficienza logistica che ho incontrato sul campo.


La logistica esterna ha due dimensioni che non si parlano mai.

La prima è il tempo: le decisioni operative di breve periodo e quelle strutturali di medio e lungo periodo vivono in riunioni separate, con budget separati, con responsabili separati. Il risultato è che si spegne continuamente l'incendio di oggi senza mai costruire il sistema che impedisce l'incendio di domani.

La seconda è il destinatario del valore: ci sono decisioni logistiche che creano valore per l'azienda — riducono i costi, migliorano i margini, rendono il modello scalabile — e decisioni che creano valore per il cliente — garantiscono affidabilità, puntualità, continuità di fornitura. Anche queste vivono in silos separati.

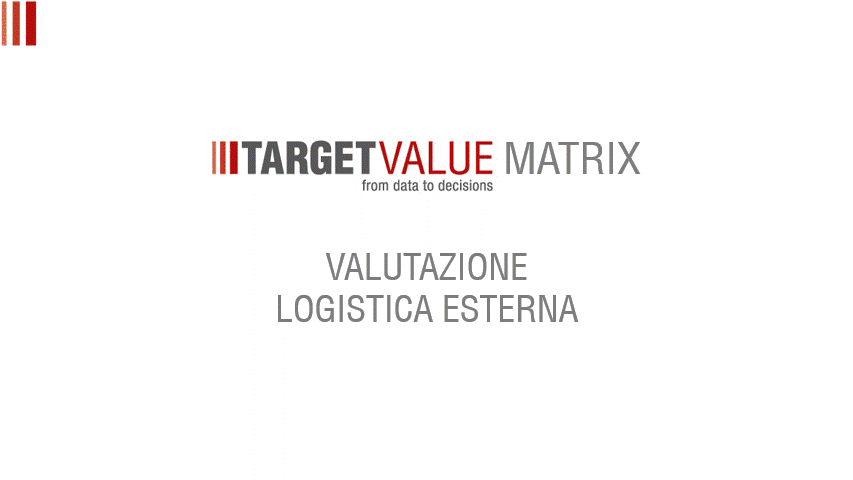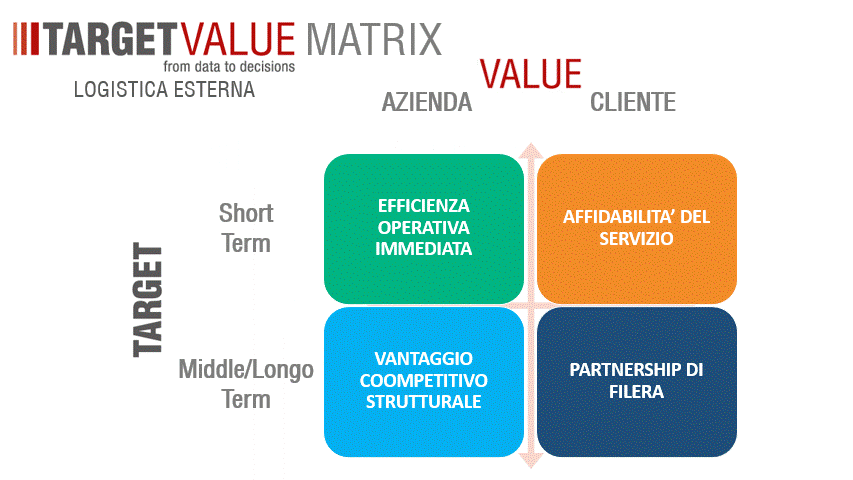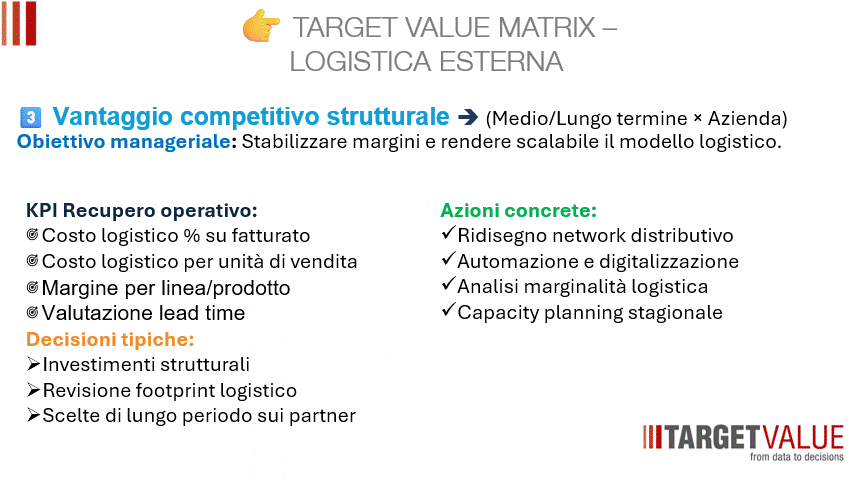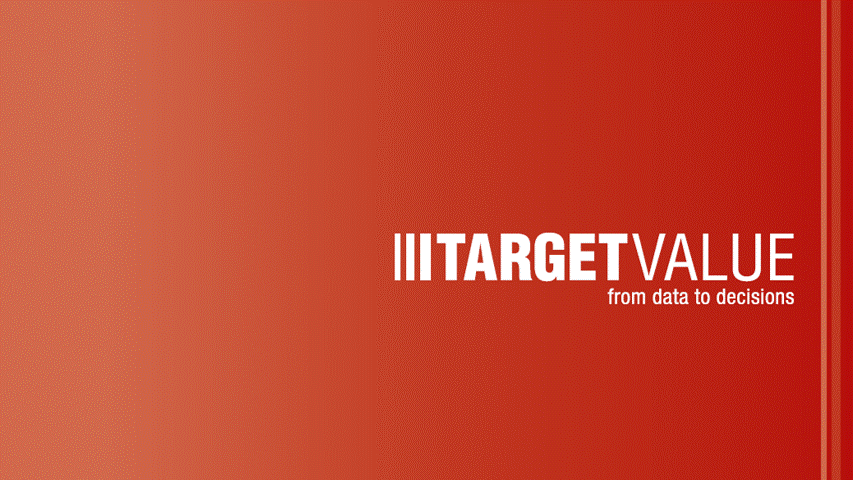
La Target Value Matrix per la Logistica Esterna nasce per rompere questi silos. Mettendo orizzonte temporale e destinatario del valore sullo stesso piano di lettura, emergono quattro quadranti che raccontano dove si trova oggi la tua logistica e dove dovrebbe andare.


I quattro quadranti.


1️⃣ EFFICIENZA OPERATIVA IMMEDIATA

Breve termine × Azienda

È il quadrante da cui quasi tutte le aziende partono. E dove troppe rimangono bloccate.

L'obiettivo è chiaro: ridurre i costi logistici visibili senza compromettere il servizio. Ottimizzare i carichi, ridurre i viaggi parziali, standardizzare gli imballi, rivedere i contratti con i vettori. Sono interventi necessari, spesso urgenti, quasi sempre con un ritorno rapido e misurabile.

Il problema non è fare questo lavoro. Il problema è credere che questo lavoro sia sufficiente.

L'Efficienza Operativa Immediata genera quick win. Libera cassa. Riduce sprechi evidenti. Ma non crea vantaggio competitivo. Non costruisce barriere all'uscita con il cliente. Non rende il modello logistico scalabile nel tempo.

È la fondazione necessaria. Non è la casa.

Le aziende che rimangono in questo quadrante — che gestiscono la logistica come un centro di costo da minimizzare trimestre dopo trimestre — ottengono risparmi di breve periodo e perdono opportunità di lungo periodo. I competitor che nel frattempo investono nei quadranti strutturali diventano progressivamente più difficili da battere sul servizio, sulla flessibilità, sulla capacità di risposta.

I KPI di riferimento qui sono il costo di trasporto per kg o per collo, la percentuale di saturazione dei mezzi, il tasso di resa logistica. Numeri operativi, misurabili, azionabili in tempi rapidi.

La decisione manageriale chiave: make or buy sul trasporto. Revisione dei contratti vettori. Accorpamento delle spedizioni. Priorità ai quick win di costo — ma con la consapevolezza che sono il punto di partenza, non il punto di arrivo.


2️⃣ AFFIDABILITÀ DI SERVIZIO

Breve termine × Cliente

Questo è il quadrante che determina la retention.

Il cliente non vede il costo del trasporto. Non sa quante spedizioni sono state accorpate. Non conosce il tasso di saturazione dei mezzi. Vede una cosa sola: la merce arriva quando deve arrivare, nelle condizioni in cui deve arrivare, con la frequenza concordata?

Puntualità. Freschezza. Prevedibilità.

Sono le tre parole che definiscono l'affidabilità di servizio nella logistica esterna. E sono le tre parole che, quando mancano, generano i costi nascosti più alti che un'azienda possa sostenere: resi, gestione dei reclami, perdita di fiducia, rotazione del cliente.

L'OTIF — On Time In Full — è il KPI centrale di questo quadrante. Ma non basta misurarlo. Bisogna capire dove si rompe: in fase di picking, di staging, di carico, di consegna? Ogni punto di rottura ha una causa radice diversa e richiede un intervento diverso.

La segmentazione dei clienti per Lifetime Value è la leva strategica sottovalutata di questo quadrante. Non tutti i clienti meritano lo stesso livello di priorità logistica. I clienti ad alto LTV — quelli che generano margine ricorrente, che portano referral, che hanno contratti pluriennali — meritano un livello di servizio differenziato. Costruire questo sistema di priorità è uno dei lavori più redditizi che un responsabile logistica possa fare.

La decisione manageriale chiave: ridefinire le priorità di servizio in funzione del valore del cliente. Investire in pianificazione logistica, riduzione dei tempi di attesa, miglioramento del picking e tracking delle spedizioni.


3️⃣ VANTAGGIO COMPETITIVO STRUTTURALE

Medio/Lungo termine × Azienda

Questo è il quadrante in cui la logistica smette di essere un costo e diventa un asset.

L'obiettivo è stabilizzare i margini logistici e rendere il modello scalabile nel tempo. Non più interventi puntuali sul singolo contratto o sulla singola rotta — ma ridisegno del network distributivo, automazione e digitalizzazione dei processi, analisi della marginalità logistica per linea di prodotto, capacity planning stagionale.

È il quadrante degli investimenti strutturali. E proprio per questo è quello che viene rimandato più spesso.

I risultati dell'Efficienza Operativa Immediata sono visibili in settimane. I risultati del Vantaggio Competitivo Strutturale si misurano in anni. In un contesto aziendale dove la pressione trimestrale è costante, è razionalmente difficile giustificare investimenti il cui ritorno arriva oltre l'orizzonte del prossimo budget.

Eppure è esattamente qui che si costruisce il differenziale competitivo duraturo.

Un network distributivo ben progettato riduce i costi logistici in modo strutturale — non attraverso la pressione sui vettori, ma attraverso l'architettura stessa del sistema. Una logistica digitalizzata permette di rispondere ai picchi di domanda senza aumentare proporzionalmente i costi. Un'analisi della marginalità logistica per prodotto rivela spesso che una parte significativa del catalogo ha un costo logistico che ne azzera o compromette la marginalità complessiva — un'informazione che nessun conto economico tradizionale rende visibile.

La decisione manageriale chiave: investimenti strutturali, revisione del footprint logistico, scelte di lungo periodo sui partner. Decisioni difficili, con orizzonte lungo, che richiedono una governance che vada oltre il ciclo di budget annuale.


4️⃣ PARTNERSHIP DI FILIERA

Medio/Lungo termine × Cliente

Il quadrante più ambizioso. E il più redditizio per chi riesce a raggiungerlo.

L'obiettivo non è più erogare un servizio logistico affidabile. È diventare un partner strategico non sostituibile. La differenza non è semantica — è strutturale.

Un fornitore logistico affidabile può essere sostituito da un competitor che offre le stesse performance a un prezzo leggermente inferiore. Un partner di filiera no. Perché è integrato nei processi del cliente: condivide i forecast, gestisce il VMI (Vendor Managed Inventory), ha sistemi informativi integrati, co-progetta il servizio, condivide KPI che misurano la performance congiunta.

Uscire da questa relazione ha un costo — per entrambe le parti. E questo switching cost è la forma più solida di vantaggio competitivo che esista nella logistica B2B.

Il Fill Rate — la percentuale di ordini evasi completamente — e la continuità di fornitura sono i KPI centrali di questo quadrante. Ma il KPI più significativo di tutti è uno che quasi nessuno misura esplicitamente: la durata media delle relazioni con i clienti. Un portafoglio clienti con relazioni medie superiori a cinque anni è un asset di bilancio che non appare in nessun bilancio.

La decisione manageriale chiave: accordi di partnership pluriennali, personalizzazione del servizio, investimenti congiunti di filiera. Non si raggiunge questo quadrante con una proposta commerciale. Si raggiunge costruendo, nel tempo, una storia di affidabilità che rende l'alternativa impensabile.


Il punto che connette tutto.

La maggior parte delle aziende gestisce la logistica esterna come un problema operativo.

Le migliori la gestiscono come una leva competitiva.

La differenza non sta nelle risorse disponibili. Non sta nella dimensione aziendale. Non sta nei sistemi tecnologici. Sta nella capacità di rispondere onestamente a una domanda semplice:

In quale quadrante stai investendo oggi il tuo tempo manageriale?

Se la risposta è sempre e solo il primo — l'efficienza operativa immediata — stai gestendo l'urgenza a scapito dell'importanza. Stai risolvendo i problemi di oggi mentre i tuoi competitor costruiscono i vantaggi di domani.

I quattro quadranti non sono alternativi. Sono sequenziali e simultanei. Si parte dall'efficienza operativa perché libera risorse. Si presidia l'affidabilità di servizio perché protegge i ricavi. Si investe nel vantaggio strutturale perché costruisce margini duraturi. Si lavora alla partnership di filiera perché crea barriere competitive che nessuna gara al ribasso può abbattere.

La logistica esterna non è un costo da minimizzare. È una scelta strategica da fare consapevolmente.


In quale quadrante si trova oggi la tua logistica esterna?

E soprattutto: in quale quadrante vorresti che si trovasse tra tre anni?

Commenta o scrivimi in privato.

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.

#BusinessIntelligence #ControllodiGestione #LogisticaEsterna #SupplyChain #TargetValueMatrix #OTIF #FilieraAgroalimentare #CFO #OperationsManagement #LogisticaStrategica #PMI

TARGET VALUE MATRIX - VALORE DELLA RELAZIONE

Ogni cliente ha due facce.

La prima è quella che vedi nei report. Gli ordini, il fatturato, la frequenza di acquisto, il valore medio dello scontrino. Numeri che raccontano cosa ha fatto — quanto ha comprato, quando, per quanto.

La seconda è quella che non vedi nei report. Cosa pensa. Quanto è soddisfatto. Se raccomanderebbe la tua azienda a un collega o a un amico. Se quella relazione commerciale ha una base emotiva solida — o se regge solo per inerzia, per mancanza di alternative, per un contratto ancora in corso.

La prima faccia racconta il comportamento. La seconda racconta la qualità della relazione.

Quasi tutte le aziende gestiscono la prima. Quasi nessuna presidia la seconda con la stessa disciplina.

E la seconda, quasi sempre, anticipa la prima di mesi.

Il problema che questa matrice risolve.

Nella gestione del portafoglio clienti esiste una distorsione sistematica che produce decisioni sbagliate in modo silenzioso e continuativo.

Le risorse commerciali e di customer success vengono allocate seguendo il fatturato. I clienti che generano più fatturato ricevono più attenzione, più presidio, più investimento relazionale. I clienti con fatturato contenuto vengono gestiti con minore intensità, spesso in modo standardizzato, a volte quasi automatizzato.

Questa logica sembra razionale. Non lo è.

Perché ignora sistematicamente due situazioni che nel portafoglio reale sono molto più frequenti di quanto si pensi. Il cliente ad alto fatturato che è profondamente insoddisfatto — acquista ancora per inerzia, per dipendenza operativa, per mancanza di alternative già identificate, ma che nel frattempo sta valutando attivamente un'uscita che nessun report ha ancora registrato. E il cliente a basso fatturato che è entusiasta — ha un NPS altissimo, raccomanderebbe l'azienda a chiunque, ma acquista poco perché nessuno ha mai lavorato attivamente per sviluppare quella relazione oltre la categoria iniziale.

Nel primo caso si sta sprecando presidio su una relazione già compromessa senza saperlo. Nel secondo si sta ignorando un potenziale di sviluppo enorme perché il fatturato attuale non lo segnala come priorità.

La Matrice Valore della Relazione per correggere questa distorsione.

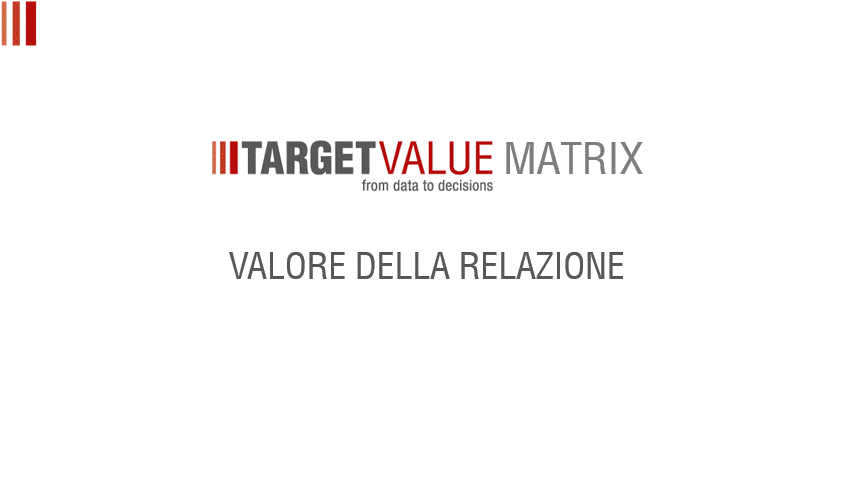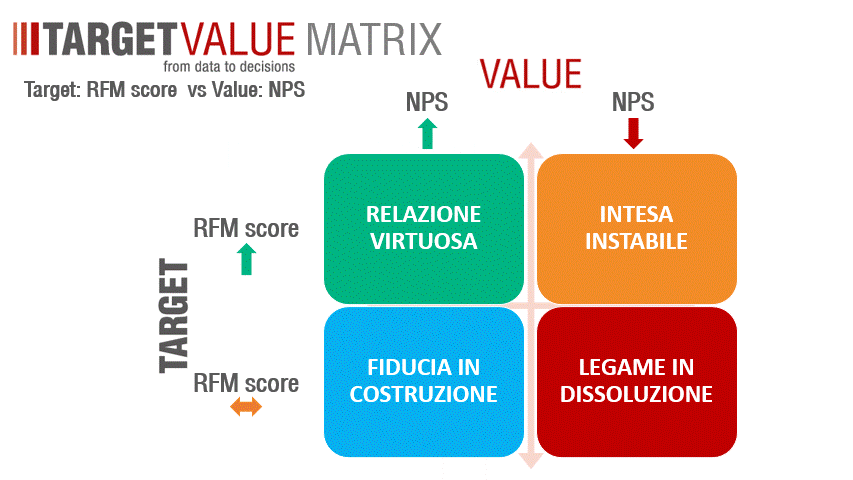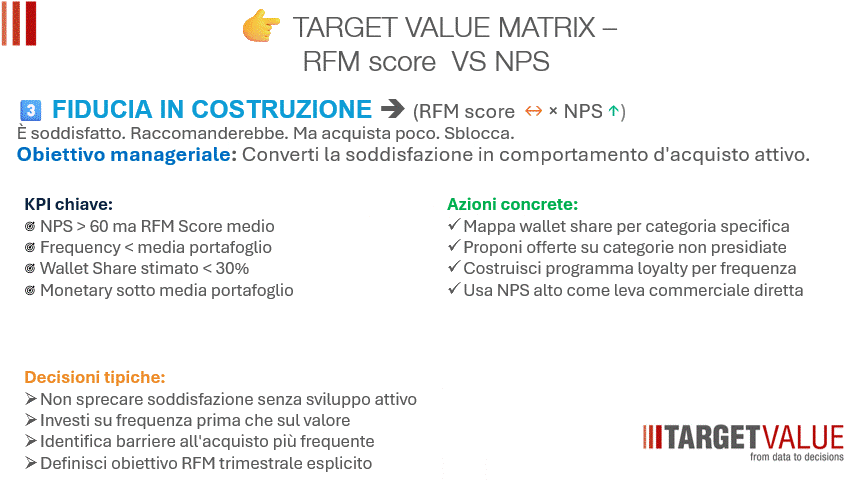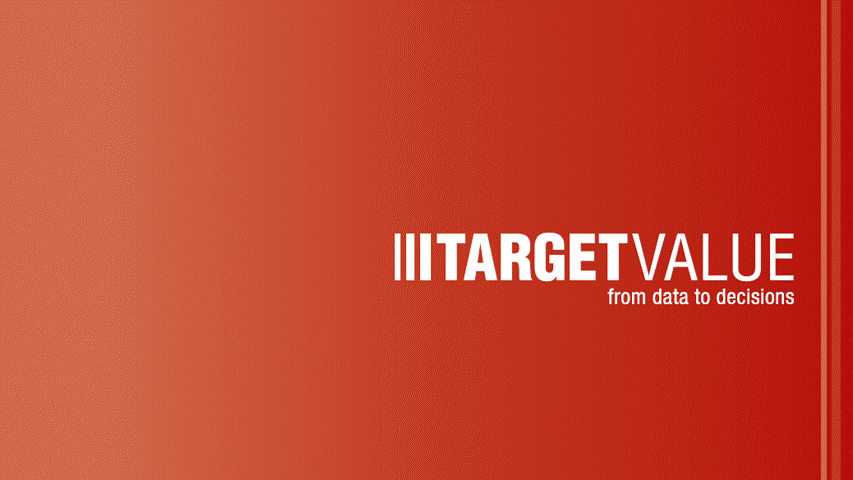
Due indici. Uno per il comportamento d'acquisto — l'RFM Score. Uno per la qualità della relazione — l'NPS. Messi sullo stesso asse, posizionano ogni cliente in uno dei quattro quadranti con un nome che racconta la vera natura di quella relazione commerciale e un obiettivo manageriale preciso su cosa fare di conseguenza.

I due indici che bastano.

L'RFM Score: il comportamento.

L'RFM Score è l'indice composito che misura il comportamento d'acquisto su tre dimensioni simultanee — le tre più predittive della fedeltà comportamentale reale.

La Recency — quanti giorni sono passati dall'ultimo acquisto. Un cliente che ha acquistato ieri è comportamentalmente più fedele di uno il cui ultimo ordine risale a quattro mesi fa, indipendentemente dal volume storico della relazione. La Recency è il primo indicatore a deteriorarsi quando qualcosa sta cambiando — prima della Frequency, prima del Monetary, prima di qualsiasi altra metrica.

La Frequency — quante volte ha acquistato negli ultimi dodici mesi. Non è solo una misura di volume — è una misura di abitudine. Un cliente che acquista ogni mese ha costruito un'abitudine relazionale che è molto più resistente al churn di un cliente che acquista due volte l'anno con ordini di valore equivalente.

Il Monetary — il valore medio per acquisto rispetto alla media del portafoglio. Non il fatturato assoluto — il valore relativo. Un cliente che acquista per importi superiori alla media del portafoglio sta dimostrando una propensione alla spesa che, combinata con Recency e Frequency favorevoli, costruisce un profilo di alto valore comportamentale. 

Il risultato è un numero da 1 a 5 che posiziona ogni cliente su un continuum di fedeltà comportamentale — oggettivo, misurabile, confrontabile tra clienti diversi senza distorsioni soggettive.

L'NPS: la fiducia dichiarata.

Il Net Promoter Score è la metrica di soddisfazione più potente disponibile — non perché misuri quanto è soddisfatto il cliente, ma perché misura qualcosa di molto più significativo: quanto si fida dell'azienda al punto da mettere in gioco la propria reputazione personale raccomandandola attivamente. 

Un cliente che risponde 9 o 10 alla domanda "quanto è probabile che raccomandi questa azienda a un collega o amico?" non sta solo dicendo che è soddisfatto. Sta dicendo che si fida abbastanza da far dipendere la propria credibilità professionale o personale dal giudizio che esprime su di te. 

Un cliente che risponde 0-6 non sta solo dicendo che è insoddisfatto. Sta dicendo che è disposto a raccontare quella insoddisfazione attivamente — e nel mondo iperconnesso in cui operano le aziende oggi, un detrattore attivo è un problema che si moltiplica in modo non lineare. 

La combinazione di RFM Score e NPS non produce semplicemente quattro quadranti. Produce un indicatore implicito ancora più potente: il gap tra comportamento e soddisfazione. 

Un RFM alto con NPS basso segnala una relazione che regge sul comportamento ma non sulla fiducia — la situazione più fragile del portafoglio perché può collassare rapidamente senza segnali premonitori visibili nei report di fatturato. Un NPS alto con RFM basso segnala una relazione dove la fiducia è già costruita ma il comportamento d'acquisto non la riflette ancora — la situazione con il più alto potenziale di sviluppo efficiente perché non richiede di costruire la fiducia da zero. 

I quattro quadranti. 

1️⃣ RELAZIONE VIRTUOSA

RFM Score ↑ / NPS Alto

Compra tanto. Raccomanda attivamente. Vale oro.

Il quadrante d'eccellenza. Il cliente acquista con frequenza e valore crescenti, è soddisfatto in modo profondo e strutturale, e raccomanderebbe attivamente l'azienda senza esitazione. Comportamento e soddisfazione raccontano la stessa storia — una storia di fiducia reciproca che si è costruita nel tempo attraverso esperienze positive coerenti e che ora si autoalimenta.

Questo cliente non ha bisogno di essere convinto. Ha bisogno di essere valorizzato — in modo che la sua soddisfazione si traduca in un vantaggio commerciale attivo per l'azienda, non rimanga latente come una risorsa che nessuno ha mai deciso di utilizzare.

Il contributo più prezioso che questo cliente può offrire non è il fatturato incrementale — è il profilo e il referral. Ogni cliente in RELAZIONE VIRTUOSA contiene due informazioni strategiche: qual è la combinazione di segmento, canale di acquisizione, onboarding e proposta di valore che produce la combinazione ottimale di comportamento d'acquisto attivo e soddisfazione profonda; e chi conosce nella sua rete professionale che potrebbe essere interessato a ciò che offri.

La prima informazione serve per l'acquisizione — costruire un Ideal Customer Profile basato sui dati reali dei clienti migliori invece che su ipotesi di mercato. La seconda serve per la crescita organica — costruire un programma referral strutturato che trasformi la soddisfazione spontanea in un meccanismo sistematico di acquisizione a CAC contenuto.

Il rischio in questo quadrante non è l'emergenza — è la compiacenza. Il cliente in RELAZIONE VIRTUOSA non genera allarmi. Paga, acquista, raccomanda. Ed è esattamente per questo che i segnali deboli di deterioramento — un NPS che scende da 9 a 7, una Recency che si allunga di qualche settimana, un ordine che non arriva nei tempi attesi — vengono ignorati fino a quando il cliente è già scivolato verso il quadrante successivo.

Monitorare ogni variazione di NPS e RFM con priorità assoluta in questo quadrante non è paranoia. È la forma più efficiente di protezione del valore più prezioso del portafoglio.

2️⃣ FIDUCIA IN COSTRUZIONE

RFM Score ↑ / NPS Basso

Compra ancora. Ma non consiglierebbe mai. Agisci subito.

Questo è il quadrante più pericoloso della matrice — e il più difficile da riconoscere nei report standard.

Il comportamento d'acquisto regge. Gli ordini arrivano. Il fatturato è nella norma o addirittura in crescita. Nei report mensili questo cliente appare come un cliente normale, forse anche buono. Ma l'NPS è basso — sotto 20, a volte negativo. Il cliente non raccomanderebbe l'azienda. In alcuni casi sta già raccontando la sua insoddisfazione alla propria rete professionale.

Come si spiega questa coesistenza di RFM alto e NPS basso? La risposta è in una parola sola: inerzia.

Il cliente continua ad acquistare non perché sia soddisfatto, ma perché cambiare ha un costo — operativo, organizzativo, relazionale. Ha contratti in corso. Ha processi costruiti attorno ai tuoi prodotti o servizi. Ha un'organizzazione interna che si è abituata a lavorare con te. Quel costo di switching lo trattiene temporaneamente — ma nel frattempo sta cercando attivamente un'alternativa che giustifichi il costo del cambiamento. E quando la trova, l'uscita avviene rapidamente, spesso senza preavviso, con un impatto sul fatturato che arriva sempre nel momento sbagliato.

Nel INTESA INSTABILE il comportamento è un lagging indicator — racconta il passato. L'NPS è un leading indicator — anticipa il futuro.

La risposta manageriale in questo quadrante deve essere immediata, diretta e radicalmente personalizzata. Non una campagna automatizzata. Non un'email di massa con uno sconto. Un contatto umano condotto da una figura senior con piena conoscenza della storia della relazione, con l'obiettivo esplicito di capire cosa si è rotto prima ancora di proporre qualsiasi soluzione.

La domanda da fare non è "sei soddisfatto?" — genera risposte di cortesia inutilizzabili. È "cosa è cambiato nella tua esperienza con noi, e cosa dovremmo fare diversamente?" — genera insight reali sulla natura dell'insoddisfazione che solo da quell'insight si può costruire un piano di recovery efficace.

La finestra di intervento è stretta. Sette giorni dal rilevamento dell'NPS basso è il tempo massimo accettabile per il primo contatto diretto. Ogni settimana di ritardo consolida la decisione di uscita e riduce la probabilità di successo dell'intervento in modo non lineare.

3️⃣ INTESA INSTABILE

RFM Score → / NPS Alto

È soddisfatto. Raccomanderebbe. Ma acquista poco. Sblocca.

Il quadrante del potenziale inespresso più efficiente del portafoglio.

Il cliente ha un NPS alto — è soddisfatto, si fida, raccomanderebbe attivamente l'azienda. Ma l'RFM Score è medio o stabile — acquista con una frequenza contenuta, con un valore per ordine sotto la media, con una Recency che non segnala un cliente particolarmente attivo. La fiducia c'è. Il comportamento non la riflette ancora.

Il gap tra NPS e RFM in questo quadrante racconta una storia precisa: le barriere all'acquisto non sono relazionali — la relazione è solida. Sono strutturali. Budget limitato su quella categoria. Processo decisionale interno che rallenta gli acquisti. Presenza di un fornitore alternativo su alcune categorie specifiche che l'azienda non ha ancora presidiato. O semplicemente il fatto che nessuno ha mai lavorato attivamente per sviluppare la relazione oltre la categoria iniziale in cui si è generato il primo acquisto.

Questo è il cliente più efficiente da sviluppare nell'intero portafoglio perché il costo di sviluppo è radicalmente inferiore al costo di acquisizione di un nuovo cliente con lo stesso profilo di soddisfazione.

Costruire la fiducia richiede tempo, investimento e coerenza. Sbloccare un comportamento d'acquisto su una fiducia già costruita richiede solo di capire dove sono le barriere e rimuoverle con precisione.

Il Wallet Share è il KPI primario in questo quadrante — non quanto il cliente spende con te oggi, ma quanto del suo budget disponibile nella categoria stai catturando rispetto al totale. Un WSI del 20% con NPS alto significa che il cliente spende l'80% del suo budget su quella categoria con i tuoi competitor — non perché li preferisca, ma perché nessuno gli ha ancora proposto un motivo valido per consolidare la spesa.

L'NPS alto è la leva più potente disponibile in questo quadrante: un cliente soddisfatto che raccomanderebbe attivamente l'azienda è per definizione disponibile a una conversazione di sviluppo — basta aprirla con la proposta giusta.

4️⃣ LEGAME IN DISSOLUZIONE

RFM Score → / NPS Basso

Acquista poco. Non consiglierebbe. Decidi adesso.

Il quadrante che richiede la decisione più scomoda — e la più necessaria.

Il cliente acquista poco. L'RFM Score è medio-basso, stabile su valori che non segnalano né crescita né collasso imminente. Ma l'NPS è basso — il cliente non è soddisfatto, non raccomanderebbe l'azienda, in alcuni casi è già un detrattore attivo che sta condividendo la propria insoddisfazione nella propria rete professionale.

La combinazione di RFM basso e NPS basso produce una situazione in cui la relazione non genera né valore comportamentale significativo né valore relazionale. Non c'è crescita del fatturato attesa. Non c'è potenziale di referral. Non c'è fiducia su cui costruire sviluppo. C'è un costo di servizio reale — tempo commerciale, assistenza, gestione amministrativa — che in molti casi supera il margine generato dalla relazione stessa.

La decisione in questo quadrante è binaria e va presa consapevolmente, prima che il cliente la prenda al posto tuo.

Recuperare significa analizzare se esiste una causa radice dell'insoddisfazione che sia identificabile, correggibile e sufficientemente significativa da giustificare l'investimento nel recovery — con la piena consapevolezza che la probabilità di successo è contenuta e che ogni settimana di ritardo la riduce ulteriormente.

Rilasciare significa accettare che questa relazione si sta concludendo e gestirne l'uscita in modo che non si trasformi in un'esperienza negativa — perché un detrattore attivo è un problema che si moltiplica nella rete professionale del cliente. Un'uscita gestita con professionalità e rispetto neutralizza il rischio di passaparola negativo e talvolta, nel tempo, apre la porta a un ritorno su basi diverse.

Quello che non è mai accettabile è non decidere. Lasciare che il cliente rimanga nell'LEGAME IN DISSOLUZIONE consumando risorse di servizio senza generare valore — né economico né relazionale — è la risposta più costosa. Non in modo drammatico e immediato. In modo silenzioso e cumulativo, trimestre dopo trimestre, fino a quando il costo di quella inerzia diventa troppo evidente per essere ignorato.

Il gap RFM–NPS: l'indicatore implicito che nessuno calcola.

La vera potenza della Matrice della Fiducia Agita non sta nei quattro quadranti presi singolarmente. Sta nell'indicatore implicito che emerge dalla loro combinazione.


Gap positivo ampio — RFM alto, NPS basso. La relazione regge sul comportamento ma non sulla fiducia. È la situazione più fragile del portafoglio — può collassare rapidamente e senza preavviso visibile nei report di fatturato. Priorità massima di intervento.

Gap negativo ampio — NPS alto, RFM basso. La fiducia è costruita, il comportamento non la riflette ancora. È il potenziale più efficiente da sbloccare — la fiducia non si deve costruire, si deve solo sbloccare. Priorità massima di sviluppo.

Gap neutro con valori alti — RFM alto, NPS alto. La relazione è coerente e in salute. Comportamento e fiducia raccontano la stessa storia positiva. Presidia e sviluppa.

Gap neutro con valori bassi — RFM basso, NPS basso. La relazione è coerente nella sua fragilità. Nessuna illusione — né comportamentale né relazionale. Decidi con urgenza.

Come costruire questa mappa in tre passi.

Non servono strumenti sofisticati. Servono disciplina e i dati già disponibili nel CRM.

Primo passo. Calcola l'RFM Score per i tuoi trenta clienti principali — non per fatturato assoluto, ma per potenziale strategico. Assegna uno score da 1 a 5 per Recency, Frequency e Monetary basandoti sulla distribuzione reale del tuo portafoglio. La media dei tre score è il tuo RFM Score per cliente.

Secondo passo. Raccogli l'NPS per gli stessi clienti — non l'NPS aggregato dell'azienda, ma quello specifico per cliente. Se non lo hai, invia una survey di una sola domanda: "Su una scala da 0 a 10, quanto è probabile che raccomandi la nostra azienda a un collega o partner?" È il dato più semplice da raccogliere e il più potente da interpretare.

Terzo passo. Posiziona ogni cliente sulla matrice e calcola il gap RFM–NPS. Quello che emerge cambierà probabilmente alcune priorità commerciali che sembravano consolidate — e rivelerà sia relazioni a rischio che nessun report aveva segnalato, sia potenziali di sviluppo che nessuno stava presidiando attivamente.

Se stai leggendo questo articolo e non hai oggi una risposta precisa a queste tre domande, hai già la risposta alla domanda più importante.

Chi sono i clienti dove il comportamento d'acquisto regge ma la fiducia no — e che quindi potrebbero uscire senza preavviso?

Chi sono i clienti dove la fiducia è alta ma il comportamento d'acquisto è contenuto — e che quindi rappresentano il potenziale di sviluppo più efficiente del portafoglio?

Qual è il gap RFM–NPS medio del tuo portafoglio — e in quale direzione si sta muovendo?

Non saperlo ha un costo reale. In fatturato non sviluppato, in churn non intercettato, in passaparola negativo non neutralizzato, in risorse commerciali allocate nel posto sbagliato.

Scrivimi in privato con i dati del tuo portafoglio.

Bastano due numeri per cliente — RFM Score e NPS. Da lì si costruisce la mappa completa e le priorità cambiano.

L'articolo completo è nel primo commento. ????

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.

#BusinessIntelligence #ControllodiGestione #RFM #NPS #TargetValueMatrix #CFO #CustomerSuccess #CRM #PMI #CustomerExperience #CustomerProfiling #FiduciaAgita


TARGET VALUE MATRIX - FATTURATO VS CREDITI

La tua azienda sta crescendo. Il fatturato sale. E i soldi non ci sono mai.

Non è un paradosso contabile. Non è un problema di stagionalità. Non è colpa della banca.

È il segnale che la tua crescita non la stai finanziando tu. La stanno finanziando i tuoi clienti. Con i tuoi soldi.

E loro non te lo hanno chiesto. Te lo hanno semplicemente preso. Allungando i tempi di pagamento. Uno alla volta. Senza che nessuno abbia mai detto no.


Il fatturato mente. Il DSO racconta la verità.

Il fatturato è la metrica più celebrata nei consigli di amministrazione, nelle riunioni commerciali, nelle presentazioni agli investitori. Cresce? Bene. Non cresce? Problema.

Ma il fatturato misura ciò che hai venduto. Non ciò che hai incassato. Non ciò che hai realmente in cassa. Non ciò che puoi usare per pagare fornitori, dipendenti, investimenti.

Il DSO — Days Sales Outstanding — misura quanti giorni in media passano tra l'emissione della fattura e l'incasso effettivo. È l'indicatore del credito commerciale: quanto capitale circolante stai immobilizzando nei crediti verso clienti invece di averlo disponibile come liquidità operativa.

Il CAGR del Fatturato — il tasso di crescita annuo composto — misura la velocità e la consistenza della crescita commerciale nel tempo.

Presi singolarmente, ciascuno racconta metà della storia.

Un CAGR alto con un DSO in crescita non è crescita sostenibile. È crescita finanziata da crediti che potrebbero non tornare mai, o tornare troppo tardi per fare la differenza.

Un DSO in calo con un CAGR basso non è necessariamente una crisi. Può essere una razionalizzazione consapevole: meno clienti, migliori clienti, più liquidità reale.

La verità sta nel quadrante in cui si trovano questi due numeri insieme.


La matrice: quattro scenari, un solo quadrante davvero sicuro.


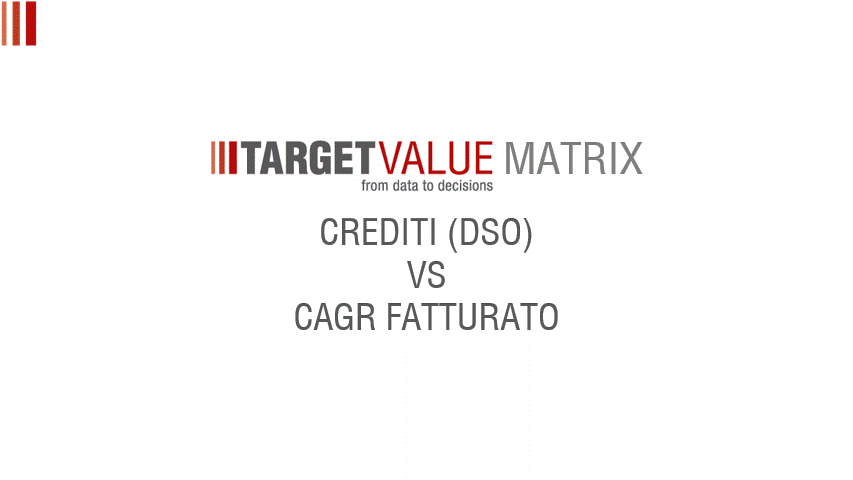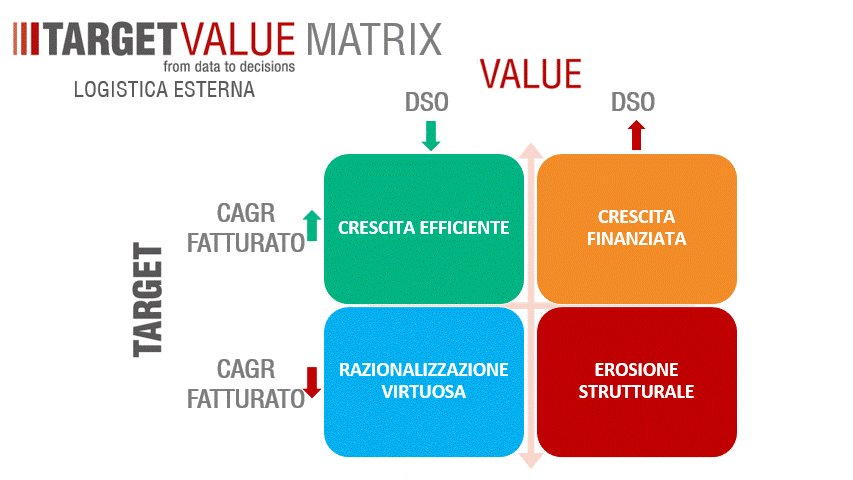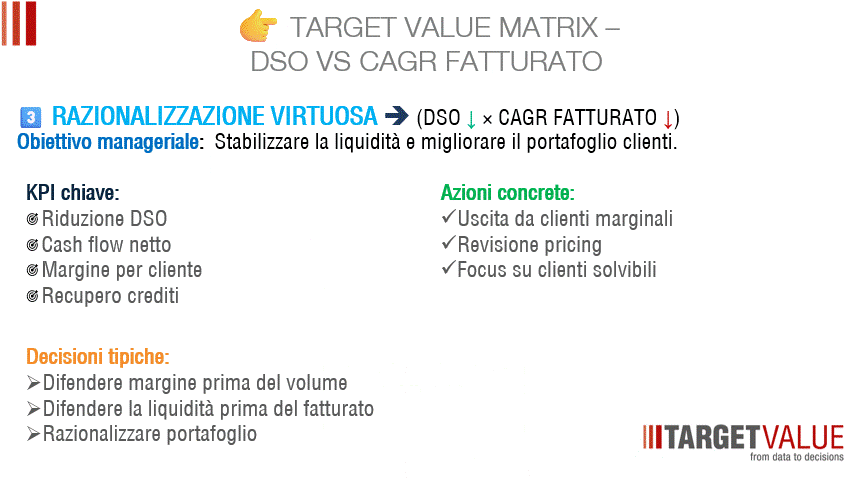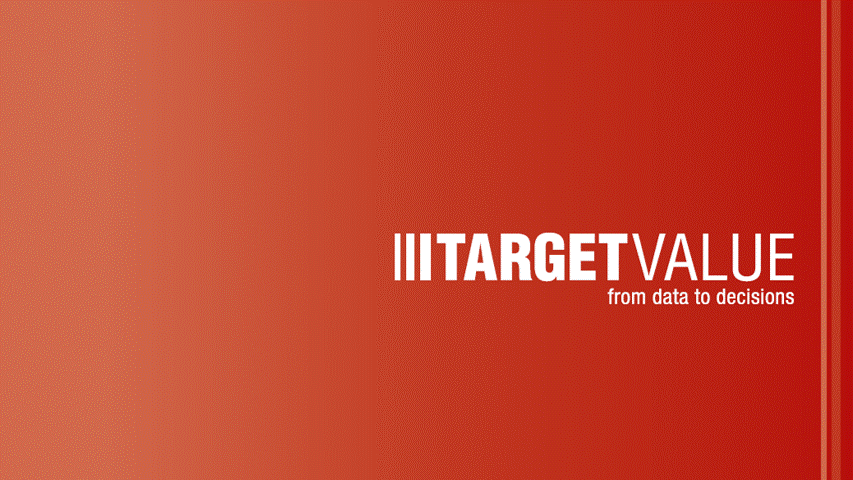
1️⃣ CRESCITA EFFICIENTE

CAGR Fatturato ↑ / DSO ↓

Il quadrante in cui ogni imprenditore e ogni CFO vorrebbero trovarsi.

Il fatturato cresce con continuità e i crediti si incassano più velocemente. La crescita genera cassa invece di consumarla. Il capitale circolante lavora per l'azienda invece di essere immobilizzato nei tempi di pagamento dei clienti. Il Cash Flow operativo è positivo e in espansione.

Questo è il significato reale di scalare in modo sano.

Non basta fatturare di più. Bisogna farlo con clienti che pagano bene, in tempi ragionevoli, con condizioni commerciali coerenti con il rischio di credito che ci si assume. Un portafoglio clienti con buon rating creditizio non è solo una garanzia finanziaria — è un asset strategico che permette di reinvestire la cassa generata invece di usarla per coprire i buchi lasciati da chi non paga.

Il rischio di questo quadrante, come sempre, è la compiacenza.

La Crescita Efficiente crea una sensazione di solidità che può abbassare la guardia. Il DSO inizia a salire impercettibilmente — qualche cliente storico allunga i tempi, la forza vendita concede dilazioni per chiudere contratti importanti, il controllo del credito si allenta perché i numeri sembrano buoni. E lentamente, senza che nessuno lo dichiari esplicitamente, si scivola nel quadrante successivo.

Azione prioritaria: proteggere il DSO come si protegge un margine. Investire sulla crescita, aumentare la capacità produttiva, rafforzare le partnership strategiche — ma sempre con condizioni commerciali coerenti con il rischio e processi di incasso strutturati che non dipendano dalla buona volontà del cliente.


2️⃣ CRESCITA FINANZIATA

CAGR Fatturato ↑ / DSO ↑

Questo è il quadrante dell'illusione commerciale.

Il fatturato cresce. La forza vendita festeggia. Il management guarda i numeri di top line con soddisfazione. Ma il DSO sale. I crediti si accumulano. I tempi di incasso si allungano. La cassa non cresce proporzionalmente al fatturato — anzi, in alcuni casi si contrae, perché l'azienda deve anticipare costi di produzione e distribuzione che non ha ancora recuperato dagli incassi.

La crescita c'è. Ma chi la sta finanziando?

Spesso la risposta è: l'azienda stessa, attraverso il proprio capitale circolante. O peggio, la banca, attraverso linee di credito che servono a coprire il gap tra fatturazione e incasso. Si vende di più, ma si indebitano di più per poterlo fare.

Il parametro critico da monitorare in questo quadrante è il trend dei crediti scaduti oltre 90 giorni. Quando questa voce cresce più velocemente del fatturato, il segnale è inequivocabile: parte della crescita commerciale è fittizia perché basata su clienti che probabilmente non pagheranno, o pagheranno con ritardi tali da rendere il costo finanziario del credito superiore al margine generato dalla vendita.

Il problema strutturale di questo quadrante è il conflitto tra funzione commerciale e funzione finanziaria.

La forza vendita è incentivata a vendere. Non è incentivata a vendere a chi paga bene. Questo disallineamento — che in molte aziende non viene mai affrontato esplicitamente — è la causa principale della Crescita Finanziata. Si concedono dilazioni per chiudere contratti. Si accettano condizioni sfavorevoli per non perdere un cliente. Si evita di fare pressione sugli insoluti per non compromettere la relazione commerciale.

Azione prioritaria: allineamento immediato tra vendite e finanza. Revisione delle condizioni di incasso. Segmentazione dei clienti per profilo di rischio creditizio. Limitare l'esposizione verso i clienti che allungano sistematicamente i tempi. Correggere le politiche commerciali troppo aggressive prima che producano write-off che nessun budget aveva previsto.


3️⃣ RAZIONALIZZAZIONE VIRTUOSA

CAGR Fatturato ↓ / DSO ↓

Paradossalmente, questo può essere il quadrante più sano di tutti. Dipende da come ci si è arrivati.

Il fatturato scende — o cresce meno del passato — ma il DSO migliora. I crediti si incassano più velocemente. La liquidità operativa si stabilizza o migliora. Il portafoglio clienti si concentra su relazioni più solide, più solvibili, più redditizie per unità di fatturato.

Se questo quadrante è il risultato di una scelta consapevole — uscita da clienti marginali, revisione del pricing, focus sui clienti ad alto margine e buona solvibilità — allora è un quadrante di forza, non di debolezza.

Se invece è il risultato di una contrazione involontaria del mercato accompagnata da un miglioramento del DSO per cause esterne, la lettura cambia. Il miglioramento della liquidità è reale, ma la perdita di quota di mercato potrebbe diventare strutturale se non viene gestita.

La distinzione fondamentale in questo quadrante è tra razionalizzazione attiva e contrazione passiva.

Razionalizzare attivamente significa decidere di servire meno clienti, meglio, con margini più alti e rischio di credito più basso. È una strategia. Ha un costo nel breve periodo — meno fatturato, possibili tensioni con la rete commerciale — ma genera un portafoglio clienti più solido e un capitale circolante più efficiente nel medio periodo.

Contrarsi passivamente significa perdere clienti senza averne scelto il profilo, con un DSO che migliora solo perché il volume dei crediti scende insieme al volume del business. Non è una strategia. È una conseguenza.

Azione prioritaria: difendere il margine prima del volume. Difendere la liquidità prima del fatturato. Razionalizzare il portafoglio clienti con criterio — non tutti i clienti che se ne vanno sono una perdita, e non tutti quelli che restano sono una risorsa.


4️⃣ EROSIONE STRUTTURALE

CAGR Fatturato ↓ / DSO ↑

Lo scenario peggiore. Il quadrante in cui non si dovrebbe mai arrivare — e in cui troppe aziende si ritrovano senza aver visto i segnali.

Il fatturato scende e i crediti si incassano sempre più tardi. L'azienda è sotto pressione su entrambi i fronti simultaneamente: i ricavi calano, la cassa si comprime, i crediti deteriorati aumentano. Il capitale circolante è intrappolato in posizioni che potrebbero non tornare mai, mentre il business non genera abbastanza nuovi flussi per compensare.

I write-off — le perdite su crediti definitivamente inesigibili — sono il KPI che misura con più brutalità la gravità di questo quadrante. Ogni write-off è fatturato che è già stato contabilizzato, già tassato in alcuni casi, e che non arriverà mai in cassa. È valore distrutto due volte: una volta nella perdita del credito, una volta nel costo finanziario di averlo portato in bilancio per mesi o anni.

In questo quadrante i problemi si autoalimentano in modo accelerato.

Un portafoglio crediti deteriorato segnala alle banche un profilo di rischio più alto, che restringe le linee di credito, che comprime ulteriormente la liquidità operativa. La difficoltà di cassa rende più difficile onorare i pagamenti ai fornitori, che reagiscono con condizioni più restrittive, che aumentano ulteriormente la pressione sul circolante. Nel frattempo il calo del fatturato riduce la capacità di generare nuovi flussi che compensino quelli non incassati.

Non è una crisi che si gestisce con aggiustamenti incrementali. Richiede decisioni discontinue e spesso scomode: stop alle forniture verso clienti ad alto rischio anche se questo significa perdere fatturato, revisione immediata delle esposizioni più significative, analisi della sostenibilità commerciale di ogni relazione cliente in essere.

La decisione manageriale più difficile di questo quadrante è anche la più necessaria: accettare di perdere fatturato per smettere di perdere cassa. Uscire da clienti e mercati che consumano liquidità senza generarla. Cambiare il modello go-to-market se quello attuale è strutturalmente incompatibile con la salute finanziaria dell'azienda.

La variabile critica, ancora una volta, è il tempo. Ogni trimestre di ritardo in questo quadrante riduce le opzioni disponibili, deteriora i rapporti con il sistema bancario, consuma le riserve. Gli interventi che a marzo sono difficili, a settembre potrebbero essere impossibili.


Il numero che il commerciale non vuole sentire.

C'è una conversazione che in molte aziende non avviene mai.

È quella tra il direttore commerciale e il CFO.

Il primo porta i numeri del fatturato. Il secondo porta i numeri del DSO. E quasi sempre parlano di cose diverse, con obiettivi diversi, con incentivi diversi.

Il direttore commerciale è misurato sulla crescita del fatturato. Il CFO è misurato sulla solidità finanziaria. Nessuno dei due è misurato sul quadrante in cui si trovano insieme.

La Target Value Matrix DSO vs CAGR Fatturato nasce esattamente per colmare questo gap. Per mettere questi due numeri sullo stesso tavolo, con la stessa priorità, nella stessa riunione.

Perché un fatturato che non si incassa non è un fatturato. È un credito che si spera diventi fatturato.

E la speranza non è una strategia finanziaria.


Sai in quale quadrante si trova oggi la tua azienda?

Non l'impressione del commerciale. Non quella del CFO. Quella che emerge quando metti DSO e CAGR sullo stesso asse.

???? Commenta o scrivimi in privato.

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.


#BusinessIntelligence #ControllodiGestione #DSO #CreditManagement #CashFlow #CAGR #CFO #TargetValueMatrix #CapitaleCircolante #FinanzaAziendale #PMI #CrescitaSostenibile

TARGET VALUE MATRIX - INVESTIMENTI PRODUTTIVI

Stai per firmare un contratto per un nuovo impianto.

Il fornitore ha presentato una proposta convincente. La capacità produttiva aumenta del 20%. I tempi di ciclo si riducono. La qualità dell'output migliora. Il payback period nel business plan è sostenibile. Il board è favorevole.

Prima di firmare, c'è una domanda che quasi nessuno pone in modo esplicito durante la fase di valutazione.

Non "quanto aumenta la capacità produttiva installata?" Non "qual è il payback period nelle condizioni ottimali?"

"Come misurerò ogni mese se questo impianto sta generando il valore che il piano prevede — e come lo saprò in tempo utile per intervenire se qualcosa non funziona?"

Questa domanda cambia completamente il processo di valutazione. Non perché metta in discussione l'investimento — ma perché obbliga a definire, prima di approvarlo, i due numeri che misurati insieme ogni mese diranno con precisione se l'investimento sta generando il valore atteso o se sta accumulando silenziosamente un gap tra il piano e il realizzato.

Quei due numeri sono il ΔOEE e il ΔLPPH. La loro combinazione determina il VGI — Valore Generato dall'Investimento. E il VGI è l'unico numero che risponde alla domanda che conta davvero: l'investimento vale quello che abbiamo pagato?

Il problema strutturale di ogni business plan per nuovi impianti.

Ogni business plan per un investimento in nuovi impianti è costruito su assunzioni. Assunzioni sulla disponibilità operativa dell'impianto — quanto tempo sarà effettivamente in produzione. Sulla velocità di esecuzione — quanto vicina sarà alla velocità teorica massima dichiarata dal fornitore. Sul tasso di conformità dell'output — quanti pezzi su cento saranno effettivamente conformi alle specifiche. Sulla velocità con cui il personale raggiungerà il livello di produttività oraria atteso.

Queste assunzioni sono quasi sempre costruite in condizioni ottimali — con il personale già formato, i processi già ottimizzati, la manutenzione già pianificata, la curva di apprendimento già completata. Rappresentano uno scenario di regime che nella realtà produttiva viene raggiunto mesi dopo l'avviamento, a volte mai completamente.

La realtà produttiva è un contesto diverso da quello del business plan. L'impianto entra in un'organizzazione esistente — con layout già consolidati, procedure già radicate, abitudini operative già formate. Il personale si adatta al nuovo impianto con velocità diverse da quelle previste. I problemi tecnici di avviamento rallentano il raggiungimento del regime ottimale. Le micro-inefficienze si accumulano silenziosamente — trimestre dopo trimestre — senza che nessun indicatore standard le segnali in modo inequivocabile finché il gap tra piano e realizzato non è già significativo.

Questo non è un problema del fornitore. È un problema di governance dell'investimento.

Un investimento in nuovi impianti non si gestisce approvandolo e poi aspettando i risultati a fine anno. Si gestisce definendo prima dell'approvazione i parametri di misurazione mensile che permettono di capire in tempo utile se il valore atteso si sta materializzando — e dove intervenire se non si sta materializzando.

La Matrice della Resa dell'Investimento è lo strumento che trasforma questa governance da un'intenzione in un sistema operativo misurabile.

I due indici che determinano il VGI.

Un investimento in nuovi impianti produce due effetti simultanei e distinti che quasi mai vengono misurati insieme con la stessa disciplina.

Il primo effetto è sull'efficacia complessiva dell'impianto — quanto il nuovo impianto rende rispetto alla situazione precedente, considerando disponibilità operativa, velocità di produzione e qualità dell'output simultaneamente.

Il secondo effetto è sulla produttività oraria del personale — quante unità conformi produce ogni ora lavorata dal personale coinvolto nell'operazione del nuovo impianto rispetto alla situazione precedente.

Questi due effetti non si muovono necessariamente nella stessa direzione. Un impianto può migliorare significativamente la propria efficacia senza che la produttività oraria del personale migliori in modo proporzionale — perché il layout operativo non è stato ridisegnato, i carichi di lavoro non sono stati ribilanciati, il personale opera con le procedure del vecchio impianto. Il personale può migliorare rapidamente la propria produttività oraria adattandosi al nuovo impianto mentre l'impianto stesso stenta a raggiungere il regime ottimale per problemi tecnici di avviamento.

Misurare solo il miglioramento dell'impianto nasconde il secondo problema. Misurare solo il miglioramento del personale nasconde il primo. Misurarli insieme — e correlare la loro combinazione al VGI atteso — rivela qualcosa che nessuno dei due da solo può mostrare: quanto valore l'investimento sta effettivamente generando rispetto a quanto avrebbe dovuto generare.

Il ΔOEE: quanto è migliorato davvero l'impianto.

L'OEE — Overall Equipment Effectiveness è l'indice più preciso disponibile per misurare l'efficacia reale di un impianto produttivo. Non misura quanto l'impianto è tecnicamente capace in condizioni ideali — misura quanto di quella capacità viene effettivamente utilizzata nelle condizioni operative reali.


La Disponibilità misura il tempo effettivamente operativo rispetto al tempo pianificato — al netto di fermi programmati e non programmati, setup e guasti. La Performance misura la velocità reale rispetto alla velocità teorica massima — al netto di micro-fermate, rallentamenti e variazioni di ciclo. La Qualità misura la percentuale di output conforme sul totale prodotto — al netto di scarti e rilavorazioni.

Il prodotto delle tre componenti è il numero che rivela la resa reale dell'impianto. Un OEE superiore all'85% è considerato world class. La maggior parte degli impianti nella realtà produttiva delle PMI italiane si colloca ben al di sotto di questa soglia — spesso senza che il management lo sappia con precisione, perché le tre componenti non vengono misurate sistematicamente e separatamente.

Il ΔOEE misura il miglioramento percentuale rispetto alla situazione pre-investimento:


Un ΔOEE superiore al 15% indica che il nuovo impianto ha migliorato significativamente l'efficacia produttiva. Un ΔOEE tra il 5% e il 15% indica un miglioramento contenuto — reale ma inferiore al potenziale dell'investimento.

Prima di approvare l'investimento, misura l'OEE attuale delle linee produttive interessate. Quel numero è il baseline rispetto al quale misurerai ogni mese il miglioramento reale dell'impianto.

Il ΔLPPH: quanto è migliorata davvero la produttività oraria.

Il LPPH — Labour Productivity Per Hour misura le unità prodotte conformi per ogni ora lavorata dal personale coinvolto nell'operazione dell'impianto.


Il ΔLPPH misura la variazione percentuale rispetto alla situazione pre-investimento:


Un ΔLPPH superiore al 15% indica che il nuovo impianto ha effettivamente migliorato in modo significativo l'efficienza del lavoro umano. Un ΔLPPH tra il 5% e il 15% indica un miglioramento contenuto — il personale è migliorato, ma non ha ancora espresso il potenziale che il nuovo impianto dovrebbe abilitare.

Prima di approvare l'investimento, misura il LPPH attuale del personale coinvolto. Quel numero è il baseline rispetto al quale misurerai ogni mese il miglioramento reale della produttività oraria.

Il VGI: il valore che i due miglioramenti generano insieme.

La combinazione di ΔOEE e ΔLPPH determina il VGI — Valore Generato dall'Investimento — il numero che risponde alla domanda che il business plan dovrebbe avere come riferimento primario.

Il VGI non è un numero teorico — è il valore economico netto che l'investimento genera ogni anno attraverso l'aumento della capacità produttiva e la riduzione del costo lavoro per unità prodotta. È il parametro che permette di confrontare il rendimento reale dell'investimento con il costo del capitale impiegato — e di capire se l'investimento sta creando o distruggendo valore.
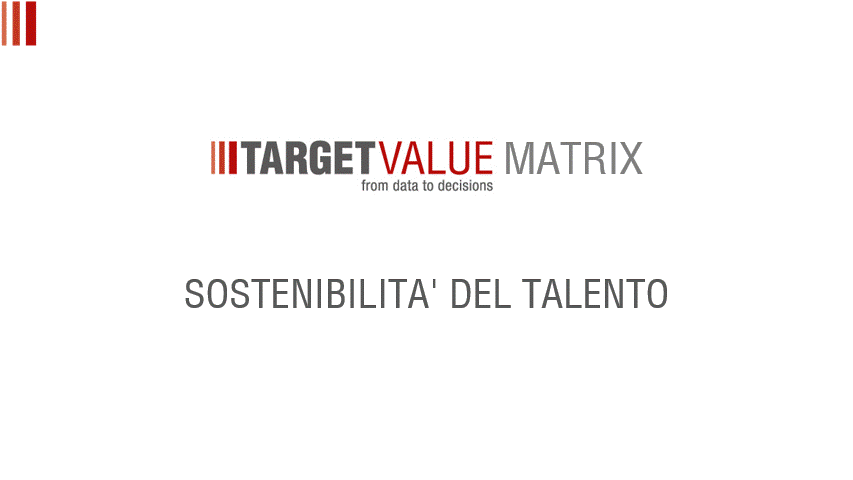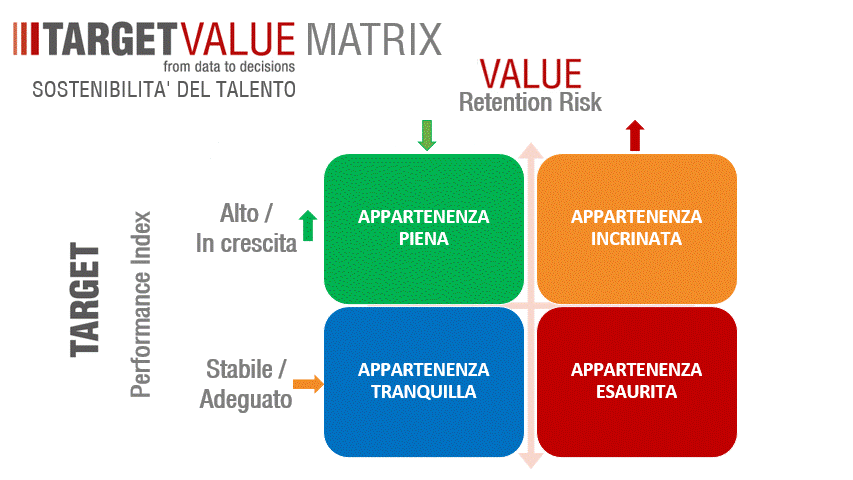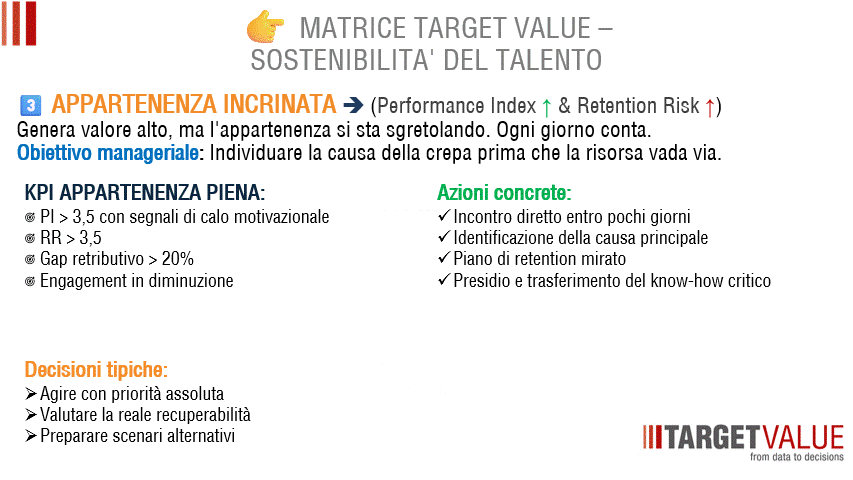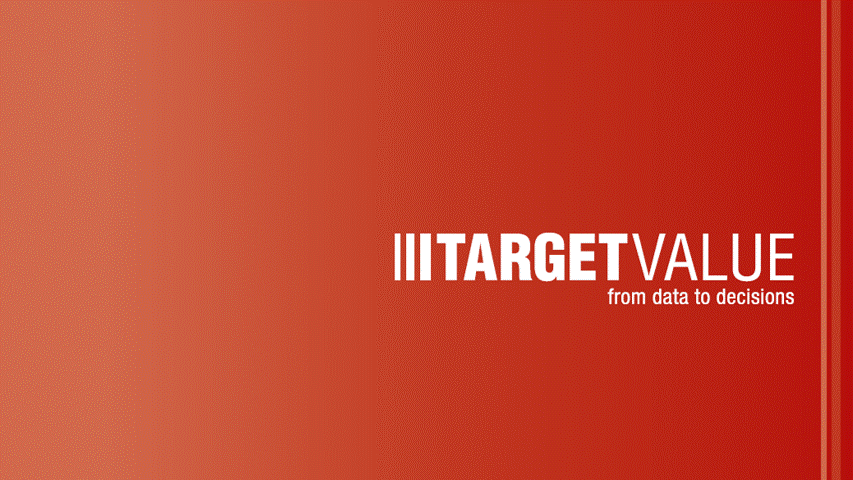
 

I quattro scenari della Matrice della Resa dell'Investimento.

L'incrocio di ΔOEE e ΔLPPH — con la distinzione tra miglioramento significativo superiore al 15% e miglioramento contenuto tra il 5% e il 15% — genera quattro scenari che descrivono con precisione la situazione di ogni investimento in nuovi impianti e il VGI che sta generando.

1️⃣ VALORE REALIZZATO

ΔOEE > +15% / ΔLPPH > +15%

Impianto e personale superano le aspettative. Il VGI giustifica pienamente il capitale investito.

Lo scenario che ogni business plan assume come default e che nella realtà va costruito attivamente — non atteso passivamente. Il nuovo impianto ha migliorato significativamente la propria efficacia operativa. Il personale ha migliorato significativamente la propria produttività oraria. I due miglioramenti si combinano in un VGI che supera o raggiunge quello previsto dal piano approvato.

Questo scenario non si raggiunge automaticamente con l'installazione dell'impianto. Si raggiunge quando l'investimento tecnologico è stato accompagnato da un investimento organizzativo proporzionale — il ridisegno del layout attorno al nuovo impianto, il ribilanciamento dei carichi di lavoro in funzione delle nuove cadenze produttive, la formazione operativa specifica calibrata sulle procedure reali del ciclo produttivo.

Il rischio del Valore Realizzato non è l'emergenza — è la compiacenza. Un ΔOEE e un ΔLPPH eccellenti tendono a generare soddisfazione che abbassa il presidio operativo. Le micro-fermate non gestite erodono progressivamente la Disponibilità. Il turnover del personale disperde il know-how operativo accumulato. La pressione commerciale spinge a saturare la capacità produttiva oltre i livelli ottimali consumando le riserve di efficienza costruite nel tempo. La protezione attiva del Valore Realizzato richiede lo stesso impegno manageriale che il suo raggiungimento.

Nell'esempio numerico con investimento da € 2.000.000, margine unitario di € 15 e volume di 100.000 unità annue, un ΔOEE del +18% e un ΔLPPH del +17% generano un VGI annuo di € 406.000 — un ROI del 20,3% che supera ampiamente il costo del capitale.

2️⃣ VALORE PARZIALE

ΔOEE > +15% / ΔLPPH +5% – +15%

L'impianto eccelle. Il personale non ha ancora espresso il pieno potenziale. Il VGI è incompleto.

Il quadrante in cui l'investimento tecnologico ha funzionato ma l'investimento organizzativo è stato insufficiente. Il ΔOEE è superiore al 15% — l'impianto ha raggiunto il suo regime ottimale. Ma il ΔLPPH è tra il 5% e il 15% — il personale ha migliorato la propria produttività oraria, ma non in misura proporzionale al miglioramento dell'impianto.

Come è possibile che un impianto con ΔOEE eccellente non produca un ΔLPPH equivalente? La risposta è quasi sempre nella stessa categoria di causa: il ciclo operativo umano attorno al nuovo impianto non è stato ridisegnato. Il personale lavora con le stesse procedure e gli stessi carichi del vecchio impianto — su un impianto che è radicalmente diverso. Il risultato è che l'impianto aspetta il personale invece di essere il personale ad aspettare l'impianto. Quella inversione — apparentemente banale — disperde una parte significativa del potenziale produttivo dell'investimento in ore di attesa non produttiva che non appaiono nei report standard ma che erodono sistematicamente il ΔLPPH.

Nell'esempio numerico, un ΔOEE del +18% con un ΔLPPH dell'8% genera un VGI annuo di € 334.000 invece di € 406.000 — un gap di € 72.000 annui che in cinque anni vale € 360.000. Non per un problema tecnico dell'impianto. Per un problema organizzativo del ciclo operativo del personale che nessuno ha ancora affrontato esplicitamente.

La domanda critica da porre quando si identifica il Valore Parziale non è "perché il personale non migliora?" ma "cosa nel ciclo operativo impedisce al personale di esprimere il potenziale che l'impianto ha già raggiunto?" Quella domanda quasi sempre rivela un problema di layout, di distribuzione dei carichi o di procedure operative che ha una soluzione identificabile e implementabile in tempi contenuti.

3️⃣ VALORE IN COSTRUZIONE

ΔOEE +5% – +15% / ΔLPPH > +15%

Il personale ha già espresso il pieno potenziale. L'impianto non ancora. Il VGI è incompleto.

Il quadrante della asimmetria positiva — uno scenario che rivela una dinamica organizzativa importante e spesso sottovalutata: il personale operativo è in grado di adattarsi e migliorare più rapidamente di quanto l'impianto raggiunga il suo regime ottimale.

Il ΔLPPH è superiore al 15% — il personale ha già migliorato significativamente la propria produttività oraria. Ma il ΔOEE è tra il 5% e il 15% — l'impianto non ha ancora raggiunto il potenziale di efficacia che le specifiche tecniche dichiaravano. Il personale ha adattato il proprio comportamento operativo al nuovo impianto, ha imparato a gestirne le caratteristiche, ha sviluppato un know-how operativo che si traduce in produttività oraria reale. Ma l'impianto stesso ha una Disponibilità ancora contenuta per problemi tecnici di avviamento, una Performance ancora sotto la velocità teorica per parametri non ancora calibrati, una Qualità ancora migliorabile per procedure di controllo non ancora ottimizzate.

Il contributo più prezioso che il personale può offrire in questo quadrante non è il ΔLPPH già raggiunto — è la conoscenza operativa accumulata sui problemi dell'impianto. Il personale vede le micro-fermate prima che diventino fermate dichiarate. Sa dove l'impianto ha comportamenti anomali che non producono ancora alarm ma che preannunciano problemi futuri. Sa dove i parametri operativi non sono ottimali. Quella conoscenza — se sistematicamente raccolta e trasferita alla manutenzione e all'ingegneria di processo — è il percorso più efficiente per portare il ΔOEE al livello che il ΔLPPH già dimostra essere raggiungibile.

Nell'esempio numerico, un ΔOEE del +9% con un ΔLPPH del +17% genera un VGI annuo di € 256.000 invece di € 406.000 — un gap di € 150.000 annui. L'investimento nell'ottimizzazione tecnica dell'impianto ha un ritorno diretto e misurabile che in questo quadrante è particolarmente evidente.

4️⃣ VALORE DISPERSO

ΔOEE +5% – +15% / ΔLPPH +5% – +15%

Entrambi i miglioramenti sono contenuti. Il VGI non giustifica il capitale investito. Intervieni strutturalmente.

Il quadrante più silenzioso e più costoso. L'impianto opera. Il personale lavora. I miglioramenti ci sono — sia l'OEE che il LPPH sono migliorati rispetto alla situazione pre-investimento. Ma entrambi i miglioramenti sono contenuti, entrambi sono sotto il 15%, e la loro combinazione produce un VGI che non giustifica il capitale investito.

Il Valore Disperso è insidioso perché il miglioramento esiste e rende difficile dichiarare esplicitamente che l'investimento non sta funzionando. Il responsabile di produzione può mostrare che l'OEE è migliorato. Il responsabile HR può mostrare che la produttività del personale è aumentata. Il management può concludere che l'investimento sta andando nella direzione giusta — semplicemente più lentamente del previsto.

Ma "più lentamente del previsto" non è una descrizione neutrale. È una perdita di valore quantificabile ogni mese.

Nell'esempio numerico, un ΔOEE dell'8% con un ΔLPPH dell'8% genera un VGI annuo di € 184.000 invece di € 406.000 — un gap di € 222.000 annui. In cinque anni quel gap vale € 1.110.000 — più della metà del capitale investito. Non perché l'impianto sia rotto. Non perché il personale lavori male. Perché né l'impianto né il personale hanno raggiunto il livello di miglioramento che l'investimento avrebbe dovuto abilitare — e nessuno ha ancora identificato con precisione perché.

La causa radice del Valore Disperso è quasi sempre duplice e distinta: un problema tecnico che mantiene il ΔOEE sotto il potenziale, e un problema organizzativo che mantiene il ΔLPPH sotto il potenziale. Trattarli come un unico problema con un'unica soluzione è l'errore più comune e più costoso in questo quadrante. L'audit deve essere separato per le due componenti — e le azioni di recovery devono essere distinte, con responsabilità diverse, milestone diverse e KPI di monitoraggio diversi.

La correlazione diretta con il VGI: perché ogni punto percentuale conta.

La tabella seguente mostra con un esempio numerico concreto come ogni scenario si traduce in un VGI annuo diverso e in un ROI diverso sull'investimento da € 2.000.000.

Quadrante

ΔOEE

ΔLPPH

VGI annuo

ROI

Gap vs piano

1️⃣ Valore Realizzato

+18%

+17%

€ 406.000

20,3%

2️⃣ Valore Parziale

+18%

+8%

€ 334.000

16,7%

-€ 72.000/anno

3️⃣ Valore in Costruzione

+9%

+17%

€ 256.000

12,8%

-€ 150.000/anno

4️⃣ Valore Disperso

+8%

+8%

€ 184.000

9,2%

-€ 222.000/anno

La differenza tra Valore Realizzato e Valore Disperso non è la differenza tra un investimento che funziona e uno che non funziona. È la differenza tra un ΔOEE del 18% e uno dell'8% — dieci punti percentuali — e tra un ΔLPPH del 17% e uno dell'8% — nove punti percentuali.

Quei diciannove punti percentuali complessivi valgono € 222.000 di VGI annuo. In cinque anni: € 1.110.000. Su un investimento da € 2.000.000.

Non sono numeri teorici. Sono il costo reale di una governance dell'investimento che non misura mensilmente ΔOEE e ΔLPPH — e che non interviene quando i miglioramenti rimangono nella fascia contenuta invece di raggiungere quella significativa.

Come usare questa matrice prima di approvare l'investimento.

La Matrice della Resa dell'Investimento non è solo uno strumento di monitoraggio post-investimento. È uno strumento di valutazione pre-approvazione che rende il business plan più robusto e più gestibile.

Primo step — definisci i baseline. Prima di approvare l'investimento misura l'OEE attuale delle linee produttive interessate e il LPPH attuale del personale coinvolto. Quei numeri sono il riferimento rispetto al quale misurerai ogni mese il miglioramento reale. Senza baseline l'investimento non è valutabile — si può solo sperare che funzioni.

Secondo step — definisci i target espliciti. Stabilisci il ΔOEE e il ΔLPPH target a sei e dodici mesi dall'avviamento — non come proiezioni ottimistiche del fornitore, ma come obiettivi interni con responsabilità assegnate. Calcola il VGI atteso in funzione di quei target e confrontalo con il costo del capitale. Se il VGI atteso al ΔOEE e ΔLPPH target non supera il costo del capitale, l'investimento ha un problema strutturale che nessuna ottimizzazione post-installazione potrà correggere completamente.

Terzo step — definisci le soglie di early warning. Stabilisci quali valori di ΔOEE e ΔLPPH a tre, sei e dodici mesi segnalano che l'investimento è in traiettoria verso il Valore Disperso invece che verso il Valore Realizzato. Quelle soglie diventano i trigger automatici di intervento — non bisogna aspettare il report annuale per capire che qualcosa non sta funzionando.

Quarto step — porta i due numeri nella stessa riunione. OEE e LPPH vivono quasi sempre in report separati — il primo nel sistema di produzione, il secondo nel sistema HR. Solo quando vengono letti insieme, sullo stesso asse, con il VGI come riferimento, emergono i pattern che nessuno dei due può mostrare da solo.

Contattaci.

Se stai valutando un investimento in nuovi impianti e il tuo business plan non include il baseline attuale di OEE e LPPH, i target espliciti di ΔOEE e ΔLPPH a sei e dodici mesi e il VGI atteso in funzione di quei target — il tuo business plan è incompleto.

Non perché i numeri finanziari siano sbagliati. Ma perché manca il sistema di misurazione che ti permetterà di capire ogni mese se quei numeri si stanno realizzando — e dove intervenire se non si stanno realizzando.

La differenza tra un investimento che raggiunge il Valore Realizzato e uno che rimane nel Valore Disperso non è quasi mai una questione di impianto. È quasi sempre una questione di governance — di chi misura cosa, con quale frequenza, con quale riferimento e con quale mandato di intervento.

Scrivimi in privato prima di approvare l'investimento.

Bastano tre informazioni di partenza: OEE attuale delle linee produttive interessate, LPPH attuale del personale coinvolto, e il piano tecnico del fornitore con i miglioramenti attesi. Da lì si costruisce il framework completo di valutazione e monitoraggio — e l'investimento parte con una governance strutturata invece di una gestione reattiva dell'emergenza.

L'articolo completo è nel primo commento. ????

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.

#BusinessIntelligence #ControllodiGestione #OEE #LPPH #VGI #NuoviImpianti #MatriceDellaResaDellInvestimento #TargetValueMatrix #CFO #Manufacturing #ROI #PMI #OperationsManagement #InvestimentoIndustriale #LeanManufacturing


TARGET VALUE MATRIX - PRODUTTIVITA' DEL PERSONALE

Hai dei collaboratori ad alta produttività. E non sai per quanto ancora.

Perché li stai sovraccaricando. Perché non hai ancora formalizzato quello che sanno fare. Perché quando se ne vanno, se ne va anche il metodo.

E nel frattempo, dall'altra parte dell'organigramma, c'è qualcuno con una produttività bassa che nessuno ha ancora affrontato davvero.

Non per cattiveria. Per mancanza di strumenti. Per mancanza di tempo. Per mancanza di un metodo.


La produttività del personale non è un problema di motivazione.

È la risposta più comoda. Quella che sposta il problema sulla persona invece che sul sistema.

Nella mia esperienza di consulente, la bassa produttività ha quasi sempre una causa organizzativa prima che individuale: processi mal disegnati, standard di lavoro mai definiti, carichi distribuiti male, attese strutturali che nessuno ha mai eliminato perché nessuno le ha mai misurate.

E la produttività alta, quando c'è, è quasi sempre concentrata su poche persone chiave la cui uscita dall'azienda porterebbe via con sé conoscenza, metodo e performance che non esistono da nessun'altra parte.

Entrambi i problemi hanno la stessa radice: la produttività non viene gestita. Viene subita.


Due assi. Quattro scenari. Un metodo.

La Target Value Matrix per la Produttività del Personale incrocia due dimensioni che raramente vengono lette insieme.

Asse verticale → TARGET: Orizzonte temporale dell'intervento Short Term — azione immediata, effetti in settimane Mid/Long Term — trasformazione strutturale, effetti in mesi e anni

Asse orizzontale → VALUE: Livello di produttività attuale Bassa — sotto la soglia minima accettabile Alta — sopra la media, ma spesso fragile

Incrociando questi due assi emergono quattro quadranti che non descrivono le persone. Descrivono le situazioni in cui le persone si trovano. E le situazioni si cambiano con strumenti diversi a seconda del quadrante.


1️⃣ RECUPERO OPERATIVO

Short Term × Produttività Bassa

È il quadrante dell'urgenza. La produttività è sotto la soglia minima accettabile e il problema richiede intervento immediato — non tra sei mesi, non dopo il prossimo ciclo di formazione.

La tentazione in questo quadrante è quella di mandare le persone in aula. Organizzare un corso. Avviare un percorso formativo. È la risposta più visibile, più difendibile verso l'alto, e quasi sempre quella sbagliata.

La formazione generica non risolve un problema operativo urgente. Lo rinvia.

Quello che serve è intervento chirurgico sul campo: riassegnare immediatamente le priorità operative, eliminare le attività che non aggiungono valore — i micro-task, le attese strutturali, le rilavorazioni — e affiancare operativamente le persone con chi già sa come fare. Non teoria. Pratica. Sullo stesso posto di lavoro, sugli stessi processi, con gli stessi strumenti.

Il chiarimento degli standard di lavoro è spesso la leva più potente e più trascurata in questo quadrante. In molti ambienti produttivi non esiste una risposta ufficiale alla domanda "qual è il modo corretto di fare questa cosa?". Ognuno ha il proprio metodo. Ognuno ha la propria velocità. E nessuno sa con certezza se sta lavorando bene o male perché il riferimento non esiste.

Definire il "one best way" — il metodo standard atteso — non è burocratizzare il lavoro. È dare alle persone la possibilità di capire dove si trovano rispetto all'obiettivo.

I KPI di questo quadrante sono immediati: percentuale di tempo non produttivo, tempo medio di inattività, numero di interventi correttivi necessari, tasso di scarti e rilavorazioni. Numeri che devono essere letti quotidianamente, non nel report mensile.

La decisione manageriale chiave: spostare risorse, fermare le attività secondarie, intervenire sui colli di bottiglia evidenti. Adesso. Non appena si trova il momento giusto.


2️⃣ CAPITALIZZAZIONE OPERATIVA

Short Term × Produttività Alta

Questo è il quadrante che si gestisce peggio. Non perché sia complicato — ma perché sembra un non-problema.

La produttività è alta. Le persone lavorano bene. I risultati ci sono. Perché intervenire?

Perché la produttività alta nel breve termine è la risorsa più facile da consumare e più difficile da ricostituire. E le organizzazioni la consumano sistematicamente, spesso senza rendersene conto.

Si sovraccaricano le persone migliori perché sono affidabili. Si aggiungono compiti urgenti perché si sa che verranno gestiti. Si riducono le protezioni del loro tempo perché sembrano resilienti. E progressivamente, senza che nessuno lo dichiari esplicitamente, l'output marginale per ora extra inizia a calare, la qualità sotto stress inizia a deteriorarsi, il tasso di assenteismo inizia a salire.

Il burnout nelle organizzazioni ad alta performance non arriva di colpo. Arriva per accumulo. E quando diventa visibile, è già tardi.

L'obiettivo di questo quadrante non è spingere di più. È massimizzare l'output sostenibile senza distruggere la performance nel tempo.

Questo significa allocare le risorse ad alta produttività sulle attività davvero critiche, non su tutte le attività urgenti. Significa ridurre le interferenze organizzative — riunioni inutili, richieste frammentate, interruzioni continue — che consumano tempo e attenzione senza generare output. Significa proteggere il tempo delle persone migliori come si protegge un impianto ad alta capacità produttiva: con manutenzione preventiva, non a guasto avvenuto.

I KPI di questo quadrante sono predittivi: saturazione della capacità, output marginale per ora extra lavorata, tasso di errori sotto condizioni di stress, assenteismo e turnover dei top performer. Numeri che segnalano il deterioramento prima che diventi emergenza.

La decisione manageriale chiave: privilegiare le commesse prioritarie, ottimizzare le consegne, proteggere il tempo delle persone ad alta produttività come un asset strategico — perché lo è.


3️⃣ TRASFORMAZIONE STRUTTURALE

Mid/Long Term × Produttività Bassa

Il Recupero Operativo risolve il problema immediato. La Trasformazione Strutturale risolve il sistema che lo genera.

Se una persona o un reparto ha produttività strutturalmente bassa nel tempo, il problema quasi mai è nella persona. È nel processo che le è stato assegnato, nel layout che deve seguire, negli strumenti che ha a disposizione, nella chiarezza — o nella mancanza di chiarezza — del suo ruolo e delle sue responsabilità.

Intervenire solo sulle persone in questo quadrante è la ricetta per avere un turnover continuo senza mai risolvere il problema. Cambiano le persone, il sistema rimane uguale, la produttività rimane bassa.

La Trasformazione Strutturale richiede un investimento di tempo e di risorse che il breve periodo non permette: redesign dei processi e del layout, introduzione di standard operativi e check-list, revisione dei ruoli e delle responsabilità, automazione selettiva dei compiti ripetitivi a basso valore. In alcuni casi significa investimenti CAPEX o OPEX rilevanti. In altri significa semplicemente ridisegnare come il lavoro è organizzato — senza spendere un euro in tecnologia.

La formazione, in questo quadrante, torna ad essere una leva utile. Ma deve essere formazione tecnica mirata sul gap specifico che il sistema ha generato — non un corso generico scelto dal catalogo del provider più economico.

I KPI di questo quadrante sono di tendenza: tempo di apprendimento dei nuovi standard, trend della produttività nelle settimane successive all'intervento, costo per unità prodotta nel tempo, ROI degli investimenti in formazione e in process redesign. Non numeri giornalieri — vettori di miglioramento su scala trimestrale e semestrale.

La decisione manageriale chiave: investire in CAPEX e OPEX con una logica di ROI, ridefinire le mansioni in funzione delle competenze effettive, revisionare il modello organizzativo se è il sistema a generare la bassa produttività.


4️⃣ ECCELLENZA SOSTENIBILE

Mid/Long Term × Produttività Alta

Il quadrante più ambizioso. E il più sottovalutato.

La produttività alta esiste. Funziona. Produce risultati. La tentazione è lasciare che continui così, senza interferire.

Il problema è che la produttività alta concentrata su poche persone non è un asset organizzativo. È un rischio organizzativo.

Quando la performance dipende da tre o quattro figure chiave la cui uscita — per qualsiasi ragione, volontaria o no — metterebbe in crisi interi reparti o intere linee produttive, l'azienda non ha un vantaggio competitivo. Ha una dipendenza non dichiarata che non appare in nessun bilancio e che nessun indicatore standard misura.

L'Eccellenza Sostenibile è il processo di trasformazione della produttività individuale in produttività organizzativa. Significa formalizzare le best practice dei top performer e tradurle in standard replicabili. Significa costruire programmi di mentoring che trasferiscano competenza dai migliori verso il resto dell'organizzazione. Significa introdurre job rotation controllata per ridurre la dipendenza da singole persone chiave. Significa creare indicatori predittivi che segnalino il deterioramento della produttività prima che diventi un'emergenza.

L'obiettivo non è livellare verso il basso — abbassare i top performer al livello della media. È alzare la media verso il livello dei top performer, riducendo progressivamente il gap tra le due curve.

I KPI di questo quadrante sono sistemici: stabilità della produttività nel tempo attraverso le coorti, tasso di diffusione delle best practice, riduzione del gap tra top performer e media aziendale, indice di dipendenza da key people. Quest'ultimo è il KPI più importante e il meno monitorato: misura quanto la performance dell'organizzazione dipende dalla presenza di specifiche persone. Più è alto, più l'azienda è fragile — indipendentemente da quanto siano bravi quei key people.

La decisione manageriale chiave: costruire standard aziendali, modelli di competenza e benchmark interni che rendano la produttività eccellente un patrimonio dell'organizzazione, non il talento privato di alcune persone.


Il problema che nessuno vuole affrontare.

C'è una conversazione che nelle aziende non avviene quasi mai.

Non quella sulla persona che rende poco — quella, prima o poi, avviene. Con disagio, con ritardo, spesso nel modo sbagliato, ma avviene.

La conversazione che non avviene è quella sul sistema che genera la bassa produttività. Sulla dipendenza strutturale dai key people. Sul fatto che le persone migliori stanno consumando le proprie riserve perché nessuno ha mai deciso di proteggerle.

Queste conversazioni non avvengono perché sono scomode. Perché richiedono di ammettere che il problema non è nelle persone — è nell'organizzazione che le gestisce.

La Target Value Matrix per la Produttività del Personale è uno strumento per avere queste conversazioni con i dati in mano invece che con le percezioni.

Perché la produttività non si gestisce a sensazione. Si legge. Si misura. Si decide.


In quale quadrante si trovano oggi le tue risorse chiave?

E soprattutto: lo sai con i numeri, o lo stai intuendo?

Commenta o scrivimi in privato.

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.


#BusinessIntelligence #ControllodiGestione #ProduttivitàPersonale #HRManagement #OperationsManagement #TargetValueMatrix #Leadership #OrganizzazioneAziendale #CFO #PMI #KeyPeople #EccellenzaOperativa

TARGET VALUE MATRIX - SOSTENIBILITA' DEL TALENTO

Nella tua azienda ci sono persone che valgono molto e stanno per andarsene.

Non lo hanno ancora dichiarato formalmente, non hanno ancora firmato le dimissioni, e probabilmente non hanno ancora trovato l'alternativa definitiva che giustifichi il passo. Eppure l'appartenenza — quel senso profondo e strutturale di far parte di qualcosa che vale la pena costruire insieme nel tempo — si è già sgretolata in modo silenzioso e progressivo. Quando l'appartenenza finisce, le dimissioni formali non sono altro che la firma su una decisione già presa settimane o mesi prima, mentre l'organizzazione continuava a leggere i report di performance senza rendersi conto che stava osservando il passato invece di anticipare il futuro.

Nel frattempo, i KPI di performance di quella persona continuano a produrre numeri accettabili. I risultati ci sono. Il management pensa che le cose vadano bene. E in questo spazio — tra la realtà percepita e quella in corso di sviluppo — si accumula silenziosamente il costo più alto che un'organizzazione possa sostenere in termini di capitale umano.


Il problema strutturale che nessun sistema di valutazione risolve da solo.

Dopo quindici anni di consulenza aziendale, ho osservato con continuità una distorsione sistematica nella gestione del capitale umano che si ripete in modo prevedibile indipendentemente dalla dimensione dell'azienda, dal settore di appartenenza e dalla sofisticazione degli strumenti HR disponibili.

Le aziende investono in sistemi di performance management, definiscono obiettivi annuali con metodologie strutturate, conducono colloqui semestrali di valutazione, costruiscono dashboard di KPI per ruolo e livello gerarchico. Misurano con crescente precisione quello che le persone producono — il loro output quantitativo, il raggiungimento degli obiettivi, la qualità del lavoro nei termini formalmente valutabili.

Quello che quasi nessuna organizzazione misura in modo sistematico, oggettivo e ripetibile è quanto le persone si sentano ancora autenticamente parte del progetto — e con quale probabilità concreta quella sensazione sopravviverà ai prossimi sei mesi in funzione delle condizioni attuali.

Il risultato di questa asimmetria informativa è una serie di errori manageriali che si ripetono con regolarità preoccupante. Le persone che generano più valore vengono date per scontate proprio perché performano bene e non producono urgenze operative — e vengono sistematicamente sovraccaricate, trascurate sul piano dello sviluppo e ignorate sul piano retributivo fino a quando il mercato non offre loro un'alternativa che l'organizzazione non è più in grado di competere. Le persone che stanno perdendo l'appartenenza vengono intercettate troppo tardi — quando le dimissioni sono già sul tavolo invece che quando i segnali erano ancora leggibili, interpretabili e gestibili con interventi mirati. Le persone stabili ma non in sviluppo vengono lasciate nella loro zona di conforto senza che nessuno lavori attivamente sul potenziale non espresso — fino a quando quel potenziale trova espressione altrove.

La gestione del capitale umano non è un problema di strumenti — è un problema di framework. La Matrice del Capitale Umano — Target Value Matrix con Performance Index e Retention Risk — nasce per colmare esattamente questo gap con due indici calcolabili, quattro quadranti interpretabili e un sistema di intervento proporzionato alla situazione reale di ogni persona chiave.


I due indici che costruiscono la mappa.

Il Performance Index: la misura oggettiva del valore generato.

Il Performance Index non è una valutazione soggettiva del responsabile diretto — che per quanto competente porta con sé bias cognitivi, preferenze relazionali e distorsioni percettive inevitabili quando si valuta una persona con cui si lavora quotidianamente. È un indice composito che aggrega tre dimensioni simultanee del contributo individuale, ciascuna misurabile con dati oggettivi o con processi multi-source strutturati che distribuiscono la valutazione su più osservatori.

PI=Oscore+Qscore+Iscore3\text{PI} = \frac{O_{score} + Q_{score} + I_{score}}{3}PI=3Oscore+Qscore+Iscore

L'Output Score misura il raggiungimento degli obiettivi quantitativi formalmente assegnati al ruolo — il fatturato generato rispetto al target per il commerciale, l'OTIF effettivo rispetto all'OTIF target per il responsabile logistica, il tasso di chiusura dei ticket nel tempo standard per il customer service, il saving effettivo rispetto al saving pianificato per il responsabile acquisti. Non è una valutazione dell'impegno percepito o della dedizione dimostrata — è la misurazione diretta del risultato prodotto rispetto all'obiettivo definito. La condizione necessaria per calcolare l'Output Score è l'esistenza di un obiettivo quantitativo formalmente assegnato: senza questa precondizione non esiste misurazione oggettiva della performance, e il primo intervento necessario è la definizione di quell'obiettivo.

Il Quality Score misura la precisione e lo standard del lavoro prodotto attraverso il tasso di errore — la percentuale di output che richiede correzione, revisione o rilavorazione rispetto al totale prodotto nel periodo. Un tasso di errore inferiore all'1% produce uno score eccellente che riflette un processo di lavoro maturo e controllato. Un tasso superiore al 6% segnala un problema strutturale di qualità che il solo output quantitativo nasconde sistematicamente — perché è possibile raggiungere gli obiettivi numerici producendo lavoro che viene rilavorato altrove nell'organizzazione, con costi nascosti che non appaiono nella valutazione della persona ma che gravano sui costi complessivi del processo.

L'Impact Score misura il contributo della persona alla struttura organizzativa oltre i confini del proprio ruolo formale — la capacità di migliorare attivamente il lavoro del team, di contribuire in modo efficace ai progetti interfunzionali, di trasferire competenze e metodo ad altri. Viene calcolato attraverso una valutazione multi-source anonima che aggrega i giudizi strutturati di colleghi diretti, responsabili di altre funzioni coinvolte e del responsabile diretto, su domande standardizzate che garantiscono la comparabilità tra persone diverse nel tempo.

Il PI da solo è una fotografia del passato recente — racconta quanto valore la persona ha generato nelle condizioni attuali. Non dice se continuerà a farlo, né per quanto tempo, né a quali condizioni.

Il Retention Risk: la misura oggettiva della solidità dell'appartenenza.

Il Retention Risk è l'indicatore che trasforma la percezione soggettiva del responsabile HR — "mi sembra soddisfatta", "non ho segnali preoccupanti", "è sempre stata affidabile" — in un numero calcolato su dati osservabili, confrontabili nel tempo e comparabili tra persone diverse. Aggrega tre segnali comportamentali che insieme costruiscono un quadro predittivo della probabilità di abbandono nel prossimo periodo con una precisione significativamente superiore a qualsiasi valutazione qualitativa non strutturata.

RR=Escore+Mscore+Sscore3\text{RR} = \frac{E_{score} + M_{score} + S_{score}}{3}RR=3Escore+Mscore+Sscore

L'Engagement Score misura il livello di coinvolgimento attivo della persona oltre i confini del ruolo formale — la partecipazione volontaria nelle iniziative non obbligatorie, la frequenza di iniziative prese senza sollecitazione esplicita del responsabile, la qualità delle relazioni con colleghi e management negli ultimi sei mesi rispetto ai sei mesi precedenti. È il predittore comportamentale più precoce del rischio di abbandono perché si deteriora con anticipo significativo rispetto a qualsiasi altro segnale visibile — settimane prima che la qualità della performance inizi a calare, mesi prima che i segnali espliciti di ricerca attiva diventino rilevabili.

Il Market Gap Score misura il differenziale tra la compensazione totale della persona e il valore reale di mercato del suo profilo professionale — non il valore dichiarato internamente, ma quello costruito sulla mediana di survey retributive settoriali strutturate, piattaforme di recruiting attive con dati aggiornati e offerte di lavoro comparabili presenti in quel momento sul mercato. Un gap superiore al 20% produce uno score alto indipendentemente da qualsiasi considerazione qualitativa sulla soddisfazione percepita, perché il mercato del lavoro ha prezzi accessibili a chiunque disponga di un profilo professionale aggiornato e della volontà di verificarli — e quella verifica avviene con una frequenza molto più alta di quanto le organizzazioni tendano a supporre.

Il Satisfaction Signal Score è l'indicatore più predittivo nel breve periodo — un indice booleano ponderato che aggrega sei segnali comportamentali osservabili con pesi diversi in funzione della loro predittività storica: la riduzione delle interazioni spontanee con colleghi e management, l'aumento delle assenze rispetto alla media storica, il calo dei contributi nelle riunioni per qualità e frequenza, l'aggiornamento recente e dettagliato del profilo LinkedIn, le richieste di referenze a colleghi interni — che pesano il 25% del totale in quanto segnale più attendibile di una ricerca attiva in corso — e la diminuzione delle iniziative spontanee non sollecitate.

Il RR da solo non dice quanto vale la persona — dice quanto a lungo l'organizzazione potrà realisticamente contare su quel valore nelle condizioni attuali, e con quale urgenza è necessario intervenire per modificare quelle condizioni.


I quattro quadranti della Matrice del Capitale Umano.


1️⃣ APPARTENENZA PIENA

PI ↑ / RR Basso

Genera valore alto. Si sente parte del progetto. Presidia con la stessa attenzione che dedichi ai quadranti critici.

Il quadrante d'eccellenza della matrice, e paradossalmente quello più esposto al rischio di gestione inadeguata — non per carenza di attenzione nelle fasi di crisi, ma per eccesso di fiducia nelle fasi di stabilità. La persona genera valore elevato su tutte e tre le dimensioni del Performance Index, con output sopra target, qualità del lavoro strutturalmente alta e impatto positivo e riconoscibile sulla struttura organizzativa. Il Retention Risk è basso — l'engagement è alto e stabile, la compensazione è competitiva rispetto al mercato, i segnali comportamentali sono positivi o assenti. L'appartenenza è piena nel senso più preciso del termine: la persona sente propri gli obiettivi e il futuro dell'organizzazione, non come risultato di una fedeltà acritica ma come scelta consapevole che si rinnova continuamente nell'esperienza quotidiana del lavoro.

Questa è la condizione che ogni responsabile vorrebbe per tutte le persone del proprio team — ed è al tempo stesso quella che quasi nessun responsabile presidia con l'intensità che meriterebbe, proprio perché non genera urgenze operative, non produce conversazioni difficili e non attira l'attenzione manageriale che tende a concentrarsi naturalmente sui problemi piuttosto che sulla protezione dei punti di forza.

Il rischio strutturale dell'Appartenenza Piena non è l'emergenza improvvisa — è la compiacenza organizzativa che si accumula in modo graduale e invisibile fino a trasformare il quadrante migliore nel precursore di uno dei peggiori.

Le persone in questo quadrante vengono sistematicamente sovraccaricate perché sono affidabili, disponibili e capaci di gestire più di quanto il loro ruolo formale preveda — e il sovraccarico continuativo, non compensato né riconosciuto, è il percorso più rapido e più comune verso l'Appartenenza Incrinata. Vengono trascurate sul piano retributivo perché i cicli di revisione interni si muovono più lentamente del mercato del lavoro, e il gap si accumula silenziosamente trimestre dopo trimestre fino a raggiungere soglie che la sola relazione organizzativa non è più in grado di compensare. Vengono ignorate sul piano dello sviluppo professionale perché nessuno pone esplicitamente la domanda su dove queste persone vogliono andare nei prossimi due o tre anni — e quando il mercato offre un'opportunità di crescita che l'organizzazione non ha mai costruito consapevolmente, la decisione di uscita è già presa prima che nessuno se ne renda conto.

Il know-how critico che queste persone detengono — i processi che conoscono meglio di chiunque altro, le relazioni con clienti o partner che dipendono dalla loro presenza, le competenze distintive che hanno contribuito in modo determinante ai risultati dell'organizzazione — è quasi sempre concentrato nella loro testa invece che formalizzato in standard replicabili e trasferibili. Quando se ne vanno, portano via tutto questo. E l'organizzazione scopre quanto ne dipendeva solo quando non c'è più — nel momento peggiore e nel modo più costoso.

Proteggere l'Appartenenza Piena richiede tre interventi che, nella mia esperienza, vengono raramente eseguiti con la sistematicità necessaria. Un piano di sviluppo professionale personalizzato con orizzonte esplicito a ventiquattro mesi — non generico, non uguale per tutti, costruito sulla storia specifica, sulle competenze reali e sulle aspirazioni dichiarate di quella persona. Una revisione retributiva proattiva basata su dati reali di mercato che avvenga prima che la persona faccia una richiesta formale — perché quando la richiesta arriva, l'appartenenza si è già indebolita in modo misurabile e il segnale che l'organizzazione manda rispondendo solo a fronte di una pressione esplicita deteriora ulteriormente la percezione del riconoscimento. E la formalizzazione sistematica del know-how critico in standard replicabili che riducano la dipendenza organizzativa da singole persone — non come atto di sfiducia verso di loro, ma come scelta di governance strutturale che avrebbe dovuto essere fatta molto prima.


2️⃣ APPARTENENZA INCRINATA

PI ↑ / RR Alto

Genera valore elevato, ma l'appartenenza si sta sgretolando sotto la superficie. La finestra di intervento è stretta e si chiude rapidamente.

Il quadrante più insidioso della matrice — non perché sia il più difficile da gestire una volta identificato, ma perché è quello che più frequentemente viene riconosciuto quando è già tardi per le opzioni di intervento più efficaci. La performance è alta e i report non segnalano nulla di preoccupante: gli obiettivi vengono raggiunti, la qualità del lavoro è sopra la norma, il contributo alla struttura organizzativa è riconoscibile e apprezzato. Ma il Retention Risk è alto — l'engagement è in calo progressivo rispetto ai mesi precedenti, il gap con il mercato è diventato significativo, e i segnali comportamentali sono presenti, multipli e coerenti tra loro in un pattern che ha una sola interpretazione realistica.

L'appartenenza si è incrinata. La persona continua a performare con professionalità e con la naturale inerzia di chi è bravo in quello che fa e non ha ancora trovato l'alternativa definitiva, ma emotivamente e psicologicamente è già in un posto diverso da quello in cui l'organizzazione la immagina. Sta valutando alternative in modo più o meno esplicito, sta raccogliendo informazioni sul mercato, sta aggiornando il profilo professionale con una cura che non aveva mesi fa. Forse ha già ricevuto una prima proposta che non ha ancora accettato ma che ha iniziato a prendere sul serio, misurando mentalmente la distanza tra ciò che offre e ciò che l'organizzazione attuale non ha mai esplicitamente costruito per lei.

Come si spiega la coesistenza di performance alta e appartenenza in crisi? Nella mia esperienza clinica con decine di situazioni analoghe, quasi sempre attraverso la stessa sequenza di cause che si accumulano nel tempo senza che nessuno le abbia mai affrontate esplicitamente come sistema. Un divario retributivo cresciuto anno dopo anno mentre il mercato si muoveva più velocemente dei cicli di revisione interni. Una mancanza di crescita professionale che la persona ha segnalato — esplicitamente o attraverso i comportamenti — senza ricevere una risposta strutturata e credibile. Un cambiamento nelle relazioni con il management o nel contesto organizzativo che ha eroso progressivamente il senso di riconoscimento e di appartenenza. Un'opportunità esterna che ha reso visibile, per contrasto doloroso, quello che l'organizzazione attuale non ha mai offerto e non sembra intenzionata a offrire.

Il problema critico di questo quadrante è che la finestra di intervento è stretta e si chiude in modo non lineare — ogni settimana di ritardo riduce la probabilità di successo del recovery in misura significativa e difficilmente recuperabile.

Quando i segnali di Retention Risk alto diventano visibili — il profilo LinkedIn aggiornato in modo dettagliato, le interazioni spontanee che si riducono sensibilmente, i contributi nelle riunioni che calano in qualità e frequenza — la decisione di uscita è spesso già maturata a livello psicologico anche se non è ancora diventata operativa. Non è ancora irreversibile nella maggior parte dei casi, ma richiede un intervento immediato e qualitativamente diverso da qualsiasi conversazione di routine.

La risposta manageriale corretta in questo quadrante non è una valutazione di performance — che andrebbe benissimo e non risolverebbe assolutamente nulla sul piano dell'appartenenza. È una conversazione diretta e onesta, condotta da una figura con autorità e credibilità, che parta dall'ascolto reale invece che dalla comunicazione organizzativa: cosa è cambiato nella tua esperienza? Cosa non sta funzionando come dovrebbe? Cosa dovrebbe cambiare concretamente perché abbia senso costruire il futuro qui? Quella conversazione, condotta entro sette giorni dal rilevamento del Retention Risk alto con la giusta preparazione e il giusto atteggiamento, ha una probabilità di successo significativamente più alta di qualsiasi intervento successivo — e quella probabilità decresce rapidamente con il passare del tempo.

In parallelo al tentativo di recovery — e indipendentemente dal suo esito — è necessario avviare immediatamente la formalizzazione del know-how critico che questa persona detiene, non come atto di sfiducia nei suoi confronti ma come scelta di governance organizzativa responsabile che avrebbe dovuto essere completata molto prima.


3️⃣ APPARTENENZA TRANQUILLA

PI → / RR Basso

La performance è nella norma e l'appartenenza regge — ma questa stabilità nasconde rischi e opportunità che nessuna conversazione di routine sta affrontando.

Il quadrante della stabilità silente — e della gestione manageriale più spesso inadeguata non per negligenza esplicita ma per assenza di urgenza percepita. La performance è adeguata nel senso tecnico del termine: la persona raggiunge gli obiettivi nella norma del ruolo, la qualità del lavoro è nella media del contesto organizzativo, il contributo alla struttura è presente ma non distintivo rispetto agli standard richiesti dal ruolo formale. Il Retention Risk è basso — l'engagement è stabile, la compensazione è competitiva rispetto al mercato, i segnali comportamentali non destano preoccupazioni immediate. L'appartenenza esiste nella sua forma più tranquilla — silenziosa, solida nella sua quotidianità, priva di entusiasmo esplosivo ma anche priva di qualsiasi segnale di crisi.

Questa persona non genera urgenze operative, non produce conversazioni difficili e non attira l'attenzione manageriale che tende naturalmente a concentrarsi sui quadranti critici. È il fondamento prevedibile e affidabile della struttura organizzativa — quella su cui si può contare per la continuità operativa, quella che garantisce stabilità nei momenti di pressione, quella che non sorprende negativamente.

Ed è esattamente per questa sua invisibilità che viene sistematicamente trascurata in modo che produce conseguenze costose nel medio periodo.

L'Appartenenza Tranquilla ha due rischi strutturali che si sviluppano in parallelo e si autoalimentano quando nessuno li presidia in modo esplicito.

Il primo è l'inerzia del potenziale non espresso, che nella mia esperienza rappresenta una delle forme più diffuse e meno riconosciute di sottoutilizzo del capitale umano nelle organizzazioni. Molte persone in questo quadrante hanno competenze, capacità e aspirazioni che il ruolo attuale non sta sfruttando — non per mancanza di talento o di motivazione intrinse­ca, ma per assenza di una conversazione esplicita e strutturata che le abbia mai mappate e tradotte in opportunità concrete di sviluppo e di contributo. Il potenziale non espresso non rimane indefinitamente in uno stato di latenza paziente — o viene attivato dall'organizzazione attraverso un investimento deliberato, o viene attivato dal mercato attraverso un'offerta che l'organizzazione non aveva mai considerato, spesso con una velocità che sorprende il management convinto che "stesse bene così".

Il secondo rischio è la deriva silenziosa verso l'Appartenenza Esaurita — un processo graduale e quasi impercettibile attraverso cui la tranquillità dell'appartenenza, non presidiata e non rinnovata attivamente, si trasforma progressivamente in distanza emotiva dalla quale è molto più difficile tornare rispetto all'Appartenenza Incrinata, dove il valore elevato della performance crea ancora una motivazione organizzativa forte per l'investimento nel recovery.

La risposta manageriale corretta in questo quadrante non è una valutazione di performance — che produrrebbe una valutazione nella norma e non genererebbe informazioni utili per la gestione. È una conversazione di sviluppo che parta da una domanda semplice e raramente posta in modo diretto e autentico: cosa renderebbe il tuo lavoro più significativo e stimolante nei prossimi due anni? Quella domanda, se posta con autenticità genuina e seguita da azioni concrete invece che da promesse generiche, può essere l'inizio di un percorso verso l'Appartenenza Piena che valorizza risorse già presenti invece di cercare sul mercato esterno quello che è già disponibile all'interno.


4️⃣ APPARTENENZA ESAURITA

PI → / RR Alto

L'appartenenza non c'è più e la performance non è abbastanza forte da trattenere nel tempo — la decisione tra recovery e transizione pianificata non può essere ulteriormente rinviata.

Il quadrante che richiede la decisione manageriale più scomoda — e al tempo stesso la più necessaria, perché l'inerzia in questa situazione non è una posizione neutra ma una scelta attiva di subire le conseguenze invece di governarle. La performance è nella norma ma con segnali di deterioramento progressivo che un'osservazione attenta rende già visibili: la qualità del lavoro inizia a calare in modo misurabile, le iniziative spontanee si riducono, i contributi nelle riunioni diventano meno frequenti e meno incisivi, la capacità di trascinare positivamente il team si attenua. Il Retention Risk è alto, spesso critico — l'engagement è basso e in calo continuativo, il gap con il mercato è significativo e non affrontato, i segnali comportamentali sono multipli, coerenti e consolidati nel tempo in un pattern che non lascia spazio a interpretazioni alternative.

L'appartenenza non è in crisi — è esaurita nel senso tecnico e psicologico del termine. La persona è presente fisicamente nell'organizzazione ma emotivamente e cognitivamente è già in un posto diverso, da abbastanza tempo perché il distacco abbia iniziato a influenzare in modo misurabile la qualità del contributo quotidiano. Non si tratta di un momento di crisi passeggera che passerà con il tempo o che migliorerà spontaneamente — è l'esito di un processo di deterioramento progressivo che aveva segnali leggibili mesi prima e che non è stato intercettato, o è stato intercettato e non è stato gestito con la tempestività e la qualità di intervento necessarie.

Il nodo centrale della gestione dell'Appartenenza Esaurita non è la scelta tra recovery e transizione pianificata — è la velocità con cui quella scelta viene presa e la qualità con cui viene eseguita in entrambe le direzioni.

Ogni mese di inerzia in questo quadrante produce un costo reale e misurabile che si accumula su più dimensioni simultaneamente. La qualità del lavoro si deteriora ulteriormente in modo progressivo. Il know-how critico che la persona detiene continua a essere inaccessibile per l'organizzazione perché nessuno sta costruendo la formalizzazione di quei processi e di quelle competenze nel momento in cui questa operazione sarebbe ancora possibile con la collaborazione della persona stessa. Il costo organizzativo dell'uscita — attivazione della ricerca del sostituto, onboarding, tempo di apprendimento prima del ritorno alla piena produttività — cresce proporzionalmente al ritardo nella decisione. E il rischio di un effetto domino sul team aumenta — perché le persone che lavorano accanto a chi ha un'Appartenenza Esaurita percepiscono i segnali con una sensibilità che nessun sistema di monitoraggio riesce a catturare completamente, e traggono conclusioni sulla qualità dell'ambiente organizzativo che possono deteriorare la situazione complessiva in modo significativo.

La decisione in questo quadrante è binaria e deve essere presa in modo esplicito entro un orizzonte temporale definito. Il recovery richiede un investimento strutturato in un percorso di ricostruzione dell'appartenenza con una risposta concreta e immediata alle cause del deterioramento — sapendo che la probabilità di successo diminuisce ogni settimana di ritardo e che richiede un cambiamento reale e credibile delle condizioni, non solo una conversazione di incoraggiamento o una promessa generica di miglioramento futuro. La transizione pianificata richiede di accettare che l'appartenenza di questa persona con questa organizzazione si è conclusa e di gestire l'uscita in modo professionale — costruendo la copertura del ruolo, formalizzando il know-how, preparando il team alla transizione — in modo che sia il più possibile ordinata e priva di danni collaterali per entrambe le parti.

Quello che non è mai accettabile, in nessuna circostanza, è non scegliere — lasciare che la situazione si trascini verso le dimissioni formali senza aver costruito la copertura del ruolo, senza aver formalizzato il know-how, senza aver preparato il team alla transizione. Quella è la risposta più costosa in termini assoluti, anche se nel breve periodo sembra la più comoda perché non richiede decisioni difficili.


Il gap PI–RR: l'indicatore implicito che la matrice rende visibile.

La vera potenza della Matrice del Capitale Umano non risiede nei due indici presi singolarmente — entrambi producono informazioni utili ma parziali quando letti in isolamento. Risiede nel gap che emerge dalla loro combinazione e dalla direzione relativa con cui si muovono nel tempo, che costruisce un quadro predittivo molto più preciso di qualsiasi singolo indicatore disponibile.

Quando il PI è alto e il RR è alto — Appartenenza Incrinata — il gap segnala che il valore generato e la propensione a restare si stanno muovendo in direzioni opposte con velocità crescente. Quella divergenza si chiuderà necessariamente — o attraverso un intervento tempestivo che ricostituisce le condizioni dell'appartenenza, o attraverso un'uscita che porta via simultaneamente il valore, il know-how e spesso le relazioni con clienti o partner che dipendevano dalla presenza di quella persona.

Quando il PI è stabile e il RR è basso — Appartenenza Tranquilla — il gap segnala un potenziale inespresso che l'organizzazione non sta attivando consapevolmente. Quella latenza non è indefinita e non si mantiene in equilibrio stabile per sempre — ha una scadenza che nessuno ha ancora dichiarato esplicitamente ma che il mercato del lavoro continua a avvicinarsi ogni giorno.

Quando entrambi gli indici sono alti — Appartenenza Piena — l'assenza di gap è il segnale più positivo disponibile in tutta la matrice. Ma anche quello più soggetto alla compiacenza organizzativa, che trasforma la solidità percepita in trascuratezza effettiva con conseguenze che si manifestano sempre in anticipo rispetto a quando qualcuno inizia a prenderle sul serio.

Quando il PI mostra segnali di calo progressivo e il RR sale — Appartenenza Esaurita — il gap si autoalimenta attraverso una spirale che ha una sua logica interna difficile da interrompere: la perdita di appartenenza deteriora la qualità della performance, il deterioramento della performance riduce il senso di efficacia e di riconoscimento personale, la riduzione del senso di efficacia erode ulteriormente l'appartenenza. Interrompere questa spirale richiede una decisione esplicita e tempestiva — non il passare del tempo e non l'ottimismo manageriale.


Come costruire questa mappa in modo operativo.

Il sistema non richiede strumenti sofisticati o investimenti tecnologici significativi per essere operativo in una PMI strutturata. Richiede disciplina nella raccolta dei dati, coerenza nella frequenza di aggiornamento e la volontà organizzativa di portare queste informazioni nelle conversazioni manageriali con la stessa sistematicità e la stessa priorità con cui vengono portati i KPI finanziari trimestrali.

Il primo passo è la definizione per ogni ruolo critico dei tre indicatori che compongono l'Output Score — un'attività che nella maggior parte delle organizzazioni che ho supportato richiede un lavoro di precisazione e formalizzazione degli obiettivi che produce valore organizzativo immediato e indipendente dall'intero sistema di valutazione. Senza obiettivi quantitativi formalmente assegnati non esiste Performance Index oggettivo, e il primo risultato misurabile di questo processo è spesso la scoperta che molti ruoli critici non hanno obiettivi sufficientemente precisi per essere valutati in modo credibile e non contestabile.

Il secondo passo è la costruzione del sistema di rilevazione del Retention Risk — attivare il monitoraggio mensile dell'Engagement Score e del Satisfaction Signal Score per le persone nei quadranti critici, aggiornare il Market Gap Score in occasione di ogni ciclo di revisione retributiva con dati reali di mercato costruiti su fonti strutturate invece che su percezioni interne, e costruire la cultura organizzativa del segnalare i Satisfaction Signal in modo tempestivo invece di gestirli informalmente nelle conversazioni di corridoio.

Il terzo passo — il più importante e il più spesso trascurato — è portare PI e RR nella stessa riunione semestrale di people review con la stessa formalità e la stessa preparazione con cui si portano i dati finanziari nel budget review. Non come strumento di classificazione delle persone in categorie rigide, ma come mappa per prendere decisioni di sviluppo, retention e successione con una base informativa oggettiva invece che con la sola percezione soggettiva di chi è coinvolto nella gestione quotidiana.


Contattami.

Se stai leggendo questo articolo e non sei in grado di rispondere con dati reali — non con percezioni, non con impressioni dell'ultimo colloquio annuale, ma con Performance Index e Retention Risk calcolati su informazioni concrete — a questa domanda per ciascuna delle persone chiave della tua organizzazione: in quale quadrante si trova oggi questa persona e cosa sto facendo attivamente per gestire la situazione in modo appropriato a quel quadrante? Allora hai già la risposta alla domanda più importante che questa matrice pone.

Non lo sai con la precisione che la gestione del capitale umano richiede in un contesto competitivo in cui le persone migliori hanno più alternative di quante l'organizzazione possa competere senza una strategia esplicita.

E non saperlo ha un costo reale, misurabile e progressivo — in Appartenenze Incrinate non intercettate che si trasformano in dimissioni improvvise nel momento meno opportuno, in Appartenenze Tranquille che scivolano verso l'Esaurita senza che nessuno abbia mai avuto la conversazione giusta nel momento giusto, in Appartenenze Piene date per scontate fino a quando non è già troppo tardi per costruire le condizioni che le avrebbero mantenute.

Scrivimi in privato se vuoi costruire questa mappa per la tua organizzazione — partendo dai tuoi dati reali, dal tuo contesto specifico, con un percorso calibrato sulla tua situazione e non su un framework generico applicato indiscriminatamente. Perché le soluzioni che funzionano sono quelle costruite sulla realtà di chi le deve applicare — non quelle importate da un modello che non tiene conto delle specificità che rendono ogni organizzazione diversa da tutte le altre.

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.

 #BusinessIntelligence #ControllodiGestione #HRManagement #TalentRetention #CapitaleUmano #TargetValueMatrix #CFO #PeopleStrategy #Leadership #PMI #Appartenenza #RetentionRisk #PerformanceManagement #ConsulenzaAziendale

TARGET VALUE MATRIX - ROI vs ROD

 Il tuo ROI cresce. Il tuo debito costa di più. E nessuno ha ancora calcolato la differenza.

Non è negligenza. È che i due numeri vivono in riunioni diverse.

Il ROI nel report commerciale. Il costo del debito nel report finanziario. E lo spread tra i due — il numero che davvero conta — non appare in nessuno dei due.

Questa matrice nasce per correggere esattamente questo.

Il principio fondante: il TARGET è sempre positivo.

Prima di entrare nei quattro quadranti, vale la pena spiegare la scelta metodologica che distingue questa matrice dalle analisi tradizionali.

L'asse verticale — il TARGET — descrive solo scenari positivi o stabili: ROI in crescita o ROI costante. Mai ROI in calo.

Non è ottimismo. È rigore manageriale.

Il TARGET rappresenta la condizione che il management sta cercando di raggiungere o mantenere. Un ROI in calo non è un obiettivo da gestire — è una patologia da correggere con strumenti completamente diversi: revisione del portafoglio prodotti, ristrutturazione dei costi, intervento sulla strategia commerciale. Questi elementi sono per un'altra Target Value Matrix.

Questa matrice si occupa di una domanda specifica e ad alta densità decisionale: dato che il mio ROI è positivo, la struttura del mio debito sta amplificando o erodendo il valore che sto creando?

L'asse orizzontale — il VALUE — descrive il costo del debito, il ROD. Può scendere, rendendo la leva più efficiente, o può salire, erodendo progressivamente lo spread. È la variabile che l'azienda non controlla completamente ma deve leggere con anticipo, con metodo e con frequenza trimestrale.

L'incrocio genera quattro quadranti. Ciascuno con una descrizione di otto parole. Ciascuno con un obiettivo manageriale preciso, KPI misurabili, azioni concrete e decisioni tipiche.

I quattro quadranti.

1️⃣ LEVA VIRTUOSA

ROI ↑ / ROD ↓

Il debito lavora per te. Non sprecare.

È il quadrante più raro e più prezioso dell'intera matrice.

Il rendimento degli investimenti cresce mentre il costo del debito scende. Lo spread — la differenza tra ROI e ROD — si allarga a favore dell'azienda. Ogni euro preso in prestito genera più valore di quanto costi finanziarsi. La leva finanziaria lavora come moltiplicatore puro della redditività.

Nella pratica, questo quadrante si manifesta in due scenari tipici. Il primo è un contesto macroeconomico di tassi bassi con un business in fase di espansione accelerata: il management ha investito nel momento giusto e i ritorni cominciano a materializzarsi mentre il costo del capitale resta contenuto. Il secondo è il risultato di un'ottimizzazione finanziaria deliberata: rinegoziazione del debito verso condizioni migliori, sostituzione di linee costose con strumenti più efficienti, riduzione della dipendenza da debito oneroso in favore di linee a costo marginale.

In entrambi i casi il rischio non è l'emergenza. È la compiacenza.

Le aziende che si trovano nella Leva Virtuosa tendono a non interrogarsi sulla durata delle condizioni che l'hanno generata. Si investono le risorse, si accelerano i piani, si distribuiscono utili. E intanto i tassi cambiano, il contesto macroeconomico si restringe, il ROD inizia a risalire — e il management si trova impreparato perché aveva confuso una finestra favorevole con una condizione strutturale.

La Leva Virtuosa non è una destinazione. È una fase da capitalizzare con intelligenza.

Le aziende che ne escono in modo controllato sono quelle che durante la fase positiva hanno costruito protezioni concrete: hanno fissato parte del debito a tasso fisso approfittando dei tassi ancora bassi, hanno rafforzato il patrimonio netto accumulando riserve invece di distribuire tutto il valore generato, hanno accelerato gli investimenti strategici che avevano già una logica indipendentemente dal contesto finanziario favorevole.

Il parametro da monitorare con ossessione in questo quadrante è la velocità di espansione dello spread. Se cresce, il contesto è ancora favorevole e si può continuare ad amplificare. Se rallenta, le condizioni stanno cambiando e bisogna iniziare a costruire la transizione verso l'Equilibrio Vigilante. Se si contrae pur restando positivo, si è già scivolati nel quadrante successivo — spesso senza che nessuno lo abbia dichiarato esplicitamente in nessuna riunione.

2️⃣ CRESCITA RISCHIOSA

ROI ↑ / ROD ↑

Cresci bene. Ma il costo ti insegue.

Questo è il quadrante dell'illusione di solidità. Ed è il più difficile da gestire non perché sia complicato tecnicamente, ma perché è psicologicamente controintuitivo.

Il ROI sale. La forza commerciale porta risultati. Il business è in espansione. Il management celebra la crescita e il board approva i budget con entusiasmo. In superficie tutto funziona.

Ma il ROD sale anch'esso. Trimestre dopo trimestre. Per ragioni che possono essere esterne — un ciclo di rialzo dei tassi da parte delle banche centrali, un deterioramento delle condizioni di mercato del credito — o interne: l'azienda si è indebitata di più per finanziare la crescita, il suo profilo di rischio è peggiorato agli occhi delle banche, i covenant sono diventati più onerosi.

Lo spread positivo esiste ancora. Ma si sta assottigliando. E la velocità con cui si assottiglia determina quanto tempo resta prima di raggiungere il crossover point — il momento in cui ROD supera ROI e la leva si inverte completamente.

Il crossover point non si annuncia con un comunicato. Arriva come conseguenza di un processo che era già in corso da mesi mentre tutti guardavano i numeri di top line.

Quando arriva, le opzioni si sono già ridotte drasticamente. I tassi sono più alti di quando si è contratto il debito. I margini di rinegoziazione sono più stretti perché la posizione finanziaria è peggiorata. La credibilità verso il sistema bancario è già stata intaccata dai segnali che nessuno aveva letto in tempo.

La mossa intelligente in questo quadrante si fa prima del crossover, non dopo.

Costruire un'analisi di sensitività seria è il primo passo: a quale livello di ROD lo spread diventa zero? Quanto tempo resta prima di raggiungere quel livello con il trend attuale dei tassi? Quali investimenti pianificati reggono solo con spread positivo e quali reggono anche in condizioni di spread neutro o leggermente negativo?

Queste domande non eliminano il rischio. Lo rendono gestibile invece di subìto. E la differenza tra un'azienda che gestisce il rischio e una che lo subisce si misura in qualità delle decisioni prese sotto pressione.

3️⃣ STABILITA' CONSAPEVOLE 

ROI → / ROD ↓

Sei stabile. Investi per migliorare.

Il quadrante che sembra il più tranquillo. Un ROI che regge, un costo del debito che scende, uno spread che si allarga leggermente per effetto del calo del ROD. Nessuna urgenza. Nessuna emergenza. Nessun allarme.

Ed è esattamente per questo che richiede la massima attenzione manageriale — non per gestire un problema, ma per non sprecare un'opportunità che ha una scadenza implicita.

Il ROD basso crea una finestra: il costo del capitale è contenuto, lo spread è favorevole, le condizioni per finanziare nuovi investimenti e far crescere il ROI sono oggettivamente migliori di quanto saranno quando i tassi torneranno a salire. E storicamente i tassi tornano sempre a salire.

La domanda critica che raramente viene posta esplicitamente in questo quadrante è: perché il ROI è stabile invece di crescere?

Tre risposte possibili, con implicazioni manageriali molto diverse.

La prima: è una scelta consapevole di consolidamento dopo una fase di espansione intensa. Il management ha deliberatamente rallentato gli investimenti per stabilizzare la struttura. È una posizione difendibile, ma ha un orizzonte temporale — non si può restare in fase di consolidamento indefinitamente senza perdere posizionamento competitivo.

La seconda: il portafoglio investimenti esistente ha raggiunto la sua capacità massima di generare rendimento incrementale e nessun nuovo investimento è stato identificato o approvato. È un segnale che la pipeline strategica è vuota — un problema di governance degli investimenti più che di finanza.

La terza, la più comune e la più pericolosa: il ROI è stabile perché nessuno ha mai misurato con precisione dove esistono aree di potenziale crescita non ancora sfruttate. L'azienda non sa dove potrebbe crescere perché non ha mai costruito quella mappa con sufficiente granularità.

In tutti e tre i casi la risposta operativa è la stessa: usare la finestra del ROD basso per finanziare investimenti selezionati ad alto rendimento atteso, prima che quella finestra si chiuda.

L'Equilibrio Vigilante non è un porto sicuro permanente. È una fase transitoria con una direzione da scegliere consapevolmente: verso la Leva Virtuosa, investendo con metodo, o verso l'Erosione Silenziosa, restando fermi mentre il ROD risale.

4️⃣ EROSIONE SILENZIOSA

ROI → / ROD ↑

Il valore operativo evapora. Intervieni Subito!

Lo scenario più insidioso della matrice. Non perché sia il peggiore in assoluto — il crossover point della Crescita Rischiosa è potenzialmente più acuto — ma perché è quello che più spesso viene riconosciuto troppo tardi.

Il ROI regge. Il business opera. I margini operativi sembrano accettabili. I clienti pagano. Il fatturato è stabile. Sul conto economico tradizionale non appare nessun segnale inequivocabile di crisi.

Ma il ROD sale. E lo spread — quello che aveva giustificato ogni euro di indebitamento, quello che aveva reso razionale l'intera struttura finanziaria — si sta comprimendo verso zero.

L'erosione è silenziosa perché è graduale. Non c'è un evento che la annuncia. Non c'è una trimestrale che mostra il problema in modo inequivocabile. C'è un deterioramento lento, nei decimali del DSCR, nella progressiva compressione del Free Cash Flow, nell'aumento della quota di valore operativo assorbita dagli oneri finanziari.

Questo deterioramento si accumula trimestre dopo trimestre, invisibile a chi guarda solo il conto economico operativo, fino al momento in cui lo spread diventa negativo. A quel punto il problema non è più nascondibile — ma le opzioni per gestirlo si sono già ridotte drasticamente.

Il debito contratto quando il ROD era basso costa ora molto di più. Le linee di credito disponibili sono più onerose. I covenant bancari si avvicinano ai livelli di allerta. Il rating implicito dell'azienda si è deteriorato, il che aumenta ulteriormente il costo di qualsiasi nuovo finanziamento. È una spirale che non si innesca in un giorno ma che, una volta avviata, ha una logica propria difficile da interrompere con misure ordinarie.

L'intervento deve avvenire durante la fase di avvicinamento allo zero — non quando lo spread è già negativo.

La differenza tra agire con spread ancora positivo e agire con spread già negativo è la differenza tra rinegoziazione e ristrutturazione. Tra una conversazione con la banca condotta da una posizione di relativa forza e una condotta sotto pressione, con ogni carta già scoperta.

Ristrutturare il profilo del debito quando l'azienda mostra ancora un ROI positivo e uno spread leggermente compresso è tecnicamente e negozialmente molto più semplice che farlo quando i numeri hanno già varcato la soglia critica. La finestra di intervento efficiente si apre quando il trend è chiaramente negativo ma la situazione è ancora gestibile — ed è una finestra che si chiude più velocemente di quanto si immagini.

Il numero che vale più di qualsiasi piano strategico.

Alla fine di ogni consiglio di amministrazione, di ogni budget review, di ogni incontro con il sistema bancario, c'è un numero che raramente finisce in prima pagina del reporting manageriale.

Lo spread ROI–ROD.

Positivo e in espansione — Leva Virtuosa. Il debito lavora per te. Positivo e in contrazione — Crescita Rischiosa. Il crossover si avvicina. Positivo con ROD calante — Equilibrio Vigilante. La finestra è aperta. In avvicinamento allo zero — Erosione Silenziosa. Il tempo stringe.

Quattro scenari. Un solo numero. Monitorato ogni trimestre con il trend degli ultimi quattro periodi.

Quel numero vale più di qualsiasi slide sul fatturato perché non racconta cosa è successo. Racconta cosa sta per succedere se non si interviene.

Il ROI da solo è una fotografia. Lo spread ROI–ROD è un vettore.

Ed è il vettore che determina dove si arriverà — non il punto in cui si è oggi.

Sai qual è oggi lo spread ROI–ROD della tua azienda?

Non la stima. Non la percezione del CFO. Il numero preciso, con il trend degli ultimi quattro trimestri.

Se non ce l'hai, è il momento di calcolarlo.

Commenta o scrivimi in privato.

Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.

#BusinessIntelligence #ControllodiGestione #LevaFinanziaria #ROI #ROD #Spread #CFO #TargetValueMatrix #FinanzaAziendale #WACC #CrossoverPoint #PMI #StrategiaFinanziaria