
TARGET VALUE MATRIX - FATTURATO VS CREDITI
La tua azienda sta crescendo. Il fatturato sale. E i soldi non ci sono mai.
Non è un paradosso contabile. Non è un problema di stagionalità. Non è colpa della banca.
È il segnale che la tua crescita non la stai finanziando tu. La stanno finanziando i tuoi clienti. Con i tuoi soldi.
E loro non te lo hanno chiesto. Te lo hanno semplicemente preso. Allungando i tempi di pagamento. Uno alla volta. Senza che nessuno abbia mai detto no.
Il fatturato mente. Il DSO racconta la verità.
Il fatturato è la metrica più celebrata nei consigli di amministrazione, nelle riunioni commerciali, nelle presentazioni agli investitori. Cresce? Bene. Non cresce? Problema.
Ma il fatturato misura ciò che hai venduto. Non ciò che hai incassato. Non ciò che hai realmente in cassa. Non ciò che puoi usare per pagare fornitori, dipendenti, investimenti.
Il DSO — Days Sales Outstanding — misura quanti giorni in media passano tra l'emissione della fattura e l'incasso effettivo. È l'indicatore del credito commerciale: quanto capitale circolante stai immobilizzando nei crediti verso clienti invece di averlo disponibile come liquidità operativa.
Il CAGR del Fatturato — il tasso di crescita annuo composto — misura la velocità e la consistenza della crescita commerciale nel tempo.
Presi singolarmente, ciascuno racconta metà della storia.
Un CAGR alto con un DSO in crescita non è crescita sostenibile. È crescita finanziata da crediti che potrebbero non tornare mai, o tornare troppo tardi per fare la differenza.
Un DSO in calo con un CAGR basso non è necessariamente una crisi. Può essere una razionalizzazione consapevole: meno clienti, migliori clienti, più liquidità reale.
La verità sta nel quadrante in cui si trovano questi due numeri insieme.
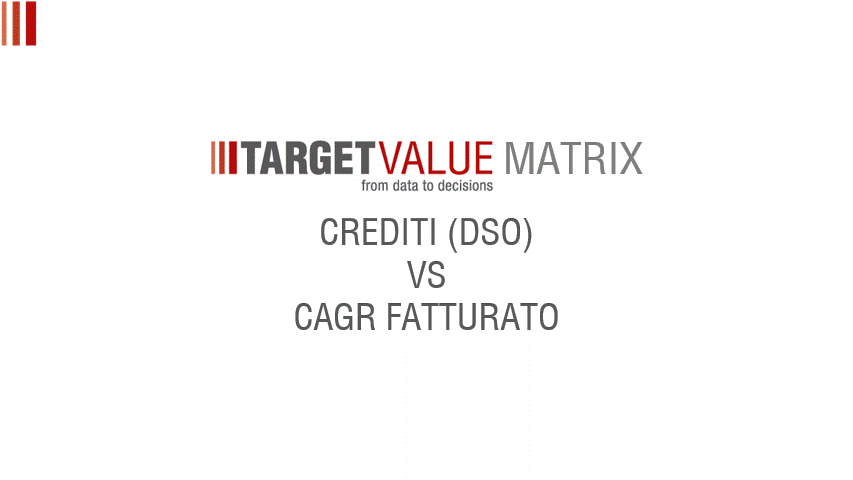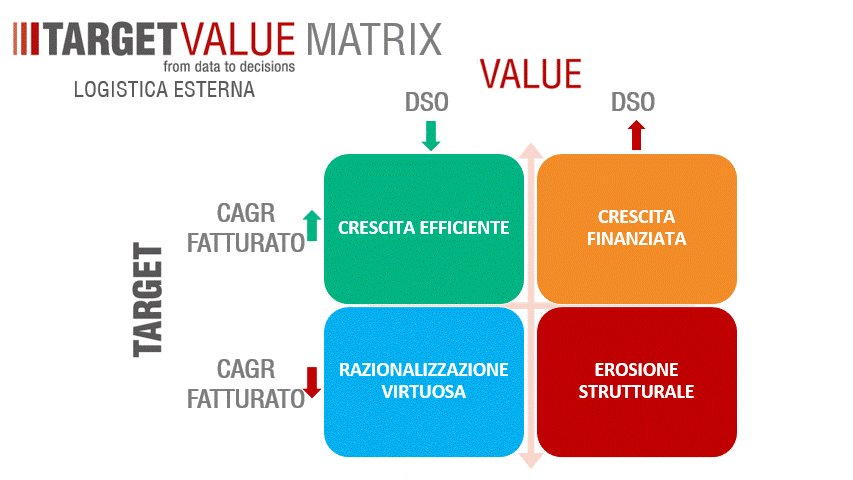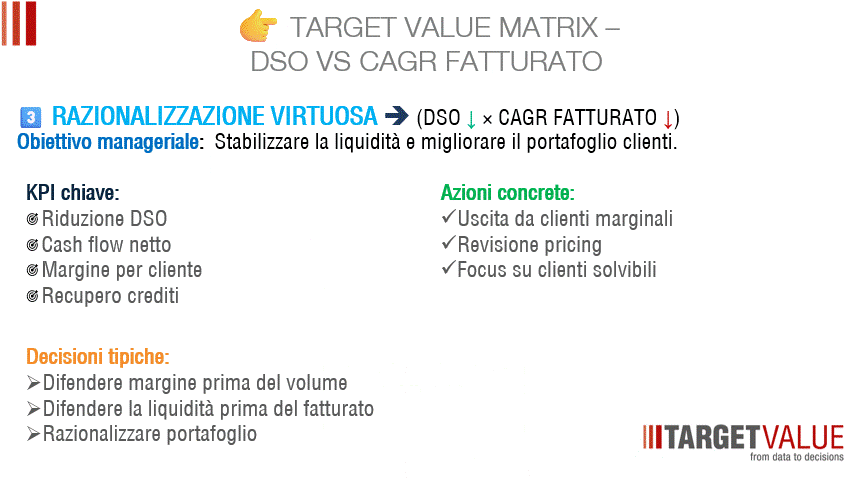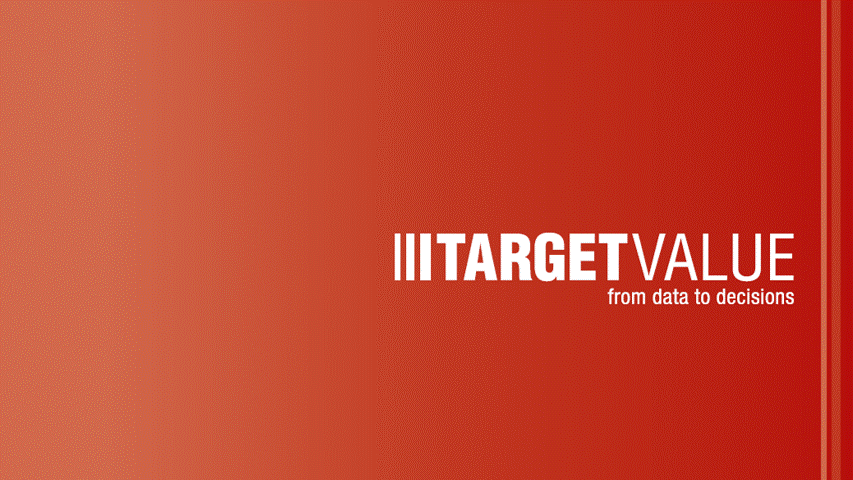
La matrice: quattro scenari, un solo quadrante davvero sicuro.
1️⃣ CRESCITA EFFICIENTE
CAGR Fatturato ↑ / DSO ↓
Il quadrante in cui ogni imprenditore e ogni CFO vorrebbero trovarsi.
Il fatturato cresce con continuità e i crediti si incassano più velocemente. La crescita genera cassa invece di consumarla. Il capitale circolante lavora per l'azienda invece di essere immobilizzato nei tempi di pagamento dei clienti. Il Cash Flow operativo è positivo e in espansione.
Questo è il significato reale di scalare in modo sano.
Non basta fatturare di più. Bisogna farlo con clienti che pagano bene, in tempi ragionevoli, con condizioni commerciali coerenti con il rischio di credito che ci si assume. Un portafoglio clienti con buon rating creditizio non è solo una garanzia finanziaria — è un asset strategico che permette di reinvestire la cassa generata invece di usarla per coprire i buchi lasciati da chi non paga.
Il rischio di questo quadrante, come sempre, è la compiacenza.
La Crescita Efficiente crea una sensazione di solidità che può abbassare la guardia. Il DSO inizia a salire impercettibilmente — qualche cliente storico allunga i tempi, la forza vendita concede dilazioni per chiudere contratti importanti, il controllo del credito si allenta perché i numeri sembrano buoni. E lentamente, senza che nessuno lo dichiari esplicitamente, si scivola nel quadrante successivo.
Azione prioritaria: proteggere il DSO come si protegge un margine. Investire sulla crescita, aumentare la capacità produttiva, rafforzare le partnership strategiche — ma sempre con condizioni commerciali coerenti con il rischio e processi di incasso strutturati che non dipendano dalla buona volontà del cliente.
2️⃣ CRESCITA FINANZIATA
CAGR Fatturato ↑ / DSO ↑
Questo è il quadrante dell'illusione commerciale.
Il fatturato cresce. La forza vendita festeggia. Il management guarda i numeri di top line con soddisfazione. Ma il DSO sale. I crediti si accumulano. I tempi di incasso si allungano. La cassa non cresce proporzionalmente al fatturato — anzi, in alcuni casi si contrae, perché l'azienda deve anticipare costi di produzione e distribuzione che non ha ancora recuperato dagli incassi.
La crescita c'è. Ma chi la sta finanziando?
Spesso la risposta è: l'azienda stessa, attraverso il proprio capitale circolante. O peggio, la banca, attraverso linee di credito che servono a coprire il gap tra fatturazione e incasso. Si vende di più, ma si indebitano di più per poterlo fare.
Il parametro critico da monitorare in questo quadrante è il trend dei crediti scaduti oltre 90 giorni. Quando questa voce cresce più velocemente del fatturato, il segnale è inequivocabile: parte della crescita commerciale è fittizia perché basata su clienti che probabilmente non pagheranno, o pagheranno con ritardi tali da rendere il costo finanziario del credito superiore al margine generato dalla vendita.
Il problema strutturale di questo quadrante è il conflitto tra funzione commerciale e funzione finanziaria.
La forza vendita è incentivata a vendere. Non è incentivata a vendere a chi paga bene. Questo disallineamento — che in molte aziende non viene mai affrontato esplicitamente — è la causa principale della Crescita Finanziata. Si concedono dilazioni per chiudere contratti. Si accettano condizioni sfavorevoli per non perdere un cliente. Si evita di fare pressione sugli insoluti per non compromettere la relazione commerciale.
Azione prioritaria: allineamento immediato tra vendite e finanza. Revisione delle condizioni di incasso. Segmentazione dei clienti per profilo di rischio creditizio. Limitare l'esposizione verso i clienti che allungano sistematicamente i tempi. Correggere le politiche commerciali troppo aggressive prima che producano write-off che nessun budget aveva previsto.
3️⃣ RAZIONALIZZAZIONE VIRTUOSA
CAGR Fatturato ↓ / DSO ↓
Paradossalmente, questo può essere il quadrante più sano di tutti. Dipende da come ci si è arrivati.
Il fatturato scende — o cresce meno del passato — ma il DSO migliora. I crediti si incassano più velocemente. La liquidità operativa si stabilizza o migliora. Il portafoglio clienti si concentra su relazioni più solide, più solvibili, più redditizie per unità di fatturato.
Se questo quadrante è il risultato di una scelta consapevole — uscita da clienti marginali, revisione del pricing, focus sui clienti ad alto margine e buona solvibilità — allora è un quadrante di forza, non di debolezza.
Se invece è il risultato di una contrazione involontaria del mercato accompagnata da un miglioramento del DSO per cause esterne, la lettura cambia. Il miglioramento della liquidità è reale, ma la perdita di quota di mercato potrebbe diventare strutturale se non viene gestita.
La distinzione fondamentale in questo quadrante è tra razionalizzazione attiva e contrazione passiva.
Razionalizzare attivamente significa decidere di servire meno clienti, meglio, con margini più alti e rischio di credito più basso. È una strategia. Ha un costo nel breve periodo — meno fatturato, possibili tensioni con la rete commerciale — ma genera un portafoglio clienti più solido e un capitale circolante più efficiente nel medio periodo.
Contrarsi passivamente significa perdere clienti senza averne scelto il profilo, con un DSO che migliora solo perché il volume dei crediti scende insieme al volume del business. Non è una strategia. È una conseguenza.
Azione prioritaria: difendere il margine prima del volume. Difendere la liquidità prima del fatturato. Razionalizzare il portafoglio clienti con criterio — non tutti i clienti che se ne vanno sono una perdita, e non tutti quelli che restano sono una risorsa.
4️⃣ EROSIONE STRUTTURALE
CAGR Fatturato ↓ / DSO ↑
Lo scenario peggiore. Il quadrante in cui non si dovrebbe mai arrivare — e in cui troppe aziende si ritrovano senza aver visto i segnali.
Il fatturato scende e i crediti si incassano sempre più tardi. L'azienda è sotto pressione su entrambi i fronti simultaneamente: i ricavi calano, la cassa si comprime, i crediti deteriorati aumentano. Il capitale circolante è intrappolato in posizioni che potrebbero non tornare mai, mentre il business non genera abbastanza nuovi flussi per compensare.
I write-off — le perdite su crediti definitivamente inesigibili — sono il KPI che misura con più brutalità la gravità di questo quadrante. Ogni write-off è fatturato che è già stato contabilizzato, già tassato in alcuni casi, e che non arriverà mai in cassa. È valore distrutto due volte: una volta nella perdita del credito, una volta nel costo finanziario di averlo portato in bilancio per mesi o anni.
In questo quadrante i problemi si autoalimentano in modo accelerato.
Un portafoglio crediti deteriorato segnala alle banche un profilo di rischio più alto, che restringe le linee di credito, che comprime ulteriormente la liquidità operativa. La difficoltà di cassa rende più difficile onorare i pagamenti ai fornitori, che reagiscono con condizioni più restrittive, che aumentano ulteriormente la pressione sul circolante. Nel frattempo il calo del fatturato riduce la capacità di generare nuovi flussi che compensino quelli non incassati.
Non è una crisi che si gestisce con aggiustamenti incrementali. Richiede decisioni discontinue e spesso scomode: stop alle forniture verso clienti ad alto rischio anche se questo significa perdere fatturato, revisione immediata delle esposizioni più significative, analisi della sostenibilità commerciale di ogni relazione cliente in essere.
La decisione manageriale più difficile di questo quadrante è anche la più necessaria: accettare di perdere fatturato per smettere di perdere cassa. Uscire da clienti e mercati che consumano liquidità senza generarla. Cambiare il modello go-to-market se quello attuale è strutturalmente incompatibile con la salute finanziaria dell'azienda.
La variabile critica, ancora una volta, è il tempo. Ogni trimestre di ritardo in questo quadrante riduce le opzioni disponibili, deteriora i rapporti con il sistema bancario, consuma le riserve. Gli interventi che a marzo sono difficili, a settembre potrebbero essere impossibili.
Il numero che il commerciale non vuole sentire.
C'è una conversazione che in molte aziende non avviene mai.
È quella tra il direttore commerciale e il CFO.
Il primo porta i numeri del fatturato. Il secondo porta i numeri del DSO. E quasi sempre parlano di cose diverse, con obiettivi diversi, con incentivi diversi.
Il direttore commerciale è misurato sulla crescita del fatturato. Il CFO è misurato sulla solidità finanziaria. Nessuno dei due è misurato sul quadrante in cui si trovano insieme.
La Target Value Matrix DSO vs CAGR Fatturato nasce esattamente per colmare questo gap. Per mettere questi due numeri sullo stesso tavolo, con la stessa priorità, nella stessa riunione.
Perché un fatturato che non si incassa non è un fatturato. È un credito che si spera diventi fatturato.
E la speranza non è una strategia finanziaria.
Sai in quale quadrante si trova oggi la tua azienda?
Non l'impressione del commerciale. Non quella del CFO. Quella che emerge quando metti DSO e CAGR sullo stesso asse.
???? Commenta o scrivimi in privato.
Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.
#BusinessIntelligence #ControllodiGestione #DSO #CreditManagement #CashFlow #CAGR #CFO #TargetValueMatrix #CapitaleCircolante #FinanzaAziendale #PMI #CrescitaSostenibile