
TARGET VALUE MATRIX - ROI vs ROD
Il tuo ROI cresce. Il tuo debito costa di più. E nessuno ha ancora calcolato la differenza.
Non è negligenza. È che i due numeri vivono in riunioni diverse.
Il ROI nel report commerciale. Il costo del debito nel report finanziario. E lo spread tra i due — il numero che davvero conta — non appare in nessuno dei due.
Questa matrice nasce per correggere esattamente questo.
Il principio fondante: il TARGET è sempre positivo.
Prima di entrare nei quattro quadranti, vale la pena spiegare la scelta metodologica che distingue questa matrice dalle analisi tradizionali.
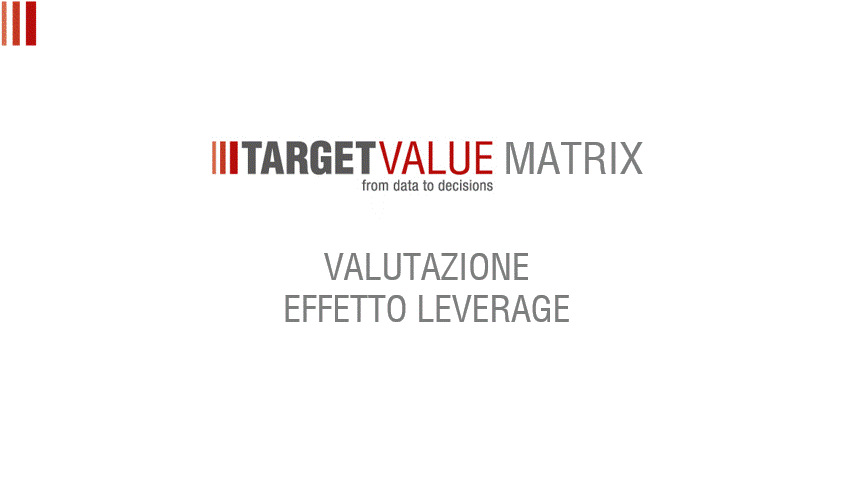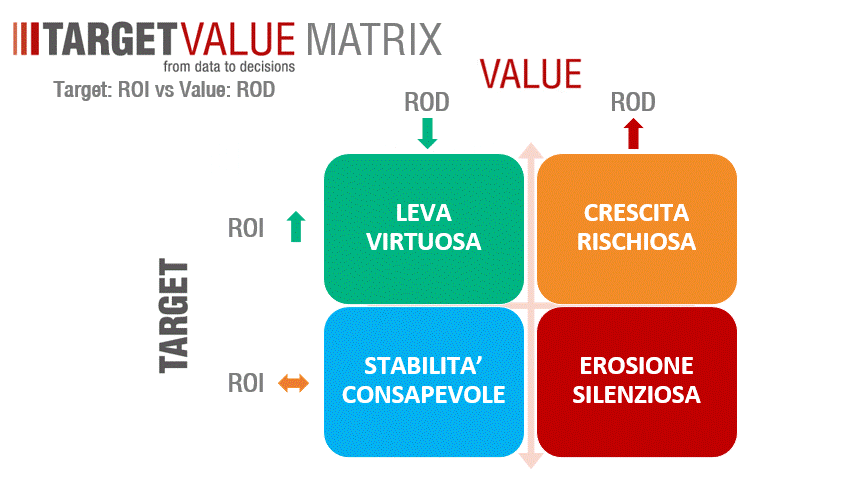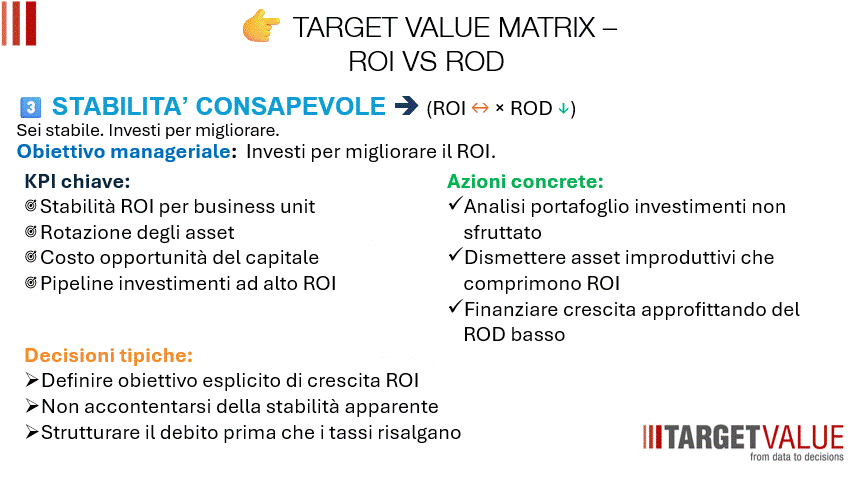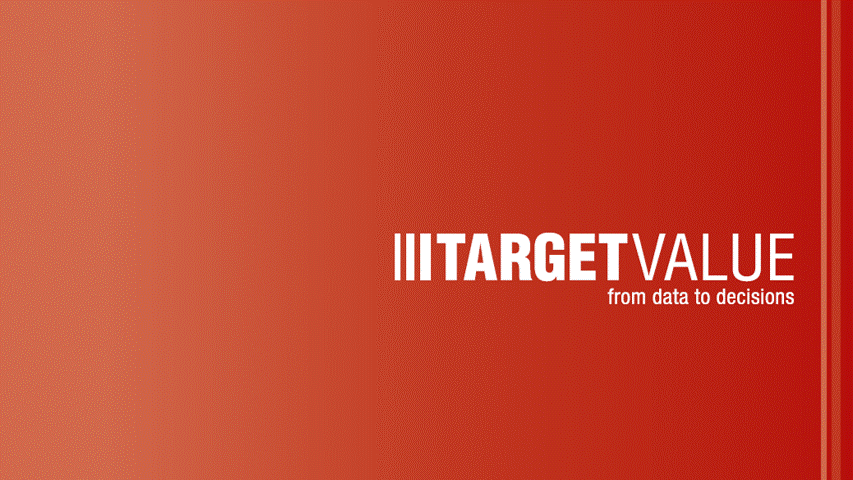
L'asse verticale — il TARGET — descrive solo scenari positivi o stabili: ROI in crescita o ROI costante. Mai ROI in calo.
Non è ottimismo. È rigore manageriale.
Il TARGET rappresenta la condizione che il management sta cercando di raggiungere o mantenere. Un ROI in calo non è un obiettivo da gestire — è una patologia da correggere con strumenti completamente diversi: revisione del portafoglio prodotti, ristrutturazione dei costi, intervento sulla strategia commerciale. Questi elementi sono per un'altra Target Value Matrix.
Questa matrice si occupa di una domanda specifica e ad alta densità decisionale: dato che il mio ROI è positivo, la struttura del mio debito sta amplificando o erodendo il valore che sto creando?
L'asse orizzontale — il VALUE — descrive il costo del debito, il ROD. Può scendere, rendendo la leva più efficiente, o può salire, erodendo progressivamente lo spread. È la variabile che l'azienda non controlla completamente ma deve leggere con anticipo, con metodo e con frequenza trimestrale.
L'incrocio genera quattro quadranti. Ciascuno con una descrizione di otto parole. Ciascuno con un obiettivo manageriale preciso, KPI misurabili, azioni concrete e decisioni tipiche.
I quattro quadranti.
1️⃣ LEVA VIRTUOSA
ROI ↑ / ROD ↓
Il debito lavora per te. Non sprecare.
È il quadrante più raro e più prezioso dell'intera matrice.
Il rendimento degli investimenti cresce mentre il costo del debito scende. Lo spread — la differenza tra ROI e ROD — si allarga a favore dell'azienda. Ogni euro preso in prestito genera più valore di quanto costi finanziarsi. La leva finanziaria lavora come moltiplicatore puro della redditività.
Nella pratica, questo quadrante si manifesta in due scenari tipici. Il primo è un contesto macroeconomico di tassi bassi con un business in fase di espansione accelerata: il management ha investito nel momento giusto e i ritorni cominciano a materializzarsi mentre il costo del capitale resta contenuto. Il secondo è il risultato di un'ottimizzazione finanziaria deliberata: rinegoziazione del debito verso condizioni migliori, sostituzione di linee costose con strumenti più efficienti, riduzione della dipendenza da debito oneroso in favore di linee a costo marginale.
In entrambi i casi il rischio non è l'emergenza. È la compiacenza.
Le aziende che si trovano nella Leva Virtuosa tendono a non interrogarsi sulla durata delle condizioni che l'hanno generata. Si investono le risorse, si accelerano i piani, si distribuiscono utili. E intanto i tassi cambiano, il contesto macroeconomico si restringe, il ROD inizia a risalire — e il management si trova impreparato perché aveva confuso una finestra favorevole con una condizione strutturale.
La Leva Virtuosa non è una destinazione. È una fase da capitalizzare con intelligenza.
Le aziende che ne escono in modo controllato sono quelle che durante la fase positiva hanno costruito protezioni concrete: hanno fissato parte del debito a tasso fisso approfittando dei tassi ancora bassi, hanno rafforzato il patrimonio netto accumulando riserve invece di distribuire tutto il valore generato, hanno accelerato gli investimenti strategici che avevano già una logica indipendentemente dal contesto finanziario favorevole.
Il parametro da monitorare con ossessione in questo quadrante è la velocità di espansione dello spread. Se cresce, il contesto è ancora favorevole e si può continuare ad amplificare. Se rallenta, le condizioni stanno cambiando e bisogna iniziare a costruire la transizione verso l'Equilibrio Vigilante. Se si contrae pur restando positivo, si è già scivolati nel quadrante successivo — spesso senza che nessuno lo abbia dichiarato esplicitamente in nessuna riunione.
2️⃣ CRESCITA RISCHIOSA
ROI ↑ / ROD ↑
Cresci bene. Ma il costo ti insegue.
Questo è il quadrante dell'illusione di solidità. Ed è il più difficile da gestire non perché sia complicato tecnicamente, ma perché è psicologicamente controintuitivo.
Il ROI sale. La forza commerciale porta risultati. Il business è in espansione. Il management celebra la crescita e il board approva i budget con entusiasmo. In superficie tutto funziona.
Ma il ROD sale anch'esso. Trimestre dopo trimestre. Per ragioni che possono essere esterne — un ciclo di rialzo dei tassi da parte delle banche centrali, un deterioramento delle condizioni di mercato del credito — o interne: l'azienda si è indebitata di più per finanziare la crescita, il suo profilo di rischio è peggiorato agli occhi delle banche, i covenant sono diventati più onerosi.
Lo spread positivo esiste ancora. Ma si sta assottigliando. E la velocità con cui si assottiglia determina quanto tempo resta prima di raggiungere il crossover point — il momento in cui ROD supera ROI e la leva si inverte completamente.
Il crossover point non si annuncia con un comunicato. Arriva come conseguenza di un processo che era già in corso da mesi mentre tutti guardavano i numeri di top line.
Quando arriva, le opzioni si sono già ridotte drasticamente. I tassi sono più alti di quando si è contratto il debito. I margini di rinegoziazione sono più stretti perché la posizione finanziaria è peggiorata. La credibilità verso il sistema bancario è già stata intaccata dai segnali che nessuno aveva letto in tempo.
La mossa intelligente in questo quadrante si fa prima del crossover, non dopo.
Costruire un'analisi di sensitività seria è il primo passo: a quale livello di ROD lo spread diventa zero? Quanto tempo resta prima di raggiungere quel livello con il trend attuale dei tassi? Quali investimenti pianificati reggono solo con spread positivo e quali reggono anche in condizioni di spread neutro o leggermente negativo?
Queste domande non eliminano il rischio. Lo rendono gestibile invece di subìto. E la differenza tra un'azienda che gestisce il rischio e una che lo subisce si misura in qualità delle decisioni prese sotto pressione.
3️⃣ STABILITA' CONSAPEVOLE
ROI → / ROD ↓
Sei stabile. Investi per migliorare.
Il quadrante che sembra il più tranquillo. Un ROI che regge, un costo del debito che scende, uno spread che si allarga leggermente per effetto del calo del ROD. Nessuna urgenza. Nessuna emergenza. Nessun allarme.
Ed è esattamente per questo che richiede la massima attenzione manageriale — non per gestire un problema, ma per non sprecare un'opportunità che ha una scadenza implicita.
Il ROD basso crea una finestra: il costo del capitale è contenuto, lo spread è favorevole, le condizioni per finanziare nuovi investimenti e far crescere il ROI sono oggettivamente migliori di quanto saranno quando i tassi torneranno a salire. E storicamente i tassi tornano sempre a salire.
La domanda critica che raramente viene posta esplicitamente in questo quadrante è: perché il ROI è stabile invece di crescere?
Tre risposte possibili, con implicazioni manageriali molto diverse.
La prima: è una scelta consapevole di consolidamento dopo una fase di espansione intensa. Il management ha deliberatamente rallentato gli investimenti per stabilizzare la struttura. È una posizione difendibile, ma ha un orizzonte temporale — non si può restare in fase di consolidamento indefinitamente senza perdere posizionamento competitivo.
La seconda: il portafoglio investimenti esistente ha raggiunto la sua capacità massima di generare rendimento incrementale e nessun nuovo investimento è stato identificato o approvato. È un segnale che la pipeline strategica è vuota — un problema di governance degli investimenti più che di finanza.
La terza, la più comune e la più pericolosa: il ROI è stabile perché nessuno ha mai misurato con precisione dove esistono aree di potenziale crescita non ancora sfruttate. L'azienda non sa dove potrebbe crescere perché non ha mai costruito quella mappa con sufficiente granularità.
In tutti e tre i casi la risposta operativa è la stessa: usare la finestra del ROD basso per finanziare investimenti selezionati ad alto rendimento atteso, prima che quella finestra si chiuda.
L'Equilibrio Vigilante non è un porto sicuro permanente. È una fase transitoria con una direzione da scegliere consapevolmente: verso la Leva Virtuosa, investendo con metodo, o verso l'Erosione Silenziosa, restando fermi mentre il ROD risale.
4️⃣ EROSIONE SILENZIOSA
ROI → / ROD ↑
Il valore operativo evapora. Intervieni Subito!
Lo scenario più insidioso della matrice. Non perché sia il peggiore in assoluto — il crossover point della Crescita Rischiosa è potenzialmente più acuto — ma perché è quello che più spesso viene riconosciuto troppo tardi.
Il ROI regge. Il business opera. I margini operativi sembrano accettabili. I clienti pagano. Il fatturato è stabile. Sul conto economico tradizionale non appare nessun segnale inequivocabile di crisi.
Ma il ROD sale. E lo spread — quello che aveva giustificato ogni euro di indebitamento, quello che aveva reso razionale l'intera struttura finanziaria — si sta comprimendo verso zero.
L'erosione è silenziosa perché è graduale. Non c'è un evento che la annuncia. Non c'è una trimestrale che mostra il problema in modo inequivocabile. C'è un deterioramento lento, nei decimali del DSCR, nella progressiva compressione del Free Cash Flow, nell'aumento della quota di valore operativo assorbita dagli oneri finanziari.
Questo deterioramento si accumula trimestre dopo trimestre, invisibile a chi guarda solo il conto economico operativo, fino al momento in cui lo spread diventa negativo. A quel punto il problema non è più nascondibile — ma le opzioni per gestirlo si sono già ridotte drasticamente.
Il debito contratto quando il ROD era basso costa ora molto di più. Le linee di credito disponibili sono più onerose. I covenant bancari si avvicinano ai livelli di allerta. Il rating implicito dell'azienda si è deteriorato, il che aumenta ulteriormente il costo di qualsiasi nuovo finanziamento. È una spirale che non si innesca in un giorno ma che, una volta avviata, ha una logica propria difficile da interrompere con misure ordinarie.
L'intervento deve avvenire durante la fase di avvicinamento allo zero — non quando lo spread è già negativo.
La differenza tra agire con spread ancora positivo e agire con spread già negativo è la differenza tra rinegoziazione e ristrutturazione. Tra una conversazione con la banca condotta da una posizione di relativa forza e una condotta sotto pressione, con ogni carta già scoperta.
Ristrutturare il profilo del debito quando l'azienda mostra ancora un ROI positivo e uno spread leggermente compresso è tecnicamente e negozialmente molto più semplice che farlo quando i numeri hanno già varcato la soglia critica. La finestra di intervento efficiente si apre quando il trend è chiaramente negativo ma la situazione è ancora gestibile — ed è una finestra che si chiude più velocemente di quanto si immagini.
Il numero che vale più di qualsiasi piano strategico.
Alla fine di ogni consiglio di amministrazione, di ogni budget review, di ogni incontro con il sistema bancario, c'è un numero che raramente finisce in prima pagina del reporting manageriale.
Lo spread ROI–ROD.
Positivo e in espansione — Leva Virtuosa. Il debito lavora per te. Positivo e in contrazione — Crescita Rischiosa. Il crossover si avvicina. Positivo con ROD calante — Equilibrio Vigilante. La finestra è aperta. In avvicinamento allo zero — Erosione Silenziosa. Il tempo stringe.
Quattro scenari. Un solo numero. Monitorato ogni trimestre con il trend degli ultimi quattro periodi.
Quel numero vale più di qualsiasi slide sul fatturato perché non racconta cosa è successo. Racconta cosa sta per succedere se non si interviene.
Il ROI da solo è una fotografia. Lo spread ROI–ROD è un vettore.
Ed è il vettore che determina dove si arriverà — non il punto in cui si è oggi.
Sai qual è oggi lo spread ROI–ROD della tua azienda?
Non la stima. Non la percezione del CFO. Il numero preciso, con il trend degli ultimi quattro trimestri.
Se non ce l'hai, è il momento di calcolarlo.
Commenta o scrivimi in privato.
Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.
#BusinessIntelligence #ControllodiGestione #LevaFinanziaria #ROI #ROD #Spread #CFO #TargetValueMatrix #FinanzaAziendale #WACC #CrossoverPoint #PMI #StrategiaFinanziaria