
TARGET VALUE MATRIX - INVESTIMENTI PRODUTTIVI
Stai per firmare un contratto per un nuovo impianto.
Il fornitore ha presentato una proposta convincente. La capacità produttiva aumenta del 20%. I tempi di ciclo si riducono. La qualità dell'output migliora. Il payback period nel business plan è sostenibile. Il board è favorevole.
Prima di firmare, c'è una domanda che quasi nessuno pone in modo esplicito durante la fase di valutazione.
Non "quanto aumenta la capacità produttiva installata?" Non "qual è il payback period nelle condizioni ottimali?"
"Come misurerò ogni mese se questo impianto sta generando il valore che il piano prevede — e come lo saprò in tempo utile per intervenire se qualcosa non funziona?"
Questa domanda cambia completamente il processo di valutazione. Non perché metta in discussione l'investimento — ma perché obbliga a definire, prima di approvarlo, i due numeri che misurati insieme ogni mese diranno con precisione se l'investimento sta generando il valore atteso o se sta accumulando silenziosamente un gap tra il piano e il realizzato.
Quei due numeri sono il ΔOEE e il ΔLPPH. La loro combinazione determina il VGI — Valore Generato dall'Investimento. E il VGI è l'unico numero che risponde alla domanda che conta davvero: l'investimento vale quello che abbiamo pagato?
Il problema strutturale di ogni business plan per nuovi impianti.
Ogni business plan per un investimento in nuovi impianti è costruito su assunzioni. Assunzioni sulla disponibilità operativa dell'impianto — quanto tempo sarà effettivamente in produzione. Sulla velocità di esecuzione — quanto vicina sarà alla velocità teorica massima dichiarata dal fornitore. Sul tasso di conformità dell'output — quanti pezzi su cento saranno effettivamente conformi alle specifiche. Sulla velocità con cui il personale raggiungerà il livello di produttività oraria atteso.
Queste assunzioni sono quasi sempre costruite in condizioni ottimali — con il personale già formato, i processi già ottimizzati, la manutenzione già pianificata, la curva di apprendimento già completata. Rappresentano uno scenario di regime che nella realtà produttiva viene raggiunto mesi dopo l'avviamento, a volte mai completamente.
La realtà produttiva è un contesto diverso da quello del business plan. L'impianto entra in un'organizzazione esistente — con layout già consolidati, procedure già radicate, abitudini operative già formate. Il personale si adatta al nuovo impianto con velocità diverse da quelle previste. I problemi tecnici di avviamento rallentano il raggiungimento del regime ottimale. Le micro-inefficienze si accumulano silenziosamente — trimestre dopo trimestre — senza che nessun indicatore standard le segnali in modo inequivocabile finché il gap tra piano e realizzato non è già significativo.
Questo non è un problema del fornitore. È un problema di governance dell'investimento.
Un investimento in nuovi impianti non si gestisce approvandolo e poi aspettando i risultati a fine anno. Si gestisce definendo prima dell'approvazione i parametri di misurazione mensile che permettono di capire in tempo utile se il valore atteso si sta materializzando — e dove intervenire se non si sta materializzando.
La Matrice della Resa dell'Investimento è lo strumento che trasforma questa governance da un'intenzione in un sistema operativo misurabile.
I due indici che determinano il VGI.
Un investimento in nuovi impianti produce due effetti simultanei e distinti che quasi mai vengono misurati insieme con la stessa disciplina.
Il primo effetto è sull'efficacia complessiva dell'impianto — quanto il nuovo impianto rende rispetto alla situazione precedente, considerando disponibilità operativa, velocità di produzione e qualità dell'output simultaneamente.
Il secondo effetto è sulla produttività oraria del personale — quante unità conformi produce ogni ora lavorata dal personale coinvolto nell'operazione del nuovo impianto rispetto alla situazione precedente.
Questi due effetti non si muovono necessariamente nella stessa direzione. Un impianto può migliorare significativamente la propria efficacia senza che la produttività oraria del personale migliori in modo proporzionale — perché il layout operativo non è stato ridisegnato, i carichi di lavoro non sono stati ribilanciati, il personale opera con le procedure del vecchio impianto. Il personale può migliorare rapidamente la propria produttività oraria adattandosi al nuovo impianto mentre l'impianto stesso stenta a raggiungere il regime ottimale per problemi tecnici di avviamento.
Misurare solo il miglioramento dell'impianto nasconde il secondo problema. Misurare solo il miglioramento del personale nasconde il primo. Misurarli insieme — e correlare la loro combinazione al VGI atteso — rivela qualcosa che nessuno dei due da solo può mostrare: quanto valore l'investimento sta effettivamente generando rispetto a quanto avrebbe dovuto generare.
Il ΔOEE: quanto è migliorato davvero l'impianto.
L'OEE — Overall Equipment Effectiveness è l'indice più preciso disponibile per misurare l'efficacia reale di un impianto produttivo. Non misura quanto l'impianto è tecnicamente capace in condizioni ideali — misura quanto di quella capacità viene effettivamente utilizzata nelle condizioni operative reali.

La Disponibilità misura il tempo effettivamente operativo rispetto al tempo pianificato — al netto di fermi programmati e non programmati, setup e guasti. La Performance misura la velocità reale rispetto alla velocità teorica massima — al netto di micro-fermate, rallentamenti e variazioni di ciclo. La Qualità misura la percentuale di output conforme sul totale prodotto — al netto di scarti e rilavorazioni.
Il prodotto delle tre componenti è il numero che rivela la resa reale dell'impianto. Un OEE superiore all'85% è considerato world class. La maggior parte degli impianti nella realtà produttiva delle PMI italiane si colloca ben al di sotto di questa soglia — spesso senza che il management lo sappia con precisione, perché le tre componenti non vengono misurate sistematicamente e separatamente.
Il ΔOEE misura il miglioramento percentuale rispetto alla situazione pre-investimento:

Un ΔOEE superiore al 15% indica che il nuovo impianto ha migliorato significativamente l'efficacia produttiva. Un ΔOEE tra il 5% e il 15% indica un miglioramento contenuto — reale ma inferiore al potenziale dell'investimento.
Prima di approvare l'investimento, misura l'OEE attuale delle linee produttive interessate. Quel numero è il baseline rispetto al quale misurerai ogni mese il miglioramento reale dell'impianto.
Il ΔLPPH: quanto è migliorata davvero la produttività oraria.
Il LPPH — Labour Productivity Per Hour misura le unità prodotte conformi per ogni ora lavorata dal personale coinvolto nell'operazione dell'impianto.

Il ΔLPPH misura la variazione percentuale rispetto alla situazione pre-investimento:

Un ΔLPPH superiore al 15% indica che il nuovo impianto ha effettivamente migliorato in modo significativo l'efficienza del lavoro umano. Un ΔLPPH tra il 5% e il 15% indica un miglioramento contenuto — il personale è migliorato, ma non ha ancora espresso il potenziale che il nuovo impianto dovrebbe abilitare.
Prima di approvare l'investimento, misura il LPPH attuale del personale coinvolto. Quel numero è il baseline rispetto al quale misurerai ogni mese il miglioramento reale della produttività oraria.
Il VGI: il valore che i due miglioramenti generano insieme.
La combinazione di ΔOEE e ΔLPPH determina il VGI — Valore Generato dall'Investimento — il numero che risponde alla domanda che il business plan dovrebbe avere come riferimento primario.
 Il VGI non è un numero teorico — è il valore economico netto che l'investimento genera ogni anno attraverso l'aumento della capacità produttiva e la riduzione del costo lavoro per unità prodotta. È il parametro che permette di confrontare il rendimento reale dell'investimento con il costo del capitale impiegato — e di capire se l'investimento sta creando o distruggendo valore.
I quattro scenari della Matrice della Resa dell'Investimento.
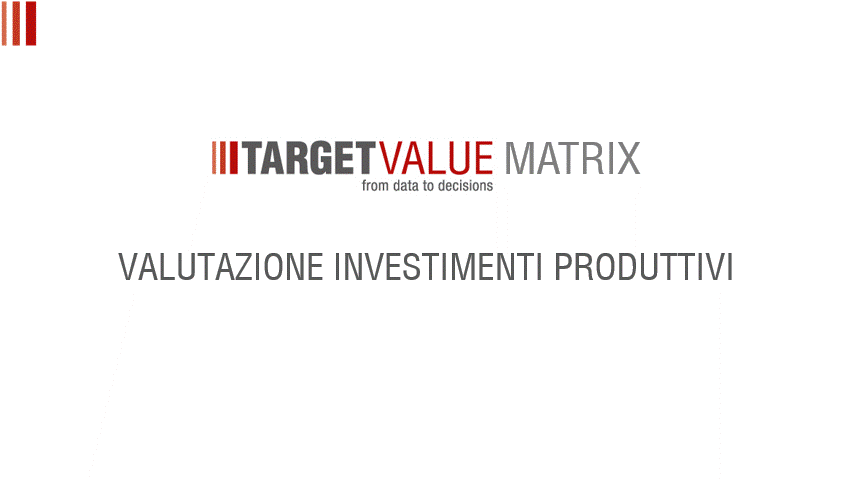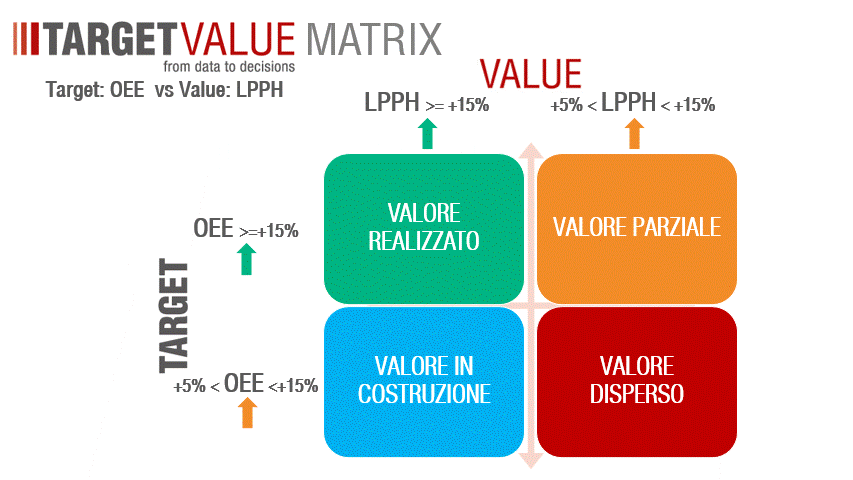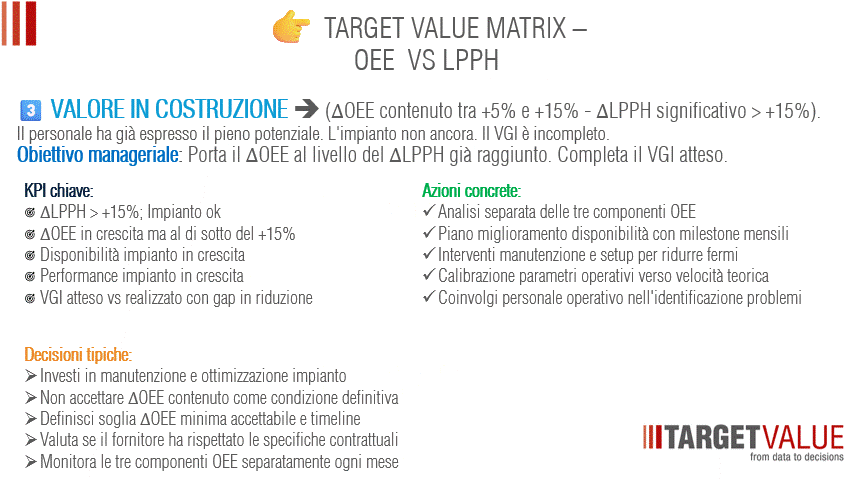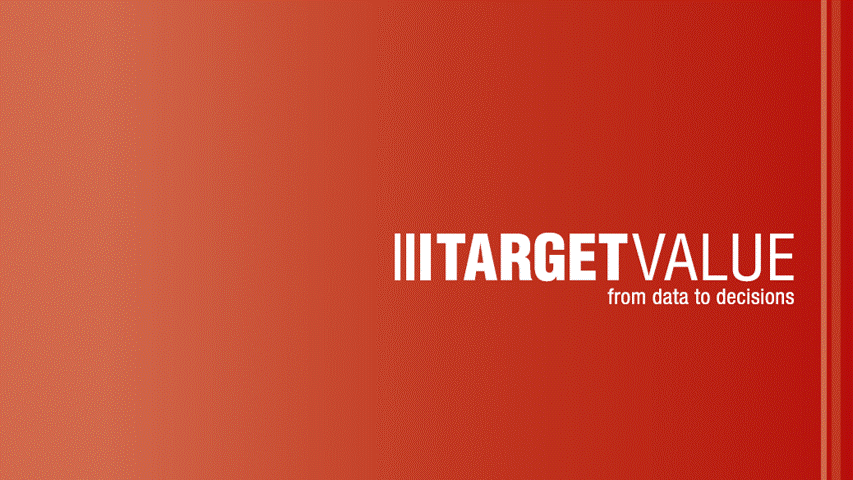
L'incrocio di ΔOEE e ΔLPPH — con la distinzione tra miglioramento significativo superiore al 15% e miglioramento contenuto tra il 5% e il 15% — genera quattro scenari che descrivono con precisione la situazione di ogni investimento in nuovi impianti e il VGI che sta generando.
1️⃣ VALORE REALIZZATO
ΔOEE > +15% / ΔLPPH > +15%
Impianto e personale superano le aspettative. Il VGI giustifica pienamente il capitale investito.
Lo scenario che ogni business plan assume come default e che nella realtà va costruito attivamente — non atteso passivamente. Il nuovo impianto ha migliorato significativamente la propria efficacia operativa. Il personale ha migliorato significativamente la propria produttività oraria. I due miglioramenti si combinano in un VGI che supera o raggiunge quello previsto dal piano approvato.
Questo scenario non si raggiunge automaticamente con l'installazione dell'impianto. Si raggiunge quando l'investimento tecnologico è stato accompagnato da un investimento organizzativo proporzionale — il ridisegno del layout attorno al nuovo impianto, il ribilanciamento dei carichi di lavoro in funzione delle nuove cadenze produttive, la formazione operativa specifica calibrata sulle procedure reali del ciclo produttivo.
Il rischio del Valore Realizzato non è l'emergenza — è la compiacenza. Un ΔOEE e un ΔLPPH eccellenti tendono a generare soddisfazione che abbassa il presidio operativo. Le micro-fermate non gestite erodono progressivamente la Disponibilità. Il turnover del personale disperde il know-how operativo accumulato. La pressione commerciale spinge a saturare la capacità produttiva oltre i livelli ottimali consumando le riserve di efficienza costruite nel tempo. La protezione attiva del Valore Realizzato richiede lo stesso impegno manageriale che il suo raggiungimento.
Nell'esempio numerico con investimento da € 2.000.000, margine unitario di € 15 e volume di 100.000 unità annue, un ΔOEE del +18% e un ΔLPPH del +17% generano un VGI annuo di € 406.000 — un ROI del 20,3% che supera ampiamente il costo del capitale.
2️⃣ VALORE PARZIALE
ΔOEE > +15% / ΔLPPH +5% – +15%
L'impianto eccelle. Il personale non ha ancora espresso il pieno potenziale. Il VGI è incompleto.
Il quadrante in cui l'investimento tecnologico ha funzionato ma l'investimento organizzativo è stato insufficiente. Il ΔOEE è superiore al 15% — l'impianto ha raggiunto il suo regime ottimale. Ma il ΔLPPH è tra il 5% e il 15% — il personale ha migliorato la propria produttività oraria, ma non in misura proporzionale al miglioramento dell'impianto.
Come è possibile che un impianto con ΔOEE eccellente non produca un ΔLPPH equivalente? La risposta è quasi sempre nella stessa categoria di causa: il ciclo operativo umano attorno al nuovo impianto non è stato ridisegnato. Il personale lavora con le stesse procedure e gli stessi carichi del vecchio impianto — su un impianto che è radicalmente diverso. Il risultato è che l'impianto aspetta il personale invece di essere il personale ad aspettare l'impianto. Quella inversione — apparentemente banale — disperde una parte significativa del potenziale produttivo dell'investimento in ore di attesa non produttiva che non appaiono nei report standard ma che erodono sistematicamente il ΔLPPH.
Nell'esempio numerico, un ΔOEE del +18% con un ΔLPPH dell'8% genera un VGI annuo di € 334.000 invece di € 406.000 — un gap di € 72.000 annui che in cinque anni vale € 360.000. Non per un problema tecnico dell'impianto. Per un problema organizzativo del ciclo operativo del personale che nessuno ha ancora affrontato esplicitamente.
La domanda critica da porre quando si identifica il Valore Parziale non è "perché il personale non migliora?" ma "cosa nel ciclo operativo impedisce al personale di esprimere il potenziale che l'impianto ha già raggiunto?" Quella domanda quasi sempre rivela un problema di layout, di distribuzione dei carichi o di procedure operative che ha una soluzione identificabile e implementabile in tempi contenuti.
3️⃣ VALORE IN COSTRUZIONE
ΔOEE +5% – +15% / ΔLPPH > +15%
Il personale ha già espresso il pieno potenziale. L'impianto non ancora. Il VGI è incompleto.
Il quadrante della asimmetria positiva — uno scenario che rivela una dinamica organizzativa importante e spesso sottovalutata: il personale operativo è in grado di adattarsi e migliorare più rapidamente di quanto l'impianto raggiunga il suo regime ottimale.
Il ΔLPPH è superiore al 15% — il personale ha già migliorato significativamente la propria produttività oraria. Ma il ΔOEE è tra il 5% e il 15% — l'impianto non ha ancora raggiunto il potenziale di efficacia che le specifiche tecniche dichiaravano. Il personale ha adattato il proprio comportamento operativo al nuovo impianto, ha imparato a gestirne le caratteristiche, ha sviluppato un know-how operativo che si traduce in produttività oraria reale. Ma l'impianto stesso ha una Disponibilità ancora contenuta per problemi tecnici di avviamento, una Performance ancora sotto la velocità teorica per parametri non ancora calibrati, una Qualità ancora migliorabile per procedure di controllo non ancora ottimizzate.
Il contributo più prezioso che il personale può offrire in questo quadrante non è il ΔLPPH già raggiunto — è la conoscenza operativa accumulata sui problemi dell'impianto. Il personale vede le micro-fermate prima che diventino fermate dichiarate. Sa dove l'impianto ha comportamenti anomali che non producono ancora alarm ma che preannunciano problemi futuri. Sa dove i parametri operativi non sono ottimali. Quella conoscenza — se sistematicamente raccolta e trasferita alla manutenzione e all'ingegneria di processo — è il percorso più efficiente per portare il ΔOEE al livello che il ΔLPPH già dimostra essere raggiungibile.
Nell'esempio numerico, un ΔOEE del +9% con un ΔLPPH del +17% genera un VGI annuo di € 256.000 invece di € 406.000 — un gap di € 150.000 annui. L'investimento nell'ottimizzazione tecnica dell'impianto ha un ritorno diretto e misurabile che in questo quadrante è particolarmente evidente.
4️⃣ VALORE DISPERSO
ΔOEE +5% – +15% / ΔLPPH +5% – +15%
Entrambi i miglioramenti sono contenuti. Il VGI non giustifica il capitale investito. Intervieni strutturalmente.
Il quadrante più silenzioso e più costoso. L'impianto opera. Il personale lavora. I miglioramenti ci sono — sia l'OEE che il LPPH sono migliorati rispetto alla situazione pre-investimento. Ma entrambi i miglioramenti sono contenuti, entrambi sono sotto il 15%, e la loro combinazione produce un VGI che non giustifica il capitale investito.
Il Valore Disperso è insidioso perché il miglioramento esiste e rende difficile dichiarare esplicitamente che l'investimento non sta funzionando. Il responsabile di produzione può mostrare che l'OEE è migliorato. Il responsabile HR può mostrare che la produttività del personale è aumentata. Il management può concludere che l'investimento sta andando nella direzione giusta — semplicemente più lentamente del previsto.
Ma "più lentamente del previsto" non è una descrizione neutrale. È una perdita di valore quantificabile ogni mese.
Nell'esempio numerico, un ΔOEE dell'8% con un ΔLPPH dell'8% genera un VGI annuo di € 184.000 invece di € 406.000 — un gap di € 222.000 annui. In cinque anni quel gap vale € 1.110.000 — più della metà del capitale investito. Non perché l'impianto sia rotto. Non perché il personale lavori male. Perché né l'impianto né il personale hanno raggiunto il livello di miglioramento che l'investimento avrebbe dovuto abilitare — e nessuno ha ancora identificato con precisione perché.
La causa radice del Valore Disperso è quasi sempre duplice e distinta: un problema tecnico che mantiene il ΔOEE sotto il potenziale, e un problema organizzativo che mantiene il ΔLPPH sotto il potenziale. Trattarli come un unico problema con un'unica soluzione è l'errore più comune e più costoso in questo quadrante. L'audit deve essere separato per le due componenti — e le azioni di recovery devono essere distinte, con responsabilità diverse, milestone diverse e KPI di monitoraggio diversi.
La correlazione diretta con il VGI: perché ogni punto percentuale conta.
La tabella seguente mostra con un esempio numerico concreto come ogni scenario si traduce in un VGI annuo diverso e in un ROI diverso sull'investimento da € 2.000.000.
|
Quadrante |
ΔOEE |
ΔLPPH |
VGI annuo |
ROI |
Gap vs piano |
1️⃣ Valore Realizzato |
+18% |
+17% |
€ 406.000 |
20,3% |
— |
2️⃣ Valore Parziale |
+18% |
+8% |
€ 334.000 |
16,7% |
-€ 72.000/anno |
3️⃣ Valore in Costruzione |
+9% |
+17% |
€ 256.000 |
12,8% |
-€ 150.000/anno |
4️⃣ Valore Disperso |
+8% |
+8% |
€ 184.000 |
9,2% |
-€ 222.000/anno |
La differenza tra Valore Realizzato e Valore Disperso non è la differenza tra un investimento che funziona e uno che non funziona. È la differenza tra un ΔOEE del 18% e uno dell'8% — dieci punti percentuali — e tra un ΔLPPH del 17% e uno dell'8% — nove punti percentuali.
Quei diciannove punti percentuali complessivi valgono € 222.000 di VGI annuo. In cinque anni: € 1.110.000. Su un investimento da € 2.000.000.
Non sono numeri teorici. Sono il costo reale di una governance dell'investimento che non misura mensilmente ΔOEE e ΔLPPH — e che non interviene quando i miglioramenti rimangono nella fascia contenuta invece di raggiungere quella significativa.
Come usare questa matrice prima di approvare l'investimento.
La Matrice della Resa dell'Investimento non è solo uno strumento di monitoraggio post-investimento. È uno strumento di valutazione pre-approvazione che rende il business plan più robusto e più gestibile.
Primo step — definisci i baseline. Prima di approvare l'investimento misura l'OEE attuale delle linee produttive interessate e il LPPH attuale del personale coinvolto. Quei numeri sono il riferimento rispetto al quale misurerai ogni mese il miglioramento reale. Senza baseline l'investimento non è valutabile — si può solo sperare che funzioni.
Secondo step — definisci i target espliciti. Stabilisci il ΔOEE e il ΔLPPH target a sei e dodici mesi dall'avviamento — non come proiezioni ottimistiche del fornitore, ma come obiettivi interni con responsabilità assegnate. Calcola il VGI atteso in funzione di quei target e confrontalo con il costo del capitale. Se il VGI atteso al ΔOEE e ΔLPPH target non supera il costo del capitale, l'investimento ha un problema strutturale che nessuna ottimizzazione post-installazione potrà correggere completamente.
Terzo step — definisci le soglie di early warning. Stabilisci quali valori di ΔOEE e ΔLPPH a tre, sei e dodici mesi segnalano che l'investimento è in traiettoria verso il Valore Disperso invece che verso il Valore Realizzato. Quelle soglie diventano i trigger automatici di intervento — non bisogna aspettare il report annuale per capire che qualcosa non sta funzionando.
Quarto step — porta i due numeri nella stessa riunione. OEE e LPPH vivono quasi sempre in report separati — il primo nel sistema di produzione, il secondo nel sistema HR. Solo quando vengono letti insieme, sullo stesso asse, con il VGI come riferimento, emergono i pattern che nessuno dei due può mostrare da solo.
Contattaci.
Se stai valutando un investimento in nuovi impianti e il tuo business plan non include il baseline attuale di OEE e LPPH, i target espliciti di ΔOEE e ΔLPPH a sei e dodici mesi e il VGI atteso in funzione di quei target — il tuo business plan è incompleto.
Non perché i numeri finanziari siano sbagliati. Ma perché manca il sistema di misurazione che ti permetterà di capire ogni mese se quei numeri si stanno realizzando — e dove intervenire se non si stanno realizzando.
La differenza tra un investimento che raggiunge il Valore Realizzato e uno che rimane nel Valore Disperso non è quasi mai una questione di impianto. È quasi sempre una questione di governance — di chi misura cosa, con quale frequenza, con quale riferimento e con quale mandato di intervento.
Scrivimi in privato prima di approvare l'investimento.
Bastano tre informazioni di partenza: OEE attuale delle linee produttive interessate, LPPH attuale del personale coinvolto, e il piano tecnico del fornitore con i miglioramenti attesi. Da lì si costruisce il framework completo di valutazione e monitoraggio — e l'investimento parte con una governance strutturata invece di una gestione reattiva dell'emergenza.
L'articolo completo è nel primo commento. ????
Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.
#BusinessIntelligence #ControllodiGestione #OEE #LPPH #VGI #NuoviImpianti #MatriceDellaResaDellInvestimento #TargetValueMatrix #CFO #Manufacturing #ROI #PMI #OperationsManagement #InvestimentoIndustriale #LeanManufacturing