
TARGET VALUE MATRIX - VALORE DELLA RELAZIONE
Ogni cliente ha due facce.
La prima è quella che vedi nei report. Gli ordini, il fatturato, la frequenza di acquisto, il valore medio dello scontrino. Numeri che raccontano cosa ha fatto — quanto ha comprato, quando, per quanto.
La seconda è quella che non vedi nei report. Cosa pensa. Quanto è soddisfatto. Se raccomanderebbe la tua azienda a un collega o a un amico. Se quella relazione commerciale ha una base emotiva solida — o se regge solo per inerzia, per mancanza di alternative, per un contratto ancora in corso.
La prima faccia racconta il comportamento. La seconda racconta la qualità della relazione.
Quasi tutte le aziende gestiscono la prima. Quasi nessuna presidia la seconda con la stessa disciplina.
E la seconda, quasi sempre, anticipa la prima di mesi.
Il problema che questa matrice risolve.
Nella gestione del portafoglio clienti esiste una distorsione sistematica che produce decisioni sbagliate in modo silenzioso e continuativo.
Le risorse commerciali e di customer success vengono allocate seguendo il fatturato. I clienti che generano più fatturato ricevono più attenzione, più presidio, più investimento relazionale. I clienti con fatturato contenuto vengono gestiti con minore intensità, spesso in modo standardizzato, a volte quasi automatizzato.
Questa logica sembra razionale. Non lo è.
Perché ignora sistematicamente due situazioni che nel portafoglio reale sono molto più frequenti di quanto si pensi. Il cliente ad alto fatturato che è profondamente insoddisfatto — acquista ancora per inerzia, per dipendenza operativa, per mancanza di alternative già identificate, ma che nel frattempo sta valutando attivamente un'uscita che nessun report ha ancora registrato. E il cliente a basso fatturato che è entusiasta — ha un NPS altissimo, raccomanderebbe l'azienda a chiunque, ma acquista poco perché nessuno ha mai lavorato attivamente per sviluppare quella relazione oltre la categoria iniziale.
Nel primo caso si sta sprecando presidio su una relazione già compromessa senza saperlo. Nel secondo si sta ignorando un potenziale di sviluppo enorme perché il fatturato attuale non lo segnala come priorità.
La Matrice Valore della Relazione per correggere questa distorsione.
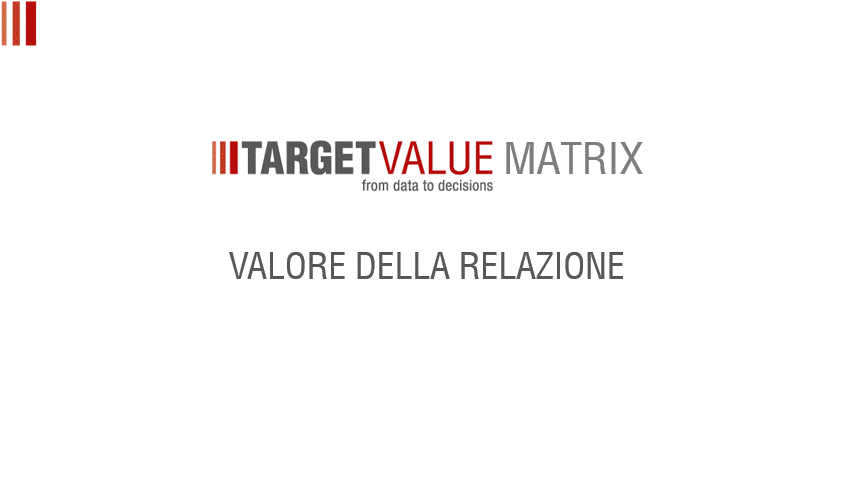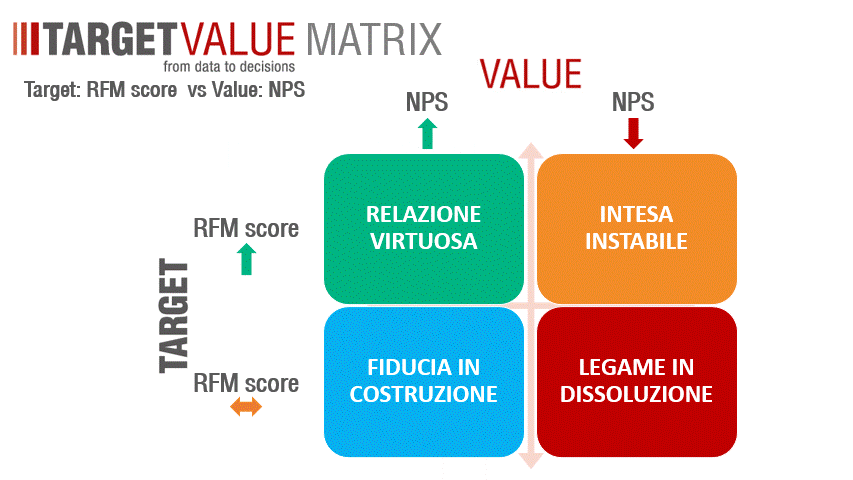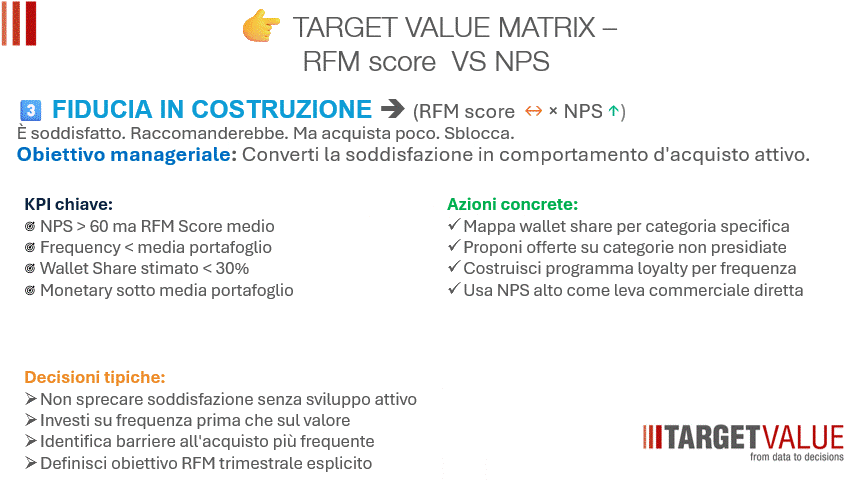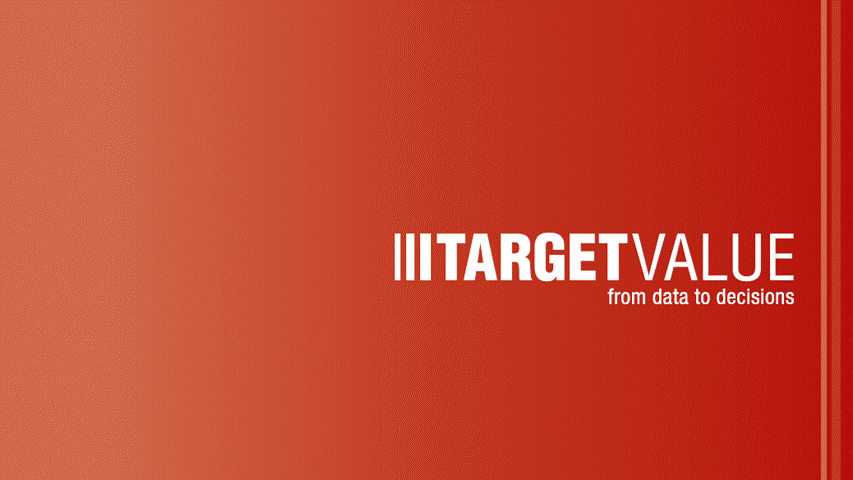
Due indici. Uno per il comportamento d'acquisto — l'RFM Score. Uno per la qualità della relazione — l'NPS. Messi sullo stesso asse, posizionano ogni cliente in uno dei quattro quadranti con un nome che racconta la vera natura di quella relazione commerciale e un obiettivo manageriale preciso su cosa fare di conseguenza.
I due indici che bastano.
L'RFM Score: il comportamento.
L'RFM Score è l'indice composito che misura il comportamento d'acquisto su tre dimensioni simultanee — le tre più predittive della fedeltà comportamentale reale.
La Recency — quanti giorni sono passati dall'ultimo acquisto. Un cliente che ha acquistato ieri è comportamentalmente più fedele di uno il cui ultimo ordine risale a quattro mesi fa, indipendentemente dal volume storico della relazione. La Recency è il primo indicatore a deteriorarsi quando qualcosa sta cambiando — prima della Frequency, prima del Monetary, prima di qualsiasi altra metrica.
La Frequency — quante volte ha acquistato negli ultimi dodici mesi. Non è solo una misura di volume — è una misura di abitudine. Un cliente che acquista ogni mese ha costruito un'abitudine relazionale che è molto più resistente al churn di un cliente che acquista due volte l'anno con ordini di valore equivalente.
Il Monetary — il valore medio per acquisto rispetto alla media del portafoglio. Non il fatturato assoluto — il valore relativo. Un cliente che acquista per importi superiori alla media del portafoglio sta dimostrando una propensione alla spesa che, combinata con Recency e Frequency favorevoli, costruisce un profilo di alto valore comportamentale.
 Il risultato è un numero da 1 a 5 che posiziona ogni cliente su un continuum di fedeltà comportamentale — oggettivo, misurabile, confrontabile tra clienti diversi senza distorsioni soggettive.
L'NPS: la fiducia dichiarata.
Il Net Promoter Score è la metrica di soddisfazione più potente disponibile — non perché misuri quanto è soddisfatto il cliente, ma perché misura qualcosa di molto più significativo: quanto si fida dell'azienda al punto da mettere in gioco la propria reputazione personale raccomandandola attivamente.

Un cliente che risponde 9 o 10 alla domanda "quanto è probabile che raccomandi questa azienda a un collega o amico?" non sta solo dicendo che è soddisfatto. Sta dicendo che si fida abbastanza da far dipendere la propria credibilità professionale o personale dal giudizio che esprime su di te.
Un cliente che risponde 0-6 non sta solo dicendo che è insoddisfatto. Sta dicendo che è disposto a raccontare quella insoddisfazione attivamente — e nel mondo iperconnesso in cui operano le aziende oggi, un detrattore attivo è un problema che si moltiplica in modo non lineare.
La combinazione di RFM Score e NPS non produce semplicemente quattro quadranti. Produce un indicatore implicito ancora più potente: il gap tra comportamento e soddisfazione.
Un RFM alto con NPS basso segnala una relazione che regge sul comportamento ma non sulla fiducia — la situazione più fragile del portafoglio perché può collassare rapidamente senza segnali premonitori visibili nei report di fatturato. Un NPS alto con RFM basso segnala una relazione dove la fiducia è già costruita ma il comportamento d'acquisto non la riflette ancora — la situazione con il più alto potenziale di sviluppo efficiente perché non richiede di costruire la fiducia da zero.
I quattro quadranti.
1️⃣ RELAZIONE VIRTUOSA
RFM Score ↑ / NPS Alto
Compra tanto. Raccomanda attivamente. Vale oro.
Il quadrante d'eccellenza. Il cliente acquista con frequenza e valore crescenti, è soddisfatto in modo profondo e strutturale, e raccomanderebbe attivamente l'azienda senza esitazione. Comportamento e soddisfazione raccontano la stessa storia — una storia di fiducia reciproca che si è costruita nel tempo attraverso esperienze positive coerenti e che ora si autoalimenta.
Questo cliente non ha bisogno di essere convinto. Ha bisogno di essere valorizzato — in modo che la sua soddisfazione si traduca in un vantaggio commerciale attivo per l'azienda, non rimanga latente come una risorsa che nessuno ha mai deciso di utilizzare.
Il contributo più prezioso che questo cliente può offrire non è il fatturato incrementale — è il profilo e il referral. Ogni cliente in RELAZIONE VIRTUOSA contiene due informazioni strategiche: qual è la combinazione di segmento, canale di acquisizione, onboarding e proposta di valore che produce la combinazione ottimale di comportamento d'acquisto attivo e soddisfazione profonda; e chi conosce nella sua rete professionale che potrebbe essere interessato a ciò che offri.
La prima informazione serve per l'acquisizione — costruire un Ideal Customer Profile basato sui dati reali dei clienti migliori invece che su ipotesi di mercato. La seconda serve per la crescita organica — costruire un programma referral strutturato che trasformi la soddisfazione spontanea in un meccanismo sistematico di acquisizione a CAC contenuto.
Il rischio in questo quadrante non è l'emergenza — è la compiacenza. Il cliente in RELAZIONE VIRTUOSA non genera allarmi. Paga, acquista, raccomanda. Ed è esattamente per questo che i segnali deboli di deterioramento — un NPS che scende da 9 a 7, una Recency che si allunga di qualche settimana, un ordine che non arriva nei tempi attesi — vengono ignorati fino a quando il cliente è già scivolato verso il quadrante successivo.
Monitorare ogni variazione di NPS e RFM con priorità assoluta in questo quadrante non è paranoia. È la forma più efficiente di protezione del valore più prezioso del portafoglio.
2️⃣ FIDUCIA IN COSTRUZIONE
RFM Score ↑ / NPS Basso
Compra ancora. Ma non consiglierebbe mai. Agisci subito.
Questo è il quadrante più pericoloso della matrice — e il più difficile da riconoscere nei report standard.
Il comportamento d'acquisto regge. Gli ordini arrivano. Il fatturato è nella norma o addirittura in crescita. Nei report mensili questo cliente appare come un cliente normale, forse anche buono. Ma l'NPS è basso — sotto 20, a volte negativo. Il cliente non raccomanderebbe l'azienda. In alcuni casi sta già raccontando la sua insoddisfazione alla propria rete professionale.
Come si spiega questa coesistenza di RFM alto e NPS basso? La risposta è in una parola sola: inerzia.
Il cliente continua ad acquistare non perché sia soddisfatto, ma perché cambiare ha un costo — operativo, organizzativo, relazionale. Ha contratti in corso. Ha processi costruiti attorno ai tuoi prodotti o servizi. Ha un'organizzazione interna che si è abituata a lavorare con te. Quel costo di switching lo trattiene temporaneamente — ma nel frattempo sta cercando attivamente un'alternativa che giustifichi il costo del cambiamento. E quando la trova, l'uscita avviene rapidamente, spesso senza preavviso, con un impatto sul fatturato che arriva sempre nel momento sbagliato.
Nel INTESA INSTABILE il comportamento è un lagging indicator — racconta il passato. L'NPS è un leading indicator — anticipa il futuro.
La risposta manageriale in questo quadrante deve essere immediata, diretta e radicalmente personalizzata. Non una campagna automatizzata. Non un'email di massa con uno sconto. Un contatto umano condotto da una figura senior con piena conoscenza della storia della relazione, con l'obiettivo esplicito di capire cosa si è rotto prima ancora di proporre qualsiasi soluzione.
La domanda da fare non è "sei soddisfatto?" — genera risposte di cortesia inutilizzabili. È "cosa è cambiato nella tua esperienza con noi, e cosa dovremmo fare diversamente?" — genera insight reali sulla natura dell'insoddisfazione che solo da quell'insight si può costruire un piano di recovery efficace.
La finestra di intervento è stretta. Sette giorni dal rilevamento dell'NPS basso è il tempo massimo accettabile per il primo contatto diretto. Ogni settimana di ritardo consolida la decisione di uscita e riduce la probabilità di successo dell'intervento in modo non lineare.
3️⃣ INTESA INSTABILE
RFM Score → / NPS Alto
È soddisfatto. Raccomanderebbe. Ma acquista poco. Sblocca.
Il quadrante del potenziale inespresso più efficiente del portafoglio.
Il cliente ha un NPS alto — è soddisfatto, si fida, raccomanderebbe attivamente l'azienda. Ma l'RFM Score è medio o stabile — acquista con una frequenza contenuta, con un valore per ordine sotto la media, con una Recency che non segnala un cliente particolarmente attivo. La fiducia c'è. Il comportamento non la riflette ancora.
Il gap tra NPS e RFM in questo quadrante racconta una storia precisa: le barriere all'acquisto non sono relazionali — la relazione è solida. Sono strutturali. Budget limitato su quella categoria. Processo decisionale interno che rallenta gli acquisti. Presenza di un fornitore alternativo su alcune categorie specifiche che l'azienda non ha ancora presidiato. O semplicemente il fatto che nessuno ha mai lavorato attivamente per sviluppare la relazione oltre la categoria iniziale in cui si è generato il primo acquisto.
Questo è il cliente più efficiente da sviluppare nell'intero portafoglio perché il costo di sviluppo è radicalmente inferiore al costo di acquisizione di un nuovo cliente con lo stesso profilo di soddisfazione.
Costruire la fiducia richiede tempo, investimento e coerenza. Sbloccare un comportamento d'acquisto su una fiducia già costruita richiede solo di capire dove sono le barriere e rimuoverle con precisione.
Il Wallet Share è il KPI primario in questo quadrante — non quanto il cliente spende con te oggi, ma quanto del suo budget disponibile nella categoria stai catturando rispetto al totale. Un WSI del 20% con NPS alto significa che il cliente spende l'80% del suo budget su quella categoria con i tuoi competitor — non perché li preferisca, ma perché nessuno gli ha ancora proposto un motivo valido per consolidare la spesa.
L'NPS alto è la leva più potente disponibile in questo quadrante: un cliente soddisfatto che raccomanderebbe attivamente l'azienda è per definizione disponibile a una conversazione di sviluppo — basta aprirla con la proposta giusta.
4️⃣ LEGAME IN DISSOLUZIONE
RFM Score → / NPS Basso
Acquista poco. Non consiglierebbe. Decidi adesso.
Il quadrante che richiede la decisione più scomoda — e la più necessaria.
Il cliente acquista poco. L'RFM Score è medio-basso, stabile su valori che non segnalano né crescita né collasso imminente. Ma l'NPS è basso — il cliente non è soddisfatto, non raccomanderebbe l'azienda, in alcuni casi è già un detrattore attivo che sta condividendo la propria insoddisfazione nella propria rete professionale.
La combinazione di RFM basso e NPS basso produce una situazione in cui la relazione non genera né valore comportamentale significativo né valore relazionale. Non c'è crescita del fatturato attesa. Non c'è potenziale di referral. Non c'è fiducia su cui costruire sviluppo. C'è un costo di servizio reale — tempo commerciale, assistenza, gestione amministrativa — che in molti casi supera il margine generato dalla relazione stessa.
La decisione in questo quadrante è binaria e va presa consapevolmente, prima che il cliente la prenda al posto tuo.
Recuperare significa analizzare se esiste una causa radice dell'insoddisfazione che sia identificabile, correggibile e sufficientemente significativa da giustificare l'investimento nel recovery — con la piena consapevolezza che la probabilità di successo è contenuta e che ogni settimana di ritardo la riduce ulteriormente.
Rilasciare significa accettare che questa relazione si sta concludendo e gestirne l'uscita in modo che non si trasformi in un'esperienza negativa — perché un detrattore attivo è un problema che si moltiplica nella rete professionale del cliente. Un'uscita gestita con professionalità e rispetto neutralizza il rischio di passaparola negativo e talvolta, nel tempo, apre la porta a un ritorno su basi diverse.
Quello che non è mai accettabile è non decidere. Lasciare che il cliente rimanga nell'LEGAME IN DISSOLUZIONE consumando risorse di servizio senza generare valore — né economico né relazionale — è la risposta più costosa. Non in modo drammatico e immediato. In modo silenzioso e cumulativo, trimestre dopo trimestre, fino a quando il costo di quella inerzia diventa troppo evidente per essere ignorato.
Il gap RFM–NPS: l'indicatore implicito che nessuno calcola.
La vera potenza della Matrice della Fiducia Agita non sta nei quattro quadranti presi singolarmente. Sta nell'indicatore implicito che emerge dalla loro combinazione.

Gap positivo ampio — RFM alto, NPS basso. La relazione regge sul comportamento ma non sulla fiducia. È la situazione più fragile del portafoglio — può collassare rapidamente e senza preavviso visibile nei report di fatturato. Priorità massima di intervento.
Gap negativo ampio — NPS alto, RFM basso. La fiducia è costruita, il comportamento non la riflette ancora. È il potenziale più efficiente da sbloccare — la fiducia non si deve costruire, si deve solo sbloccare. Priorità massima di sviluppo.
Gap neutro con valori alti — RFM alto, NPS alto. La relazione è coerente e in salute. Comportamento e fiducia raccontano la stessa storia positiva. Presidia e sviluppa.
Gap neutro con valori bassi — RFM basso, NPS basso. La relazione è coerente nella sua fragilità. Nessuna illusione — né comportamentale né relazionale. Decidi con urgenza.
Come costruire questa mappa in tre passi.
Non servono strumenti sofisticati. Servono disciplina e i dati già disponibili nel CRM.
Primo passo. Calcola l'RFM Score per i tuoi trenta clienti principali — non per fatturato assoluto, ma per potenziale strategico. Assegna uno score da 1 a 5 per Recency, Frequency e Monetary basandoti sulla distribuzione reale del tuo portafoglio. La media dei tre score è il tuo RFM Score per cliente.
Secondo passo. Raccogli l'NPS per gli stessi clienti — non l'NPS aggregato dell'azienda, ma quello specifico per cliente. Se non lo hai, invia una survey di una sola domanda: "Su una scala da 0 a 10, quanto è probabile che raccomandi la nostra azienda a un collega o partner?" È il dato più semplice da raccogliere e il più potente da interpretare.
Terzo passo. Posiziona ogni cliente sulla matrice e calcola il gap RFM–NPS. Quello che emerge cambierà probabilmente alcune priorità commerciali che sembravano consolidate — e rivelerà sia relazioni a rischio che nessun report aveva segnalato, sia potenziali di sviluppo che nessuno stava presidiando attivamente.
Se stai leggendo questo articolo e non hai oggi una risposta precisa a queste tre domande, hai già la risposta alla domanda più importante.
Chi sono i clienti dove il comportamento d'acquisto regge ma la fiducia no — e che quindi potrebbero uscire senza preavviso?
Chi sono i clienti dove la fiducia è alta ma il comportamento d'acquisto è contenuto — e che quindi rappresentano il potenziale di sviluppo più efficiente del portafoglio?
Qual è il gap RFM–NPS medio del tuo portafoglio — e in quale direzione si sta muovendo?
Non saperlo ha un costo reale. In fatturato non sviluppato, in churn non intercettato, in passaparola negativo non neutralizzato, in risorse commerciali allocate nel posto sbagliato.
Scrivimi in privato con i dati del tuo portafoglio.
Bastano due numeri per cliente — RFM Score e NPS. Da lì si costruisce la mappa completa e le priorità cambiano.
L'articolo completo è nel primo commento. ????
Ogni settimana una nuova Target Value Matrix per leggere il business con occhi diversi.
#BusinessIntelligence #ControllodiGestione #RFM #NPS #TargetValueMatrix #CFO #CustomerSuccess #CRM #PMI #CustomerExperience #CustomerProfiling #FiduciaAgita